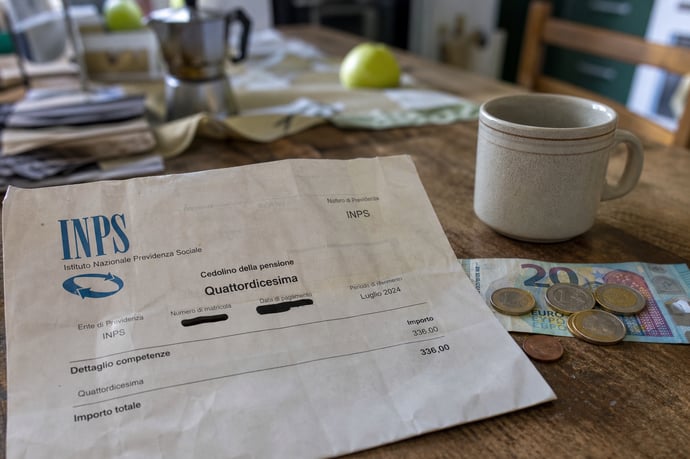
La quattordicesima rappresenta un'opportunità per migliorare la propria sicurezza economica. Chi ne ha diritto, strategie di investimento, vantaggi fiscali e suggerimenti per una rendita mensile.
La quattordicesima rappresenta per molti pensionati e lavoratori una mensilità aggiuntiva attesa con interesse, spesso utilizzata per far fronte a spese impreviste, piccole gratificazioni personali o sostegno ai bilanci famigliari. Tuttavia, la crescente attenzione alla sostenibilità finanziaria e alla previdenza ha spinto sempre più persone a considerare la possibilità di utilizzare questa somma in modo strategico, trasformandola in un flusso di reddito costante lungo tutto l'anno. Il bisogno di sicurezza economica e la consapevolezza che la sola pensione può non essere sempre sufficiente portano molti a informarsi su soluzioni che favoriscano la pianificazione previdenziale e la tranquillità futura.
A fronte dell'evoluzione della normativa sui fondi pensione e sulle opportunità di risparmio previdenziale, la conversione della mensilità aggiuntiva in una vera e propria rendita mensile assume oggi una rilevanza particolare. Questa strategia consente di affrontare con maggiore serenità le proprie spese periodiche, riducendo il rischio di dover far fronte a imprevisti o a periodi di particolare esigenza economica. Numerosi strumenti a disposizione consentono di ottimizzare e valorizzare la somma, ma sono richieste conoscenze aggiornate sulle modalità di accesso, sui vantaggi, e sugli errori da evitare.
Quattordicesima sulla pensione: come funziona e diritti
La cosiddetta quattordicesima è una somma aggiuntiva riconosciuta ogni anno, di norma con la rata di luglio, a chi percepisce determinati trattamenti pensionistici a carico dell'Assicurazione Generale Obbligatoria (AGO) e delle forme sostitutive, esclusive ed esonerative gestite dagli enti pubblici di previdenza obbligatoria. L'accesso a questo beneficio è subordinato a precisi requisiti anagrafici e reddituali. In particolare:
- è necessario aver compiuto almeno 64 anni
- il reddito annuo personale non deve superare il doppio del trattamento minimo INPS, con importi che variano annualmente in base agli aggiornamenti normativi
Oltre alla platea dei pensionati, alcuni lavoratori hanno diritto a una mensilità aggiuntiva, se previsto dal contratto collettivo nazionale di categoria. Tuttavia, traendo vantaggio da questa erogazione una tantum, emerge sempre più frequentemente il desiderio di dare continuità a tali risorse trasformandole in un flusso mensile, ottimizzando così la propria gestione finanziaria personale.
Strategie per trasformare la quattordicesima in una rendita
Molti trascurano il potenziale di impiegare la quattordicesima a sostegno di un progetto di rendita periodica. La logica tradizionale di utilizzare la mensilità extra per coprire bisogni immediati può essere superata con una pianificazione più lungimirante. Esistono diverse strategie per la valorizzazione della quattordicesima:
- Pianificazione e investimento in forme previdenziali integrative: Dedicare l'importo percepito a un fondo pensione consente di creare con regolarità una riserva che, se capitalizzata ogni anno, può generare una vera e propria integrazione della pensione, garantendo un flusso continuativo di entrate su base mensile.
- Piani di accumulo finanziari: Sottoscrivere un PAC presso intermediari autorizzati permette di investire la cifra ogni anno, frazionando poi la somma in rate mensili da utilizzare all'occorrenza. Questa soluzione limita il rischio legato agli sbalzi di mercato e favorisce la costanza negli investimenti.
- Assicurazioni vita con rendita: Alcuni prodotti assicurativi consentono di versare annualmente una quota (come la quattordicesima) e ottenere una rendita vita natural durante o per un tempo determinato, ponendo l'accento sulla stabilità del reddito futuro.
- Gestione automatizzata: Le banche offrono strumenti di auto-trasferimento che suddividono automaticamente l'importo della quattordicesima su 12 mesi, mantenendo la liquidità in un conto separato dal conto corrente principale, così da disporre mese per mese di una quota fissa.
Fondi e previdenza: come investire la quattordicesima
L'evoluzione della normativa negli ultimi anni ha reso la previdenza integrativa uno degli strumenti più flessibili per la crescita del capitale finalizzato alla realizzazione di una rendita supplementare. Chi desidera valorizzare la quattordicesima può indirizzare questa somma verso:
- Fondi pensione negoziali e aperti: Dall'estate 2026, i nuovi assunti nel settore privato vengono iscritti d'ufficio al fondo di categoria, con la possibilità di conferire anche il trattamento di fine rapporto (Tfr) e di aggiungere versamenti volontari come la quattordicesima. Questo significa che la destinazione della mensilità extra al fondo pensione può beneficiare immediatamente dell'accumulo e della deducibilità fiscale. I criteri di investimento si adattano all'età e al profilo del sottoscrittore, permettendo una gestione più efficace della quota accantonata.
- Piani individuali pensionistici (PIP): Si tratta di un'alternativa proposta da compagnie assicurative, che consente l'accantonamento anche di cifre relativamente contenute e permette di scegliere fra diversi modelli di investimento. L'importo della quattordicesima può essere conferito integralmente o suddiviso in frazioni su base pluriennale, con la possibilità di stabilire anticipatamente la modalità di erogazione (capitale o rendita).
| Strumento |
Vantaggi principali |
|
Fondo pensione negoziale |
Bassi costi, contributi aziendali aggiuntivi, investimento mirato |
|
PIP assicurativo |
Personalizzazione, flessibilità nei versamenti, tutela assicurativa |
Un elemento innovativo è rappresentato dall'adesione automatica: chi entra nel mondo del lavoro dal 2026 viene iscritto contestualmente, facilitando l'avvio di un piano di accumulo anche con somme aggiuntive annuali come la quattordicesima. Rimane possibile scegliere fra diverse linee di investimento, con opzioni sempre più calibrate sull'orizzonte temporale e sul livello di rischio desiderato.
In aggiunta, importanti sono le soluzioni che, oltre a una rendita vitalizia, consentono riscatti flessibili o erogazioni temporanee a fronte di esigenze particolari. La maturazione di un montante sufficiente può rendere più agevole la fase di conversione dell'ammontare in flusso mensile stabile nel tempo.
Vantaggi fiscali della trasformazione della quattordicesima
La decisione di destinare la quattordicesima a un fondo pensione o a piani di previdenza integrativa permette di ampliare i benefici fiscali previsti dalla normativa italiana. Gli incentivi sono numerosi:
- Deducibilità dei contributi: per il 2026, il limite di deducibilità dei versamenti ai fondi pensione è stato innalzato a 5.300 euro annui. I versamenti della quattordicesima non concorrono, invece, come reddito imponibile se destinati a previdenza integrativa.
- Tassazione agevolata delle rendite: alla liquidazione, la quota convertita in rendita gode di regime fiscale privilegiato con aliquota ridotta (da 15% a 9% in base agli anni di adesione). Questo si traduce in un vantaggio competitivo rispetto agli investimenti finanziari tradizionali.
- Accumulo e rendimento esenti da imposte sul capital gain fino al riscatto: La crescita del capitale all'interno dei fondi pensione non viene tassata annualmente, consentendo un'accumulazione più efficiente.


Dott.ssa Marianna Bassetti
La Dott.ssa Marianna Bassetti è una consulente esperta in ambito lavoro con oltre 10 anni di esperienza nel settore delle risorse umane. Laureata presso l’Università degli Studi di Milano in Giurisprudenza, attualmente opera a Milano e si è specializzata nell’analisi delle dinamiche lavorative dal punto di vista dei dipendenti, con particolare attenzione ai contratti collettivi e alle indennità...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra