Quattordicesima a giugno o luglio: chi decide la data e cosa cambia realmente per il lavoratore
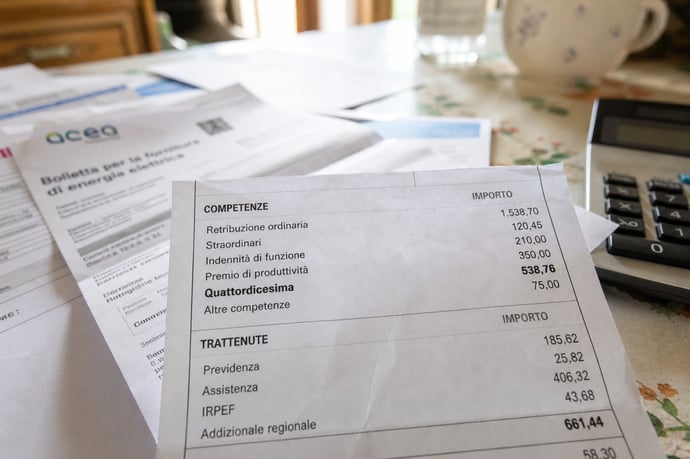
La quattordicesima mensilità rappresenta per molti lavoratori e pensionati un momento cruciale, tra diritto, tempistiche e impatto concreto sulla busta paga estiva. Cosa cambia davvero fra giugno e luglio, chi decide la data, chi ne beneficìa e come si calcola
Siamo entrati nella stagione in cui l’attesa per la quattordicesima accende domande, aspettative e dubbi nei dipendenti e nei pensionati italiani. Nel 2026, tra giugno e luglio, oltre 6 milioni di lavoratori e circa 3 milioni di pensionati dovranno fare i conti con una mensilità extra che può incidere concretamente sul bilancio familiare e sui consumi estivi. La definizione della data di accredito non è solo una formalità: sposta budget, scadenze e strategie di spesa, generando effetti immediati su ferie, rate e progetti personali. Ma chi e cosa decide la tempistica esatta? E quali sono le reali conseguenze sul netto in busta, sulle tasse e sulle decisioni finanziarie?
Comprendere con precisione quando arriva la quattordicesima, chi ne ha diritto e quali scelte la regolano è vitale per evitare errori di pianificazione, sfruttare al massimo il bonus contrattuale e prevenire lungaggini o brutte sorprese. In un contesto di inflazione elevata e spese estive ravvicinate, ogni dettaglio sul funzionamento della mensilità aggiuntiva fa la differenza per la tranquillità finanziaria personale e familiare.
Cos’è la quattordicesima mensilità e chi ne ha diritto oggi: lavoratori e pensionati a confronto
La quattordicesima mensilità è un’erogazione aggiuntiva rispetto allo stipendio o alla pensione ordinaria. Per i lavoratori dipendenti, si tratta di una “gratifica estiva” riconosciuta solo se prevista nel contratto collettivo nazionale (CCNL) o nel contratto individuale di assunzione. Non tutti i settori la includono nel pacchetto retributivo: ad esempio, è diffusa nei CCNL del commercio, terziario, turismo, alimentare, studi professionali e logistica, ma assente in altri comparti come industria metalmeccanica e pubblica amministrazione.
Per i pensionati, la quattordicesima è una misura di sostegno economico INPS introdotta dalla legge n. 127/2007 e rafforzata negli anni successivi. Si rivolge a chi ha almeno 64 anni di età e pensioni di importo basso, con importi modulati in base agli anni di contributi e alla storia lavorativa. Diversamente dal bonus natalizio della tredicesima, la quattordicesima pensionati non spetta a tutti ma solo a chi supera verifiche rigorose su età e limiti di reddito.
- Lavoratori dipendenti: ottengono la quattordicesima se il CCNL la prevede.
- Pensionati: la ricevono da INPS solo se rispettano i requisiti anagrafici e reddituali.
L’importo e le regole di maturazione variano molto tra lavoratori e pensionati, e persino all’interno dello stesso settore, secondo l’anzianità contributiva, l’orario di lavoro, i periodi coperti, la modalità di erogazione e i dati fiscali aggiornati.
A chi spetta la quattordicesima: settori, contratti collettivi e requisiti anagrafici e reddituali
La platea dei beneficiari tra i lavoratori è selettiva: la quattordicesima spetta solo a chi rientra nei settori coperti dai contratti collettivi che ne disciplinano l’erogazione. I comparti dove è più frequente sono:
- Commercio e grande distribuzione
- Turismo, alberghi, pubblici esercizi
- Terziario e servizi
- Settore alimentare e pulizie
- Logistica e trasporti
- Assicurazioni, credito, studi professionali
- Agricoltura (operai agricoli con CCNL specifico).
Per i pensionati INPS, i criteri di selezione sono ancora più stringenti:
- Età: almeno 64 anni compiuti entro il 30 giugno (pagamento luglio) o 31 dicembre (pagamento dicembre in caso di maturazione tardiva).
- Reddito personale: inferiore a due volte il trattamento minimo INPS (intorno a 15.908 euro lordi annui nel 2026).
- Tipologia di prestazione: solo per pensioni di vecchiaia, anticipate, pensioni ai superstiti (reversibilità) e, in alcuni casi, invalidità contributive. Sono escluse pensioni sociali, assegni di invalidità civile e altre erogazioni assistenziali.
Quando viene pagata la quattordicesima: chi decide la data tra giugno e luglio, CCNL e regole per pensionati INPS
Il momento esatto del pagamento dipende dalla categoria di appartenenza. Per i lavoratori dipendenti, la data viene stabilita dal CCNL applicato in azienda:
- Nel settore commercio, la quattordicesima viene pagata tipicamente tra il 15 giugno e il 1° luglio.
- Nel turismo e pubblici esercizi, il termine ordinario oscilla tra fine giugno e metà luglio.
- Nel comparto alimentare, molti contratti spostano l’erogazione a fine luglio.
- Alcuni CCNL applicano regole particolari, ad esempio, logistica: pagamento entro il 30 giugno; studi professionali: giugno (o luglio in caso di contabilità complessa); trasporti: variano in base all’azienda.
- Chi raggiunge i requisiti entro il 30 giugno riceve la quattordicesima insieme alla pensione di luglio (dal 1° luglio, secondo il calendario di pagamento per iniziale del cognome se si ritira presso le Poste).
- Chi raggiunge i requisiti dopo il 30 giugno (per esempio, compie 64 anni a luglio, o la pensione viene liquidata più tardi) vedrà la somma aggiuntiva accreditata a dicembre.
Quattordicesima nei contratti: esempi pratici di settori, importi e calcolo per dipendenti e pensionati
Esempi concreti rendono chiaro come varia la quattordicesima in funzione del settore, dell’anzianità e dell’orario:
| Profilo | CCNL | Tipologia | Quattordicesima 2026 (€) |
| Operaio, commercio 15+ dipendenti, tempo pieno | Commercio | Full time, liv. 4, 1 anno e 4 mesi | 1.748,75 |
| Operaio, commercio – 5 dipendenti | Commercio | Stesse mansioni | 1.603,02 |
| Impiegato amministrativo, studio professionale, part time (35h) | Studi professionali | Part time, 2 anni | 1.467,03 |
| Cameriere, pubblici esercizi, part time (30h) | Pubblici esercizi | 7 mesi | 723,05 |
Per i pensionati, le fasce di importo 2026 sono:
- Da 336 a 655 euro in base a contributi, tipo lavoro e reddito, gli autonomi percepiscono importi leggermente inferiori a parità di anni versati.
Cosa cambia per il lavoratore nella busta paga di giugno e luglio: impatto su netto, tasse, trattenute e errori comuni
L’accredito della quattordicesima non equivale a una normale mensilità netta. Diversi fattori incidono sull’importo effettivamente percepito:
- La quota netta può essere più bassa di una mensilità ordinaria, perché le detrazioni per lavoro dipendente sono già state distribuite sulle 12 rate ordinarie.
- Le trattenute fiscali sono calcolate sull’intero reddito annuo, con una maggiorazione dell’IRPEF marginale (in media 23%, 33%, 43% secondo gli scaglioni di legge), senza applicazione di ulteriori detrazioni.
- Sulle pensioni con modesto importo o redditi da lavoro entro i 20.000 euro, parte del cuneo fiscale integrativo si applica anche alla mensilità aggiuntiva.
- Addizionali regionali e comunali non sempre sono trattenute in questa mensilità, provocando differenze marginali rispetto agli stipendi ordinari.
- Confrontare il netto della quattordicesima con quello di uno stipendio ordinario ignorando la diversa distribuzione delle detrazioni.
- Confondere la mensilità extra con un bonus sgravato da tasse, quando invece subisce piena tassazione ordinaria.
- Dimenticare che il saldo può subire aggiustamenti dal conguaglio annuale.
Come controllare se si ha diritto alla quattordicesima e cosa fare in caso di mancato accredito
Chi vuole accertarsi di aver maturato il diritto deve:
- Lavoratore: verificare sul proprio CCNL e cedolino se la voce “quattordicesima” compare tra le competenze e controllare la presenza della dicitura specifica nella busta paga di giugno/luglio (o la documentazione ricevuta digitalmente dall’azienda).
- Pensionato: accedere al fascicolo previdenziale sul sito INPS, consultare la sezione “Obis/M”, la comunicazione “MY INPS” o la notifica sull’app “IO”, verificando che sussistano i requisiti sul reddito (ultimo CUD/730) e sull’età.
- Lavoratori: rivolgersi alla propria amministrazione del personale o al consulente del lavoro aziendale, segnalando l’assenza e richiedendo eventuali chiarimenti sul diritto – spesso è questione di contratti, assenze o decorrenze particolari.
- Pensionati: presentare domanda di “Ricostituzione reddituale per quattordicesima” online tramite servizio INPS, SPID/CIE, oppure tramite patronato, dopo aver controllato che i dati siano aggiornati.
Requisiti reddituali e paletti anagrafici: differenze tra quattordicesima piena, ridotta o nulla
La quattordicesima pensionati non è sempre della stessa entità. Nel 2026, le soglie sono le seguenti:
- Reddito fino a 11.766 euro lordi annui: quattordicesima piena (massimo importo secondo fascia contributiva e categoria di lavoratore).
- Reddito compreso tra 11.766 e 15.688 euro lordi annui: quattordicesima ridotta.
- Reddito superiore a 15.688 euro: nessuna quattordicesima.
- Fino a 15 anni (o 18 per autonomi): fascia minima (circa 336 euro)
- Oltre 25 anni (lavoratori dipendenti): importo massimo (fino a 655 euro)
L’INPS attribuisce la prestazione d’ufficio solo in presenza di dati reddituali aggiornati, in caso contrario è necessario presentare domanda di ricostituzione.
Effetto calendario: impatti psicologici e pratici della mensilità extra sui consumi estivi e sulle famiglie
La quattordicesima esercita effetti immediati sulle abitudini di consumo durante l’estate, agendo sia come “salario maturato” sia come disponibilità percepita come extra. Secondo le rilevazioni economiche del 2026, il flusso stimato è di oltre 12 miliardi tra giugno e luglio:
- Il 54,8% dei beneficiari indica viaggi, ferie o vacanze come uso prevalente.
- Circa il 30% punta al risparmio diretto.
- Il restante 17% dedica l’assegno a coprire rate, debiti o bollette arretrate.
Impatti pratici distinti si notano tra:
- Sud Italia (maggior pressione su arretrati e spese fisse)
- Under 35 (tendenza a destinarla a riserva e stabilità personale, più che a piaceri o svago)
Quattordicesima, tredicesima e altre mensilità: differenze chiave e impatti su netto annuale
La quattordicesima non va confusa con la tredicesima mensilità. Le principali differenze riguardano:
- Periodo di erogazione: la tredicesima si riceve a dicembre, la quattordicesima a giugno o luglio.
- Beneficiari: la tredicesima spetta a tutti i lavoratori dipendenti e pensionati; la quattordicesima solo dove è prevista dal CCNL o, per le pensioni, in presenza di specifici requisiti.
- Metodo di calcolo: la tredicesima si basa sulla retribuzione del singolo mese, la quattordicesima sulla media annuale o, per i pensionati, su tabelle INPS che considerano anni di contribuzione.
- Trattenute: entrambe sono soggette a IRPEF piena e non godono delle detrazioni ordinarie, con netto spesso inferiore a una mensilità standard.
Per chi lascia il lavoro durante l’anno, la mensilità (o le relative quote maturate) viene liquidata nel saldo finale di fine rapporto.
Domande frequenti e risposte rapide: i dubbi più comuni su data, calcolo e accredito
- Chi sceglie la tempistica della quattordicesima? Dipende dal CCNL di settore per i lavoratori; per i pensionati, la data è fissata dall’INPS sulla base dei requisiti maturati entro il 30 giugno (luglio) o il 31 dicembre (dicembre).
- L’importo netto è uguale a quello dello stipendio? No: il netto è spesso più basso, per la diversa applicazione delle detrazioni e della tassazione.
- Cosa succede se non ricevo quanto previsto? Seguire la procedura: verifica del cedolino (lavoratori), fascicolo previdenziale e domanda di ricostituzione (pensionati).
- È possibile concordare una rateizzazione? Solo mediante specifico accordo aziendale, non è previsto come diritto automatico.
- I lavoratori part time o con contratto a termine maturano il diritto? Sì, in proporzione ai mesi lavorati e alle ore contrattuali previste, secondo le regole di dettaglio del proprio CCNL.
- La quattordicesima va dichiarata ai fini fiscali? Sì, concorre al reddito complessivo annuale per tutti i fini tributari e previdenziali.
Leggi anche
- Quattordicesima a giugno o luglio: chi decide la data e cosa cambia realmente per il lavoratore
- Quattordicesima, chi riceve il pagamento già in busta paga di Giugno e chi deve aspettare a Luglio
- Pensioni Dicembre 2025: quanto si riceve, importi e spiegazioni del cedolino INPS
Dott.ssa Marianna Bassetti
La Dott.ssa Marianna Bassetti è una consulente esperta in ambito lavoro con oltre 10 anni di esperienza nel settore delle risorse umane. Laureata presso l’Università degli Studi di Milano in Giurisprudenza, attualmente opera a Milano e si è specializzata nell’analisi delle dinamiche lavorative dal punto di vista dei dipendenti, con particolare attenzione ai contratti collettivi e alle indennità...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra