Ravvedimento operoso IMU 2026: sanzioni aggiornate e procedura e istruzioni se si paga in ritardo
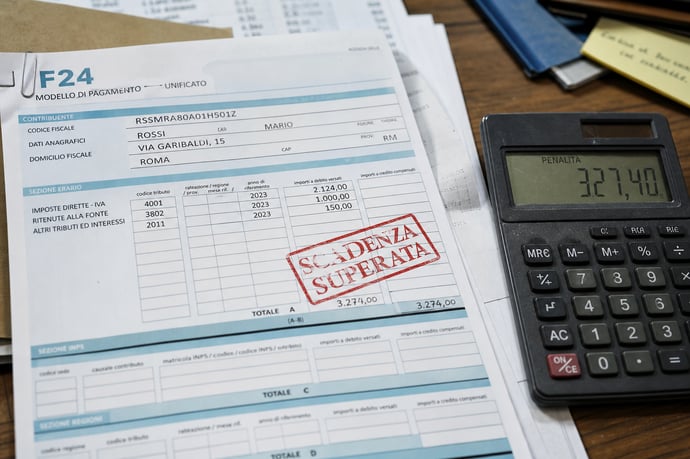
Affrontare il ravvedimento operoso IMU 2026 significa conoscere le nuove sanzioni, i metodi di calcolo e le fasce di ritardo, evitando errori frequenti: come gestire correttamente pagamenti e documentazione.
Saltare la scadenza dell’IMU 2026 espone rapidamente a costi aggiuntivi e a rischi che possono sommarsi nel tempo. Il ritardo, anche di pochi giorni, può generare sanzioni, interessi e accertamenti comunali se non si interviene secondo una procedura precisa. Agire tempestivamente permette di limitare i danni economici e dimostrare la propria affidabilità davanti agli enti di controllo, prevenendo richieste onerose future.
Molti proprietari di immobili scoprono solo dopo l’omissione quanto sia severo il sistema di controlli digitali dei Comuni per il 2026. I pagamenti fuori termine vengono subito tracciati e il mancato versamento non passa inosservato, alimentando la possibilità di contestazioni e sanzioni massime se ci si attarda ad agire spontaneamente.
Il primo passo da compiere, dopo essersi resi conto del mancato pagamento dell’acconto o del saldo IMU 2026, è quello di valutare immediatamente il ricorso al cosiddetto "ravvedimento operoso". Questa misura rappresenta, in presenza di ritardi, l’unica via per sanare la propria posizione con penalità ridotte anziché attendere l’accertamento ufficiale. L’urgenza di attivarsi nel ravvedimento operoso è dettata dal meccanismo progressivo delle sanzioni: più giorni si attendono, maggiore sarà la spesa finale legata alla regolarizzazione.
In sintesi, identificare subito l’entità del debito, calcolare sanzioni e interessi sul ritardo, e predisporre il pagamento tramite modello F24 seguendo la normativa vigente, sono le tappe iniziali per chi desidera riportarsi in regola in modo efficace e trasparente, tutelando i propri interessi presenti e futuri.
Ravvedimento operoso IMU 2026: sanzioni aggiornate, calcoli, fasce di ritardo e istruzioni operative per regolarizzarsi
La regolarizzazione di un versamento IMU oltre i termini di pagamento della prima rata, ma anche della seconda, impone analisi dettagliata di sanzioni, interessi e procedure aggiornate alle nuove regole 2026. Il ravvedimento operoso è l’unico strumento previsto dal legislatore che consente al contribuente di mettersi in regola autonomamente pagando importi aggiuntivi inferiori rispetto alle sanzioni ordinarie previste per l’accertamento comunale.
Cosa comporta il ravvedimento operoso sull’IMU?
- Versamento spontaneo dell’imposta dovuta (acconto/saldo omesso o insufficiente)
- Sanzione ridotta, calcolata in misura proporzionale al tempo effettivo di ritardo
- Interessi legali maturati dal giorno successivo alla scadenza fino al giorno di pagamento.
- Non è necessario attendere alcuna comunicazione dal Comune: si può regolarizzare subito appena accertato il mancato pagamento
- Le percentuali di sanzione e gli interessi sono fissati dalla legge e aggiornati annualmente; eventuali normative comunali possono stabilire requisiti aggiuntivi per agevolazioni o modulistica.
| Fascia di ritardo | Sanzione ridotta (sul dovuto) |
| Fino a 14 giorni dalla scadenza | 0,0833% per ogni giorno (ravvedimento sprint) |
| Dal 15° al 30° giorno | 1,25% (ravvedimento breve) |
| Dal 31° al 90° giorno | 1,39% (ravvedimento medio) |
| Dal 91° giorno a 1 anno | 3,125% (ravvedimento lungo) |
| Oltre 1 anno dalla scadenza | 3,57% |
| Se accertato dal Comune | 25% (nessuna riduzione possibile) |
A queste sanzioni si applicano gli interessi legali calcolati giorno per giorno all’1,6% annuo per il 2026.
Esempio pratico di calcolo: Un contribuente che versa l’IMU in ritardo di 10 giorni dovrà calcolare la sanzione allo 0,0833% per giorno (totale 0,833%), applicare l’interesse annuale all’1,6% solo sui 10 giorni di ritardo e sommare queste cifre all’imposta dovuta. Più si ritarda, più le sanzioni aumentano passando di fascia.
Iter e istruzioni per la regolarizzazione corretta:
- Calcolare la base imponibile: prendere la rendita catastale rivalutata del 5%, moltiplicare per il coefficiente specifico della categoria catastale dell’immobile
- Verificare l’aliquota IMU applicabile: consultare il portale ufficiale del Comune o il Federalismo Fiscale per l'aliquota valida per l’anno di riferimento
- Determinare la quota di possesso e i mesi effettivi detenuti in casi di comproprietà o trasferimenti durante l’anno
- Calcolare l’imposta originaria dovuta sulla base imponibile aggiornata (tenendo conto di eventuali esenzioni/riduzioni: comodato, abitazioni locate a canone concordato, immobili inagibili, residenti AIRE, casi di interesse artistico/storico, ecc.)
- Applicare la sanzione ridotta in funzione dei giorni di ritardo (secondo le fasce sopra riportate)
- Calcolare gli interessi legali per i giorni di ritardo usando l’1,6% annuo rapportato ai giorni effettivi
- Compilare il modello F24, selezionando correttamente il codice tributo corrispondente all’IMU dell’immobile, il codice catastale del Comune, l’anno di imposta e l’indicazione della causale "ravvedimento"
- Conservare ricevute e tutta la documentazione: copia del modello F24, eventuali moduli di dichiarazione, verbali di versamento, richieste di agevolazione e comunicazioni al Comune, almeno per 5 anni.
- L’IMU va pagata dal proprietario o da chi detiene un diritto reale (usufrutto, uso); in caso di decesso, successioni o trasferimenti, il pagamento va ripartito secondo i periodi di detenzione e quote di possesso aggiornate presso il Catasto
- La prima casa non di lusso (categorie catastali diverse da A/1, A/8, A/9) e le relative pertinenze sono esenti; per tutte le altre tipologie occorre verificare l’obbligo e la base imponibile specifica
- Riduzioni e agevolazioni (comodato, affitto a canone concordato, inagibilità, residenza estera) spettano solo in presenza di corretta e tempestiva registrazione dei documenti richiesti (contratti, perizie, dichiarazioni)
- Ogni Comune può disporre sub-regole ulteriori per la fruizione di agevolazioni: è obbligatorio consultare i regolamenti comunali pubblicati digitalmente ogni anno.
Il meccanismo del ravvedimento premia il contribuente «pentito» rapidissimo: nei primi 14 giorni dopo la scadenza la sanzione si riduce fino a una frazione minima (0,0833%/giorno), mentre la convenienza cala progressivamente con il passare del tempo. Trascorso più di un anno, il vantaggio si restringe e dopo l’accertamento comunale decade completamente.
Se il pagamento è stato omesso per più anni, occorre calcolare le sanzioni su ciascun anno d’imposta separatamente, compilando F24 distinti per ogni periodo di imposta evaso e congiungendo la relativa documentazione di regolarizzazione a corredo.
Le sanzioni possono cambiare ulteriormente? Sì, il legislatore aggiorna periodicamente i parametri di interesse e può rimodulare percentuali e tempistiche: consultare sempre i siti istituzionali e i regolamenti aggiornati al 2026.
In sintesi: la procedura del ravvedimento operoso IMU 2026 è rigorosa, premia la rapidità e impone la massima precisione nella compilazione di calcoli e modelli. Ogni errore nella determinazione della sanzione, degli interessi o nella compilazione dei dati può portare a ulteriori richieste da parte del Comune, anche a distanza di mesi.
Errori comuni, rischi e check-list pratica per la regolarizzazione IMU: come evitare contestazioni e comportarsi con la documentazione
La fase post-pagamento IMU è ricca di insidie: anche una piccola svista può costare caro a causa dei controlli incrociati effettuati dai Comuni nell’ambito delle nuove procedure digitali e delle banche dati unificate.
Gli errori più frequenti riscontrati nel 2026 sono:
- Calcoli errati della base imponibile: uso di rendite catastali non aggiornate, mancata rivalutazione del 5%, coefficiente catastale sbagliato
- Applicazione di aliquote superate o non pubblicate: la verifica va sempre fatta sui portali ufficiali (Comune/Federalismo Fiscale)
- Mancata ripartizione in comproprietà: omissione anche di una sola quota comporta sanzioni per ciascun cointestatario, rischiando la perdita di detrazioni o agevolazioni
- Dimenticanza di dichiarare variazioni patrimoniali, successorie o residenziali (compra/vendi, successione, cambio d’uso, locazioni, accorpamenti, divisioni) entro il 30 giugno dell’anno successivo
- Mancata allegazione o mancata regolarità della documentazione che giustifica agevolazioni/esenzioni (comodato, contratti registrati, perizie tecniche, domanda agevolazione, richiesta AIRE, ecc.)
- Autocertificazione non valida per immobili inagibili/inabitabili: la legge esige perizia tecnica asseverata
- Compilazione errata del modello F24 (codice tributo, Comune, indicazione dell’anno, importo non allineato, causale sbagliata)
- Mancata conservazione di ricevute, F24, fotocopie di comunicazioni, visure aggiornate: occorrono in caso di accertamento fino a 5 anni dopo il versamento
- Sottovalutazione dei controlli sulle utenze domestiche e sui consumi: i dati Istat vengono incrociati con le presenze effettive.
- Perdita di esenzioni e agevolazioni, anche retroattiva, per errori o omissioni nella documentazione
- Sanzioni pecuniarie fino al 25% in caso di accertamento comunale per irregolarità non sanate con ravvedimento spontaneo
- Cartelle esattoriali e recuperi coattivi delle somme non pagate
- Richieste separate di pagamento per ogni comproprietario o erede quando la dichiarazione non è ripartita correttamente
- Richieste immediate di integrazione d’imposta e sanzione piena in caso di mancanza anche di un singolo requisito per agevolazione (es: contratto non registrato, perizia assente, domanda inoltrata fuori termine, omessa dichiarazione variazione anagrafica o catastale).
- Verificare sul portale ufficiale del Comune l’aliquota e i regolamenti 2026 disponibili
- Controllare la rendita catastale in visura e assicurarsi che sia aggiornata alla situazione al 1° gennaio
- Ricalcolare la base imponibile e l’imposta in autonomia oppure affidarsi a un professionista, specie nei casi di multiproprietà, successioni, divisioni, agevolazioni complesse
- Compilare il modello F24 con attenzione a ogni campo: numero immobili, codice tributo, codice catastale, Comune, annotazione dell’anno 2026
- Conservare accuratamente ricevute, copia del versamento, e ogni modulistica inviata/ricevuta, sia cartacea che digitale, per almeno 5 anni
- Monitorare eventuali comunicazioni dal Comune nei mesi successivi al pagamento
- In caso di errore accertato, agire immediatamente con un nuovo pagamento integrativo e presentare dichiarazione correttiva, seguendo le modalità indicate dal Comune o dal portale MEF
- Per immobili inagibili, inabitabili o oggetto di riduzioni particolari, acquisire sempre perizia firmata da tecnico abilitato ed allegarla tempestivamente
- Chiedere informazioni dettagliate all’ufficio tributi comunale in caso di dubbi su regole comunali, regolamenti speciali o nuove interpretazioni della legge nazionale.
Leggi anche
- Ravvedimento operoso IMU 2026: sanzioni aggiornate e procedura e istruzioni se si paga in ritardo
- IMU 2026: dopo il pagamento, i controlli che devi fare per non avere sorprese
- IMU si paga oggi, e la TARI quando? Le scadenze fiscali sulla casa da non dimenticare


Dott. Giovanni Matano
Il Dott. Giovanni Matano è un esperto di fiscalità pratica e consulente fiscale con oltre 15 anni di esperienza nel settore. Laureato in Economia e Commercio presso l'Università Bocconi di Milano, ha dedicato la sua carriera a supportare piccole e medie imprese nella pianificazione fiscale e nell'ottimizzazione delle agevolazioni fiscali. La sua competenza si estende anche ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra