In Italia il carico fiscale sulle eredità è contenuto rispetto al resto d'Europa, grazie a franchigie generose per coniugi e figli, ma il valore che l'erede incassa realmente dipende da un insieme di variabili: imposte ipotecarie e catastali sugli immobili, spese burocratiche, onorari professionali e soprattutto i debiti lasciati dal defunto.
Quando si parla di eredità, la prima domanda che ci si pone è quasi sempre la stessa: quanto arriverà davvero nelle mie tasche? La risposta, in Italia, dipende da un insieme di fattori che vanno ben oltre il valore nominale del patrimonio lasciato dal defunto. Tra imposta di successione, imposte ipotecarie e catastali, spese notarili, debiti ereditati e costi burocratici, la cifra che l'erede incassa realmente può essere sensibilmente più bassa di quella indicata nel testamento o nella dichiarazione di successione.
L'Italia ha una tassazione di successione tra le più basse d'Europa
Prima di entrare nel dettaglio dei costi, è utile inquadrare il contesto. Secondo i dati dell'Osservatorio Conti Pubblici Italiani, l'imposta italiana sulle successioni e donazioni è caratterizzata da franchigie molto elevate e da aliquote basse, soprattutto se paragonate a quelle di altri grandi paesi europei. Il gettito complessivo generato da questa imposta in Italia si è fermato a 1.043 milioni di euro nel 2022, una cifra nettamente inferiore rispetto a quella incassata da altri Stati: la Francia, ad esempio, nel 2021 ha raccolto 18,6 miliardi di euro, la Germania 9,8 miliardi, il Regno Unito 7 miliardi e la Spagna 3,5 miliardi. In rapporto al PIL, il prelievo francese risulta quattordici volte superiore a quello italiano.
Questo significa che, rispetto ad altri paesi, in Italia una parte più consistente dell'eredità arriva effettivamente agli eredi. Ma non significa che il passaggio generazionale sia gratuito: ci sono comunque diverse voci di costo da considerare.
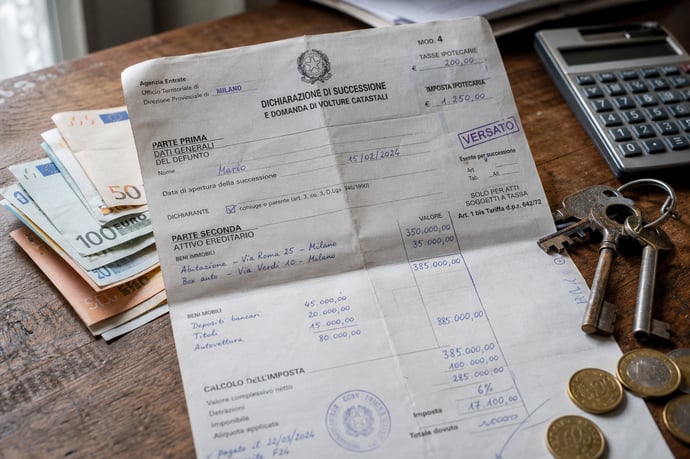
L'imposta di successione si calcola sull'asse ereditario netto, cioè sulla differenza tra il valore complessivo dei beni lasciati (attivo ereditario) e i debiti che il defunto aveva contratto (passività deducibili). Le aliquote variano in base al grado di parentela tra defunto ed erede:
- Coniuge e figli (anche adottivi), genitori e nipoti in linea retta
- Aliquota del 4%, applicata solo sulla quota che supera la franchigia di 1.000.000 di euro per ciascun erede. Se due figli ereditano, ognuno ha diritto alla propria franchigia individuale di un milione, non condivisa.
- Fratelli e sorelle
- Aliquota del 6%, con una franchigia molto più contenuta, pari a 100.000 euro per ciascun beneficiario.
- Altri parenti fino al quarto grado e affini fino al terzo grado
- Aliquota del 6%, ma senza alcuna franchigia: si paga fin dal primo euro.
- Altri soggetti estranei alla famiglia
- Aliquota dell'8%, anch'essa senza franchigia.
- Persone con disabilità grave
Un esempio pratico rende l'idea: se un figlio eredita un patrimonio di 800.000 euro, non paga nulla, perché resta sotto la soglia di franchigia. Se invece eredita 1.200.000 euro, l'imposta si applica solo sui 200.000 euro eccedenti, generando un tributo di 8.000 euro (il 4% di 200.000).
Le imposte ipotecaria e catastale: il costo nascosto degli immobili
Molti eredi pensano che, restando sotto la franchigia, non dovranno pagare nulla. È un errore comune. Quando nell'eredità sono presenti immobili, scattano sempre due imposte aggiuntive, indipendentemente dal fatto che l'imposta di successione sia dovuta o meno:
- imposta ipotecaria: 2% del valore catastale dell'immobile
- imposta catastale: 1% del valore catastale dell'immobile.
Facciamo un esempio numerico: un figlio eredita dal padre una casa con valore catastale di 120.000 euro e un conto corrente di 50.000 euro. L'imposta di successione è pari a zero, perché rientra nella franchigia di un milione. Ma sull'immobile dovrà comunque versare il 3% di 120.000 euro, ovvero 3.600 euro, tra ipotecaria e catastale.
Un altro esempio, su un immobile con valore catastale di 150.000 euro:
- imposta ipotecaria: 150.000 × 2% = 3.000 euro
- imposta catastale: 150.000 × 1% = 1.500 euro
- totale: 4.500 euro.
Se almeno uno degli eredi ha i requisiti per l'agevolazione prima casa (non possedere altri immobili nello stesso Comune, trasferire la residenza nell'immobile ereditato, non aver già usufruito in passato dell'agevolazione), le imposte ipotecaria e catastale non si calcolano più in percentuale, ma diventano fisse a 200 euro ciascuna, per un totale di 400 euro, a prescindere dal valore dell'immobile. Su una casa da 300.000 euro, la differenza tra il regime ordinario (9.000 euro di ipotecaria e catastale) e quello agevolato (400 euro) è enorme.
Le altre spese burocratiche da mettere in conto
Oltre alle imposte principali, la successione comporta una serie di costi accessori spesso sottovalutati:
- imposta di bollo: 85 euro per ogni conservatoria interessata (dipende da quanti Comuni o zone catastali sono coinvolti)
- tassa ipotecaria: circa 35 euro per ogni conservatoria
- attestazione di avvenuta presentazione telematica: circa 32 euro
- diritti fissi di presentazione: 12,40 euro, più 0,62 euro per ogni pagina della dichiarazione oltre la prima.
Rivolgendosi a un CAF
- successione semplice, solo liquidità: 300-400 euro
- successione con uno o due immobili: 400-500 euro
- successione complessa, con molti immobili o eredi: 500-700 euro.
- successione semplice: 800-1.200 euro
- successione con immobili: 1.200-1.800 euro
- successione complessa: 1.800-2.500 euro.
I debiti del defunto riducono il valore netto dell'eredità
Un aspetto cruciale, spesso trascurato, è che si eredita non solo l'attivo, ma anche il passivo. Chi accetta un'eredità pura e semplice risponde dei debiti del defunto anche con il proprio patrimonio personale, oltre i beni ricevuti. Tra le passività che riducono il valore netto dell'asse ereditario rientrano:
- mutui e finanziamenti non ancora estinti
- debiti verso l'Agenzia delle Entrate (imposte non pagate, cartelle esattoriali)
- debiti verso fornitori o professionisti
- spese mediche e funerarie documentate, deducibili entro certi limiti.
Quanto resta davvero all'erede: uno scenario riassuntivo
Mettendo insieme tutte le voci, su un'eredità composta da un immobile con valore catastale di 200.000 euro e liquidità per 100.000 euro, lasciata da un genitore a un figlio unico, il conto è approssimativamente questo:
- imposta di successione: 0 euro (sotto la franchigia di 1 milione)
- imposta ipotecaria e catastale (3% su 200.000): 6.000 euro, oppure 400 euro con agevolazione prima casa
- bolli e diritti vari: circa 150-200 euro
- spese professionali (CAF o notaio): tra 400 e 1.500 euro
In Italia, dunque, il carico fiscale sulle eredità resta contenuto rispetto al resto d'Europa, grazie a franchigie generose per coniugi e figli. Tuttavia, il valore che l'erede incassa realmente dipende da un insieme di variabili: imposte ipotecarie e catastali sugli immobili, spese burocratiche, onorari professionali e soprattutto i debiti lasciati dal defunto. Conoscere in anticipo questi elementi, magari con l'aiuto di un CAF o di un notaio, permette di evitare brutte sorprese e di gestire la successione nel modo più conveniente possibile.
Leggi anche
- Quanti soldi si ereditano davvero in Italia: tasse, costi, debiti diminuiscono il valore di quanto si riceve
- Escluso dall'eredità da circa 460mila euro per un cappello al funerale: la causa che divide due fratelli
- Benestanti, poveri o ricchi: la nuova e unica forma di staffetta generazionale per migliorare la propria vita sta per arrivare


Dott. Giovanni Matano
Il Dott. Giovanni Matano è un esperto di fiscalità pratica e consulente fiscale con oltre 15 anni di esperienza nel settore. Laureato in Economia e Commercio presso l'Università Bocconi di Milano, ha dedicato la sua carriera a supportare piccole e medie imprese nella pianificazione fiscale e nell'ottimizzazione delle agevolazioni fiscali. La sua competenza si estende anche ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra