La proposta di riforma per le auto aziendali a uso promiscuo dal 2027 potrebbe cambiare deducibilità e tassazione dei dipendenti. Ecco quali veicoli coinvolgerebbe, come inciderebbero ricariche e costi e a che punto è l’iter.
Le associazioni del settore automotive hanno proposto per il 2027 di portare da 18.075 a 26.000 euro il limite di deducibilità delle auto aziendali, collegando la misura al rinnovo delle flotte e a una maggiore diffusione di elettriche e ibride plug-in. La riforma fiscale è ancora da approvare.
Per le imprese che pianificano gli acquisti, il vantaggio prospettato riguarda soprattutto i veicoli a basse emissioni. Fringe benefit in busta paga e deduzione del costo per l’impresa seguono calcoli distinti. La proposta stima circa 400.000 veicoli nel triennio 2027-2029 e un impatto economico di 515 milioni di euro.
La proposta associa alle misure una stima di circa 400.000 veicoli nel 2027-2029 e un impatto economico di 515 milioni di euro. Il primo dato riguarda la platea o il volume di auto interessate nell’arco del triennio; il secondo quantifica la dimensione economica attribuita alla misura e ai suoi effetti stimati.
Il possibile meccanismo combina una maggiore convenienza a sostituire i mezzi e a scegliere alimentazioni elettriche o plug-in con il normale ciclo di rinnovo delle flotte. Se alcune imprese anticipassero gli acquisti, auto aziendali ancora relativamente recenti potrebbero arrivare prima sul mercato dell’usato. Per chi cerca una vettura di seconda mano, l’offerta potrebbe così includere più auto giovani rispetto a quelle che restano in circolazione per otto-dieci anni.
L’entità dei risultati dipenderà dalle decisioni di acquisto, dalla struttura dei contratti e dalla convenienza economica per ciascuna impresa. La stima dei 515 milioni descrive il valore economico attribuito alla proposta.
Flotte aziendali, la scelta si programma prima
Durata dei contratti, alimentazione e modalità di assegnazione delle auto sono decisioni che le imprese prendono con anticipo. Una variazione fiscale con decorrenza nel 2027 inciderebbe sui piani di sostituzione. Per ora, però, la programmazione pluriennale deve basarsi sulle norme vigenti, tenendo la riforma come scenario possibile.
Per le flotte il ciclo medio di rinnovo è di circa quattro anni. Le auto private, invece, restano spesso in circolazione per otto-dieci anni. Il ricambio aziendale può così portare sul mercato dell’usato vetture relativamente recenti, con manutenzione e percorrenze legate a un utilizzo professionale.
La proposta punta a rendere più conveniente il rinnovo per le imprese. La deduzione riduce il reddito imponibile secondo le regole fiscali applicabili all’azienda; il risparmio dipende dal costo effettivo, dalla quota deducibile e dall’aliquota.
L’aumento del massimale, la detassazione dei rimborsi per la ricarica domestica e le misure legate al rinnovo delle flotte sono proposte per il 2027. L’iter legislativo dovrà tradurle in una norma approvata e definirne ambito, decorrenza, percentuali e modalità operative. Fino ad allora, aziende e lavoratori applicano le disposizioni fiscali vigenti.
Con l’approvazione della riforma, le imprese potrebbero dedurre una quota maggiore dei costi delle auto elettriche e plug-in entro il nuovo massimale, aggiornare i piani di sostituzione e gestire con un trattamento dedicato i rimborsi per la ricarica domestica. Per i dipendenti resterebbe rilevante il regime del fringe benefit, già più favorevole per le alimentazioni elettriche.
Un ricambio aziendale più rapido avrebbe effetti anche sul mercato dell’usato, aumentando la disponibilità di vetture recenti. Il passaggio da 18.075 a 26.000 euro e le altre misure restano, per ora, uno scenario riferito al 2027.
Quali auto rientrerebbero nella proposta
Il perimetro è definito per categorie fiscali. Le alimentazioni indicate sono le auto elettriche a batteria e le ibride plug-in, ricaricabili anche collegandole alla rete. Per la classificazione conta la tipologia del veicolo.
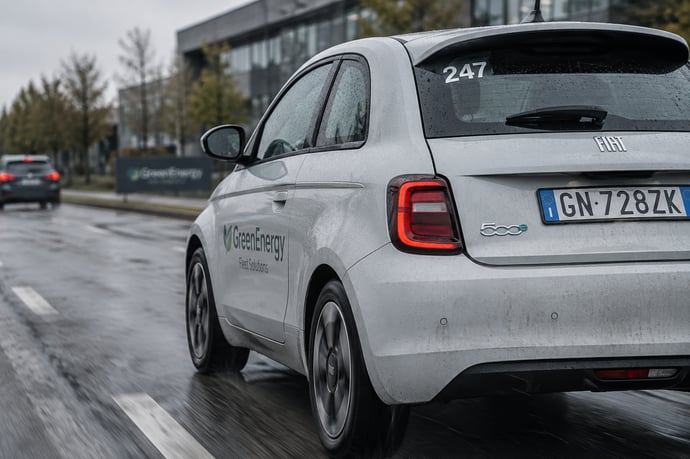
Tra le elettriche si possono citare Fiat 500e, Tesla Model 3 e Volkswagen ID.3; tra le plug-in, Jeep Compass 4xe, BMW Serie 3 plug-in e Toyota Prius Plug-in. Sono esempi di modelli appartenenti alle due categorie. L’inquadramento fiscale dipenderà dalle caratteristiche tecniche dell’auto e dalla formulazione definitiva della norma.
L’alimentazione conta già nel calcolo del fringe benefit per le auto a uso promiscuo assegnate dal 2025. Il regime ordinario parte da una percorrenza convenzionale di 15.000 chilometri annui e dal costo chilometrico indicato nelle tabelle ACI. A quel valore si applicano percentuali diverse: 10% per le elettriche, 20% per le plug-in e 50% per le altre motorizzazioni. La proposta per il 2027 interviene invece sulla deducibilità dei costi aziendali.
Deducibilità: dal limite vigente al nuovo massimale
Per le categorie interessate, il massimale di deducibilità salirebbe da 18.075 a 26.000 euro. Il calcolo tiene conto delle percentuali di deducibilità previste per la singola fattispecie e del costo fiscalmente rilevante. Le regole possono cambiare in base all’utilizzo e all’assegnazione del veicolo.
Si consideri un’impresa che nel 2027 acquisti un’elettrica da 30.000 euro. Se la proposta consentisse di applicare il massimale di 26.000 euro e, per un’auto non concessa a un dipendente, una percentuale di deducibilità del 20%, la quota deducibile sarebbe di 5.200 euro: 26.000 moltiplicati per il 20%. Con un’aliquota IRES del 24%, il risparmio teorico sull’imposta ammonterebbe a 1.248 euro, prima di considerare le altre componenti fiscali e contabili.
Con il limite di 18.075 euro, mantenendo la stessa percentuale e la stessa aliquota, la deduzione sarebbe di 3.615 euro e il risparmio IRES di 867,60 euro. Nell’esempio, la differenza è pari a 1.585 euro di deduzione e a 380,40 euro d’imposta. Per una società che concede l’auto in uso promiscuo si applicano percentuali diverse; una ditta individuale o un professionista, inoltre, non calcola l’imposta con l’aliquota IRES.
Quando l’auto è assegnata a un dipendente, il regime ordinario prevede una percentuale di deduzione diversa da quella usata nell’esempio. Il calcolo va quindi impostato sulla situazione effettiva. Per leasing e noleggio, i canoni seguono le rispettive regole fiscali. Il nuovo tetto inciderebbe soprattutto sui veicoli il cui costo supera il limite attuale, mentre il risparmio continuerebbe a dipendere dalla quota deducibile.
Fringe benefit e tassazione del dipendente
Con l’auto aziendale a uso promiscuo il lavoratore può utilizzare il mezzo anche per esigenze private. Il valore convenzionale di questa disponibilità entra nel reddito da lavoro dipendente e produce effetti fiscali e contributivi. Per i veicoli soggetti al regime introdotto dal 2025, il calcolo considera il costo ACI per 15.000 chilometri e la percentuale legata all’alimentazione. Gli importi eventualmente versati dal dipendente incidono secondo le regole applicabili.
Il massimale di deducibilità proposto riguarda invece l’impresa. Per il dipendente il fringe benefit delle auto elettriche segue la percentuale del 10%, mentre la deduzione aziendale richiede un calcolo separato.
Le flotte possono comprendere auto entrate in servizio in periodi diversi e soggette a regimi transitori. La normativa vigente mantiene criteri precedenti per alcune vetture assegnate entro il 2024 e per quelle ordinate entro la stessa data e consegnate nel periodo previsto dalla disciplina transitoria. Immatricolazione, ordine e assegnazione concorrono a definire il trattamento fiscale dei singoli veicoli.
Ricarica domestica e spese di energia
Tra le misure prospettate c’è la detassazione dei rimborsi al dipendente per l’energia usata nella ricarica domestica dell’auto aziendale. Se approvata nei termini proposti, la misura permetterebbe all’impresa di rimborsare la spesa senza farla concorrere al reddito imponibile del lavoratore, secondo i requisiti definiti dalla norma.
La ricarica a casa ha un trattamento distinto dalle spese sostenute presso colonnine pubbliche e dal rifornimento tradizionale. Per carburanti e ricariche pubbliche, i pagamenti aziendali o i rimborsi delle spese documentate seguono le regole fiscali e amministrative previste per trasferte e beni aziendali. La nuova previsione riguarda invece il costo sostenuto dal dipendente presso la propria abitazione.
Per gestire i rimborsi, l’impresa dovrebbe collegarli alla ricarica del veicolo assegnato e alle modalità di rendicontazione che saranno stabilite dal provvedimento definitivo. La misura si applicherebbe alle spese riconducibili all’alimentazione dell’auto aziendale, nel rispetto dei requisiti previsti.
Alberto Pelletti
Alberto Pelletti è un esperto del settore motori con oltre 18 anni di esperienza nel campo dell’analisi automotive. Opera a Torino come consulente per aziende e privati, collaborando con realtà attive nel settore automobilistico. Le sue competenze spaziano dalla valutazione delle flotte aziendali all’ottimizzazione dei costi di gestione dei veicoli. Grazie alla sua lunga esperienza, ha sviluppa...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra