Rimborso IRPEF in busta paga o nella dichiarazione successiva: cosa conviene davvero in caso di incapienza 730
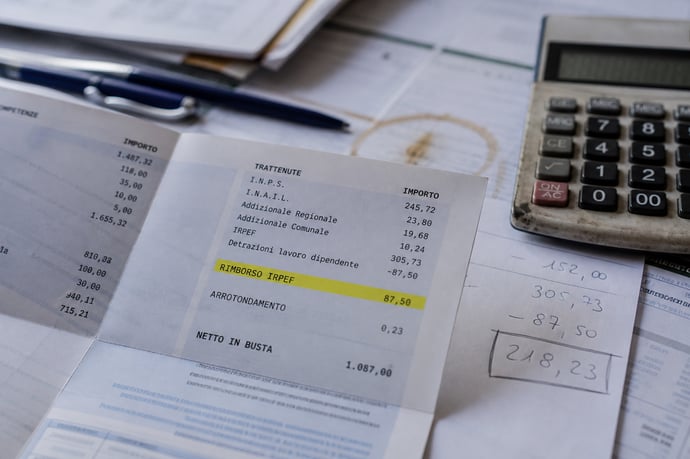
Rimborso IRPEF tra busta paga e dichiarazione, approfondendo i casi di incapienza del 730, tempi, controlli dell'Agenzia delle Entrate e le migliori strategie per evitare errori e ottimizzare il rimborso.
La gestione dei conguagli derivanti dai modelli 730 costituisce una delle principali responsabilità affidate ai sostituti d'imposta, soprattutto nei mesi estivi, quando si manifesta il flusso più consistente di questi adempimenti. Durante tale periodo, una delle criticità più frequenti è rappresentata dai casi di incapienza, ovvero quelle situazioni in cui le ritenute fiscali disponibili non risultano sufficienti per finanziare i rimborsi IRPEF spettanti al contribuente. Questa circostanza si verifica anche quando la retribuzione mensile non permette di trattenere integralmente le somme dovute a debito. In tali casi, è fondamentale che il datore di lavoro svolga una puntuale analisi della tipologia di incapienza, valutando gli effetti sui conguagli e applicando le soluzioni normative per il recupero dei crediti e il versamento dei debiti residui.
L'incapienza può interessare diversi scenari: dal lavoratore con basse ritenute mensili, alle situazioni di cassa integrazione, o nei passaggi di datore di lavoro nel corso dell'anno. Analizzare questi meccanismi è indispensabile per comprendere come gestire correttamente il rimborso IRPEF a credito e garantire la tutela dei diritti dei contribuenti, anche in ottica di efficienza e affidabilità dei flussi amministrativi e contabili.
Rimborso IRPEF 730: come funziona in busta paga
Quando emerge un credito IRPEF dalla dichiarazione dei redditi Modello 730, il rimborso avviene secondo un iter regolamentato che coinvolge diversi soggetti e strumenti informatici. Se il contribuente ha indicato un sostituto d'imposta (datore di lavoro o ente pensionistico), la restituzione del credito avviene nel cedolino della busta paga o pensione, senza che sia richiesto alcun adempimento aggiuntivo da parte del lavoratore o pensionato.
L'Agenzia delle Entrate, una volta ricevuta e processata la dichiarazione, elabora il prospetto di liquidazione (modello 730-4) che viene trasmesso al datore di lavoro. Quest'ultimo ha il compito di effettuare il conguaglio nella prima mensilità utile, compensando il credito maturato con le ritenute IRPEF mensili normalmente trattenute. Il credito viene così incrementato al netto della retribuzione del mese successivo all'elaborazione, rendendo il processo chiaro e trasparente al dipendente.
La tempistica di rimborso segue il calendarizzazione degli invii:
- Modello 730 inviato entro maggio: rimborso in busta paga a luglio.
- 730 inviato a giugno/luglio: rimborso ad agosto/settembre.
- Presentazione vicino alla scadenza (fine settembre): rimborso nei mesi autunnali.
Nel 730 a debito invece, il datore di lavoro tratterrà l'importo dovuto sul cedolino. Il meccanismo si attiva anche per gli acconti IRPEF o le rateizzazioni richieste dal dipendente. Se il modello 730 è presentato senza sostituto d'imposta, allora la liquidazione del credito non passerà dalla retribuzione ma sarà gestita dall'Agenzia delle Entrate, tramite accredito sul conto corrente o altri strumenti, secondo tempistiche e modalità proprie, dettagliate più avanti.
Cosa succede in caso di incapienza del sostituto d'imposta
La cosiddetta incapienza della busta paga o del sostituto si presenta quando:
- Le ritenute IRPEF mensili a disposizione sono inferiori all'importo del credito.
- La retribuzione è molto bassa (lavoratori part-time, precari, CIG, ecc.).
- Il datore di lavoro non ha la capienza fiscale necessaria a compensare subito l'intero credito (ad esempio, perché il monte ritenute da versare è saturo dalle altre posizioni dei dipendenti).
Un esempio pratico: se il credito è di 1.000 €, ma il datore può restituire solo 200 € al mese in assenza di altre ritenute, saranno necessari cinque mesi per completare il rimborso. L'eventuale importo residuo non rimborsato al 31 dicembre verrà riportato nella Certificazione Unica dell'anno successivo o potrà essere richiesto tramite dichiarazione dei redditi futura.
Casi di cambio datore di lavoro, disoccupazione temporanea, periodo di CIG a zero ore o situazioni simili richiedono ulteriore attenzione: se la posizione lavorativa si interrompe prima della completa restituzione, il metodo migliore può essere la richiesta di rimborso diretto tramite Agenzia delle Entrate o l'utilizzo di modelli integrativi o correttivi, come normato dalle istruzioni annuali dell'Agenzia.
La logica di recupero si applica anche alle addizionali regionali e comunali, che in caso di incapienza vanno verificate e aggiornate nella dichiarazione/Certificazione Unica, per evitare perdite di credito.
Rimborso IRPEF diretto dall'Agenzia delle Entrate
Quando il contribuente presenta il modello 730 2026 senza sostituto, il rimborso è erogato dall'Agenzia delle Entrate tramite bonifico sull'IBAN intestato o cointestato, comunicato attraverso l'Area Riservata.
Il pagamento, tuttavia, è soggetto a tempistiche più lunghe rispetto all'accredito in busta paga: normalmente inizia da dicembre e può protrarsi fino ai primi mesi dell'anno successivo, in funzione del carico lavorativo dell'amministrazione e della presenza di controlli preventivi:
|
Tempistica standard |
Entro fine anno per dichiarazioni ordinarie |
|
In presenza di controlli |
Entro 6 mesi dalla scadenza della presentazione (art. 5, comma 3-bis, D.Lgs. 175/2014) |
Il controllo preventivo può essere attivato in diverse situazioni:
- Credito superiore a 4.000 euro o scostamenti rilevanti rispetto al precompilato
- Detrazioni, deduzioni e dati incoerenti rispetto alle basi dati
- Modifiche significative apportate dal contribuente rispetto alla precompilata
È essenziale che l'IBAN sia corretto e aggiornato: dati bancari non validi o assenti rallentano significativamente la procedura, costringendo il contribuente a ricorrere a pagamenti alternativi, spesso con ulteriori ritardi.
Strategie, errori comuni e soluzioni per gestire l'incapienza
La corretta gestione dei casi di incapacità di rimborso richiede attenzione in ogni fase:
- Verifica del risultato contabile del 730-3 per valutare la capienza fiscale e la presenza di rateizzazioni o acconti
- Controllo dei dati del sostituto d'imposta inseriti: un datore di lavoro errato o non più attivo può impedire il conguaglio
- Monitoraggio dello stato della pratica nel proprio cassetto fiscale, per individuare eventuali blocchi o notifiche di controllo preventivo da parte dell'Agenzia
- Aggiornamento tempestivo dell'IBAN, anagrafica e recapiti per prevenire rifiuti o ritardi nell'erogazione del credito
- Compilazione errata dei dati anagrafici o bancari
- Mancanza di verifica sulle ritenute realmente disponibili in busta paga
- Omissione della variazione del datore di lavoro nel caso di passaggi occupazionali successivi all'invio del modello 730
- Ignorare le addizionali non recuperate, che invece possono generare un rimborso autonomo nella Certificazione Unica
- Se il rimborso non viene erogato a causa di incapienza, la quota residua sarà recuperabile nella dichiarazione successiva o tramite conguaglio nell'anno successivo
-
In presenza di errori, si possono presentare 730 integrativi, rettificativi o modello Redditi correttivo/integrativo (art. 2 D.P.R. 322/1998), in base ai casi:
- Integrativo: per correggere dati dichiarati dal contribuente
- Rettificativo: errori del CAF/professionista
- Redditi Integrativo: per rettifiche oltre i termini ordinari del 730
- Se la dichiarazione sfocia in un debito, rateizzazione in busta paga e controllo sugli acconti può minimizzare impatti eccessivi sul netto mensile
Leggi anche
- Rimborso IRPEF in busta paga o nella dichiarazione successiva: cosa conviene davvero in caso di incapienza 730
- Taglio Irpef, il risparmio fino a 400 euro si vede finalmente da Luglio ma il 70% degli italiani resta escluso
- Nuova Manovra finanziaria 2026-2027: spuntano i primi interventi allo studio


Dott. Giovanni Matano
Il Dott. Giovanni Matano è un esperto di fiscalità pratica e consulente fiscale con oltre 15 anni di esperienza nel settore. Laureato in Economia e Commercio presso l'Università Bocconi di Milano, ha dedicato la sua carriera a supportare piccole e medie imprese nella pianificazione fiscale e nell'ottimizzazione delle agevolazioni fiscali. La sua competenza si estende anche ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra