Affitto breve o affitto 4+4: quale conviene in base a differenze di regole, tassazione e rischi, con esempi e simulazioni di guadagno su casi reali per aiutare a valutare quale soluzione sia più vantaggiosa secondo le proprie esigenze
L’attuale contesto immobiliare impone scelte rapide, informate e consapevoli: le differenze tra affitti brevi e contratti 4+4, oggi, non sono solo una questione contrattuale, ma una decisione in grado di impattare drasticamente sui guadagni e sulla gestione degli immobili. Le ultime normative e la stretta sui controlli fiscali stanno ridefinendo il settore, con nuove opportunità e rischi per chi mette a reddito le proprie proprietà.
Le regole sono cambiate in modo rilevante. Proprietari e investitori immobiliari devono aggiornarsi per evitare errori costosi, soglie fiscali mancati vantaggi e, nei casi peggiori, il rischio di contenziosi. Un errore nella valutazione iniziale può costare migliaia di euro l’anno e limitare fortemente la redditività dell’investimento.
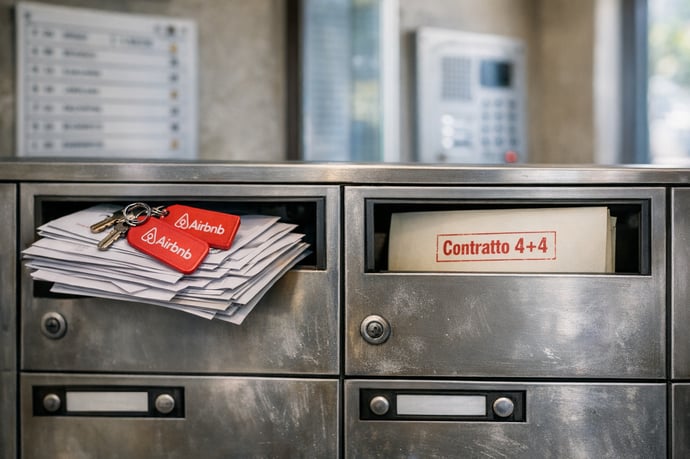
Inizia così una vera e propria corsa alla strategia migliore, tra le sirene di Airbnb e la sicurezza dei contratti a lungo termine. Nei centri storici delle grandi città e nelle mete turistiche la spinta verso la locazione breve è evidente, ma non sempre è la soluzione più remunerativa. Variabili come la posizione dell’immobile, la stagionalità, i nuovi obblighi di legge e le aliquote fiscali differenziate obbligano ad approfondire in modo attento ogni aspetto prima della scelta.
L’analisi dettagliata dei profili fiscali, degli obblighi burocratici e delle opportunità legate a ciascuna forma contrattuale aiuta a orientarsi. Il tutto deve tener conto delle nuove soglie imposte dalla Legge di Bilancio 2026 e delle differenze tra gestire uno o due immobili (che permettono di restare privati) oppure più unità (con obbligo di regimi d’impresa).
Regole fiscali, obblighi e limiti di affitto breve e affitto 4+4: come scegliere in base al profilo e al numero di immobili
Il quadro normativo sugli affitti brevi è stato profondamente modificato: un approccio superficiale può comportare sanzioni e perdita di vantaggi fiscali importanti. Ogni regime presenta specifici requisiti, limiti e vincoli, che impattano direttamente sulla convenienza di affitto breve o del classico 4+4 dal punto di vista personale e patrimoniale.
Le principali differenze possono essere così riassunte:
- Affitto breve: massimo 30 giorni per singolo inquilino, gestione anche senza partita IVA se non si superano 2 appartamenti; tassazione con cedolare secca (21% sul primo, 26% dal secondo), oppure regime d’impresa oltre le due unità. Obblighi: registrazione contratti all’Agenzia delle Entrate sopra i 30 giorni (o se la somma dei giorni con lo stesso conduttore supera 30 in un anno), comunicazione alloggiati in Questura, ottenimento ed esposizione del CIN (Codice Identificativo Nazionale), ottemperanza alle norme di sicurezza impianti e, in alcune regioni/comuni, obblighi urbanistici e regolazioni aggiuntive.
- Contratto 4+4: durata minima 4 anni, rinnovabile per altri 4; possibilità di tassazione in ordinario, oppure cedolare secca fissa al 21% sul canone dichiarato; registrazione obbligatoria del contratto in ogni caso. Nessun obbligo di apertura partita IVA salvo molteplicità di immobili a scopo imprenditoriale; minor incidenza di burocrazia rispetto all’affitto breve. Rischio di morosità più elevato, tempi lunghi per il recupero forzoso dell’immobile.
La scelta del regime fiscale influisce pesantemente sui guadagni netti. Il privato può sfruttare la cedolare secca (agevolata fino a due immobili), mentre l’imprenditore beneficerà di deduzioni forfettarie oppure di regimi di vantaggio per nuove iniziative (5% aliquota sostitutiva per i primi 5 anni in forfettario). Recenti regole hanno alzato la pressione fiscale sul secondo immobile breve (aliquota dal 21% al 26%), in risposta ai cambiamenti di mercato e alla necessità di limitare squilibri residenziali nei centri urbani.
Particolare attenzione va ai Codici ATECO per la classificazione dell’attività (68.20.09 per locazione pura, 55.20.42 per servizi para-alberghieri): questa scelta grava su IVA, oneri previdenziali e uso dell’immobile. L’offerta di servizi accessori sposta l’attività verso il settore ricettivo-alberghiero, con obblighi contributivi (INPS gestione commercianti) solo in alcuni casi e incidenza dell’aliquota IVA al 10% anziché l’esenzione tipica delle locazioni pure.
- Nei centri storici e nelle aree Unesco, non mancano vincoli aggiuntivi, come a Firenze e Roma: a regime sono previsti blocchi o limiti alle nuove aperture, registri cittadini, requisiti di qualità edilizia e monitoraggio degli indici di saturazione tra offerta e domanda abitativa.
- Il CIN diventa punto centrale per la tracciabilità nazionale e locale: l’omessa esposizione comporta sanzioni; in caso di successione ereditaria l’iter va rifatto da capo.
- Affitto breve: guadagni potenzialmente superiori grazie a tariffe giornaliere/settimanali elevate, ma con burocrazia crescente e rischi normativi in rapida evoluzione.
- Contratto 4+4: stabilità e semplicità, rischio di morosità e minor flessibilità nell’aggiornamento dei canoni, ma agevolazioni fiscali consolidate, soprattutto in presenza di cedolare secca.
Confronto pratico: quanto si guadagna con affitto breve rispetto al 4+4? Simulazioni, casi reali ed errori da evitare
La vera differenza tra affitto breve e affitto 4+4 si misura sui numeri reali, non sulle aspettative. La redditività effettiva dipende da molteplici fattori: canoni di mercato, tassi di occupazione, costi di gestione, pressione fiscale e rischi operativi. Analizzare concretamente i possibili guadagni con simulazioni numeriche è essenziale per prendere decisioni informate.Esempio pratico: Un bilocale in zona centrale di una grande città universitaria viene proposto con queste due ipotesi:
- Locazione 4+4: canone annuo dichiarato 10.800€ (900€/mese), regime cedolare secca al 21%.
- Affitto breve: media stagionale 90€/notte, tasso di occupazione 65%, giorni disponibili 330/anno (tenuto conto delle pulizie e della rotazione).
| Parametro | Contratto 4+4 | Affitto breve |
| Canone lordo annuo | 10.800 € | 19.305 € (90x0,65x330) |
| Imposte/cedolare secca | 2.268 € (21%) | 4.054 € (21%, primo immobile) |
| Costi di gestione | 150 € amministrativi | 2.000 € pulizie, 1.500 € commissioni OTA, 1.000 € energetici |
| Guadagno netto stimato | 8.382 € | 10.751 € |
- Il tasso di occupazione resta stabile sopra il 60-65% tutto l’anno
- I costi di gestione non sfuggono di mano (pulizie, commissioni delle piattaforme, manutenzioni rapide nei cambi ospiti)
- Si rimane entro la soglia dei due immobili per non attivare l’obbligo di partita IVA (altrimenti la pressione fiscale aumenta sensibilmente e occorre gestire tutti gli adempimenti amministrativi aggiuntivi)
Errori frequenti e trappole da evitare:
- Sottovalutare i costi di turnover (pulizie, commissioni, manutenzione, ubbi e spese correnti più elevate)
- Non aggiornarsi tempestivamente su modifiche normative comunali o regionali, rischiando blocchi all’attività o sanzioni
- Non calcolare correttamente la pressione fiscale nel superare la soglia dei due immobili: il passaggio a regime d’impresa comporta oneri impliciti spesso poco evidenziati nelle simulazioni troppo ottimistiche
- Eccessiva fiducia nelle medie di tasso di occupazione “promesse” dalle piattaforme, senza verificare la domanda effettiva nella propria zona in bassa stagione
- Dimenticare la tassa di soggiorno: in alcune città incide sensibilmente sulle scelte dei turisti e richiede adempimenti aggiuntivi
- Ignorare la differenza tra locazione breve pura e attività para-alberghiera, che può fare scattare obblighi IVA/contributivi e cambiare i rendimenti attesi
- La sostenibilità economica reale (il guadagno netto dopo imposte e costi di gestione)
- Il livello di rischio accettabile (mancati pagamenti vs danni, turn over degli inquilini, morosità vs periodi vuoti)
- La situazione personale/familiare (tempo disponibile per gestire la proprietà o capacità di delegare a società terze la gestione, con relativo aumento dei costi)
- I vincoli normativi territoriali in continua evoluzione
Arch. Giuseppe Bergodi
Giuseppe Bergodi è un esperto consulente immobiliare con oltre 35 anni di esperienza nel settore. Laureato in Architettura presso il Politecnico di Milano, ha dedicato la sua carriera alla valutazione e gestione di proprietà residenziali e commerciali. Grazie alla sua profonda conoscenza del mercato immobiliare milanese, offre analisi dettagliate e strategie efficaci per ottimizzare gli investi...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra