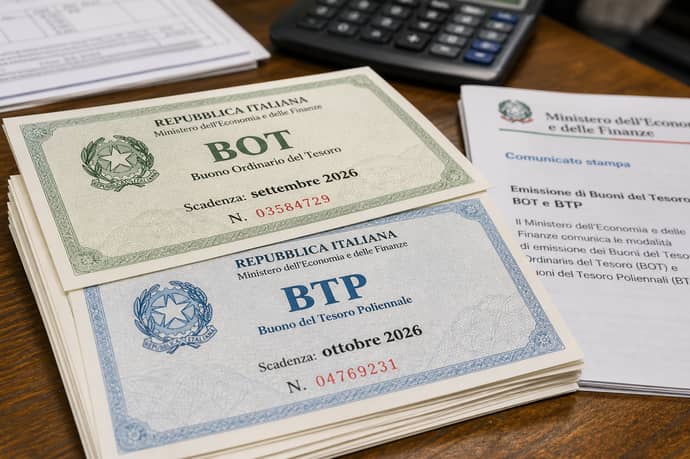
Tra le aste di settembre e ottobre 2026, la scelta tra BOT e BTP dipende da rendimento netto, durata, prezzi e prospettive dei tassi: il calcolo dell'attesa può cambiare la convenienza reale.
Il Ministero dell'Economia e delle Finanze ha programmato anche per il 2026 un calendario annuale delle aste dei titoli di Stato, mentre la Banca d'Italia pubblica per ogni emissione le caratteristiche definitive, i prezzi e i rendimenti. Per chi valuta un BOT o un BTP tra settembre 2026 e ottobre 2026, il dato da inseguire non è il rendimento lordo più alto in assoluto. Conta capire quanto rimane dopo l'imposta, per quanto tempo il denaro resta impegnato e quale guadagno si rischia di perdere aspettando.
Settembre e ottobre non offrono una risposta valida per ogni risparmiatore. Un BOT prossimo alla scadenza può adattarsi meglio a chi vuole recuperare liquidità entro pochi mesi; un BTP, invece, può garantire un flusso di cedole e una durata maggiore. La convenienza effettiva nasce dal confronto tra prezzo di emissione, rendimento a scadenza, commissioni dell'intermediario e possibilità di dover vendere il titolo prima del rimborso.
Il calendario delle aste tra settembre e ottobre 2026
Il calendario delle emissioni è predisposto dal Dipartimento del Tesoro, la struttura del Ministero dell'Economia e delle Finanze che si occupa della gestione del debito pubblico. Le aste vengono eseguite dalla Banca d'Italia, banca centrale della Repubblica italiana, per conto del Ministero. È la stessa Banca d'Italia a pubblicare gli annunci con le indicazioni operative.
Per settembre 2026, l'annuncio pubblicato il 4 settembre 2026 costituisce il riferimento più aggiornato sulle caratteristiche dell'emissione prevista. Nel documento ufficiale sono indicati gli strumenti offerti, le scadenze, l'eventuale cedola, l'importo minimo e massimo, oltre alle date entro cui presentare le domande e a quella di regolamento. Per ottobre il procedimento resta uguale. Il calendario annuale individua le finestre previste, ma la composizione dell'asta viene definita con un annuncio pubblicato alcuni giorni prima. Fino a quel momento non è corretto attribuire all'emissione una cedola precisa, una determinata scadenza o un rendimento certo, se questi elementi non sono ancora stati comunicati.
Il calendario, quindi, serve a sapere quando attendersi un'asta. Non basta, da solo, per stabilire quale titolo sarà più conveniente:
|
Elemento da controllare |
Perché conta |
|
Tipo di titolo |
Il BOT non paga cedole; un BTP ordinario paga cedole semestrali |
|
Scadenza |
Indica per quanto tempo il capitale resta investito |
|
Prezzo di emissione |
Influisce sul rendimento effettivo e sul guadagno espresso in euro |
|
Cedola del BTP |
Indica il flusso periodico, ma non coincide necessariamente con il rendimento |
|
Data di regolamento |
Stabilisce quando il capitale viene addebitato |
|
Rendimento a scadenza |
Consente di mettere a confronto titoli con prezzi e durate differenti |
Il rendimento netto vale più del tasso annunciato
Un esempio ipotetico chiarisce il passaggio dal rendimento lordo al risultato effettivo. Immaginiamo di investire 10.000 euro nel 2026 in un BOT con rendimento lordo annuo ipotetico del 2,80%, mantenuto per dodici mesi. Il guadagno lordo teorico sarebbe di 280 euro.
Con l'imposta del 12,5% resterebbero 245 euro, prima di applicare le commissioni. Se l'intermediario applicasse costi complessivi ipotetici pari a 20 euro, il guadagno netto effettivo scenderebbe a 225 euro. In questa simulazione il capitale finale sarebbe dunque di 10.225 euro:
|
Calcolo BOT ipotetico 2026 |
Importo |
|
Capitale investito |
10.000 euro |
|
Rendimento lordo ipotetico |
2,80% |
|
Guadagno lordo |
280 euro |
|
Imposta del 12,5% |
35 euro |
|
Commissioni ipotetiche |
20 euro |
|
Guadagno netto stimato |
225 euro |
Si tratta di un calcolo semplificato, basato su dodici mesi e sull'ipotesi che il rendimento resti invariato per tutta la durata. Il calcolo reale di un BOT parte dal prezzo di sottoscrizione e dal valore di rimborso, considera i giorni effettivi e applica la convenzione finanziaria prevista. L'esempio serve dunque a capire gli ordini di grandezza; non sostituisce il prospetto dell'asta.
Con un BTP il calcolo richiede qualche passaggio in più. Si può ipotizzare, per il 2026, un titolo con valore nominale di 10.000 euro, cedola lorda annua del 3% e prezzo di acquisto pari a 9.800 euro. Le cedole lorde annuali ammonterebbero a 300 euro. Dopo l'imposta del 12,5%, la cedola netta sarebbe di 262,50 euro.
Se il titolo venisse conservato fino alla scadenza e rimborsato a 10.000 euro, al risultato si aggiungerebbe il guadagno lordo di 200 euro derivante dalla differenza tra il prezzo pagato e il rimborso. Anche questo importo deve essere valutato fiscalmente secondo la disciplina applicabile. Il rendimento complessivo, quindi, non si esaurisce nel 3% della cedola.
La durata resta decisiva. Un BOT annuale e un BTP con scadenza pluriennale non offrono lo stesso tipo di esposizione: il primo limita il periodo durante il quale il denaro resta vincolato, mentre il secondo può assicurare cedole ma risente maggiormente delle oscillazioni di prezzo.
Quanto deve rendere ottobre per compensare l'attesa
Rimandare l'acquisto all'asta di ottobre 2026 comporta un costo-opportunità. Durante quel mese il capitale può restare fermo oppure essere impiegato temporaneamente in uno strumento alternativo, con un rendimento che potrebbe non coincidere con quello dei titoli di Stato.
Il confronto corretto non consiste nel guardare soltanto al rendimento lordo annunciato per ottobre. Bisogna calcolare quanto rendimento aggiuntivo serve per recuperare ciò che si sarebbe potuto ottenere investendo a settembre.
Prendiamo un capitale di 10.000 euro e ipotizziamo un rendimento netto mensile alternativo dello 0,15% tra settembre 2026 e ottobre 2026. Un mese di attesa produrrebbe circa 15 euro. Se l'asta di settembre consentisse di acquistare un titolo con rendimento netto complessivo di 250 euro su un determinato periodo, l'asta di ottobre dovrebbe offrire almeno 265 euro netti, sullo stesso capitale e sulla stessa durata residua, per compensare il rinvio.
Il dato cambia se cambia la durata del nuovo investimento. Nel caso di un titolo di ottobre con durata pari a dodici mesi, i 15 euro aggiuntivi su 10.000 euro equivalgono a circa lo 0,15% netto annuo in più. Prima delle imposte, però, l'incremento lordo dovrebbe essere superiore, perché il 12,5% del rendimento aggiuntivo verrebbe assorbito dalla fiscalità.
La logica può essere espressa in forma semplificata così: al rendimento netto di ottobre va contrapposto il guadagno perso durante l'attesa, e il risultato va messo a confronto con quello ottenibile a settembre. Non basta quindi sapere quale asta presenta il tasso nominalmente più elevato.
Se il titolo di ottobre avesse una scadenza più lunga o più breve rispetto a quello disponibile a settembre, il confronto dovrebbe essere fatto su base annua. Guardare soltanto il guadagno finale porterebbe a mettere sullo stesso piano investimenti con durate diverse.
Tassi in salita o in discesa: cosa accade ai prezzi
Il prezzo dei titoli già acquistati tende a muoversi in direzione opposta rispetto ai tassi di mercato. Quando i rendimenti richiesti dagli investitori aumentano dopo l'acquisto di un BTP, il prezzo del titolo esistente tende a diminuire. Le sue cedole, infatti, diventano relativamente meno interessanti rispetto a quelle offerte dalle nuove emissioni.
Quando i tassi scendono, accade l'opposto: il prezzo del BTP già presente in portafoglio tende a salire. In caso di vendita prima della scadenza, l'aumento può tradursi in una plusvalenza. Un movimento sfavorevole può invece generare una perdita.
L'ampiezza della variazione dipende soprattutto dalla durata residua. Un BTP con scadenza lunga è normalmente più sensibile ai cambiamenti dei rendimenti di mercato rispetto a un titolo breve. È un elemento da tenere presente quando si valuta un investimento che potrebbe essere liquidato prima del rimborso.
Anche un BOT vicino alla scadenza non è completamente immune dal rischio di mercato. Le oscillazioni sono in genere più contenute, ma il prezzo di vendita può comunque essere diverso da quello pagato se il titolo viene ceduto prima del rimborso e nel frattempo le condizioni di mercato sono cambiate.
Tenere fino alla scadenza o vendere prima
Conservare il titolo fino alla scadenza riduce il peso delle oscillazioni intermedie del prezzo. Il rimborso avviene infatti secondo il valore nominale previsto, salvo eventi di credito dell'emittente. Questo non significa che il capitale sia sempre disponibile: resta impegnato fino alla data stabilita.
Il vincolo temporale genera un costo-opportunità. Il denaro investito potrebbe servire prima, oppure si potrebbe presentare un'alternativa con condizioni più favorevoli. La scelta della scadenza deve perciò tenere conto anche della liquidità che il risparmiatore potrebbe dover utilizzare.
La vendita anticipata trasforma il rendimento teorico in un risultato effettivo, determinato dal prezzo di mercato del giorno. Un BTP comprato a 9.800 euro può essere venduto a 10.050 euro se i rendimenti scendono, ma anche a 9.500 euro se salgono. In entrambi i casi bisogna considerare le commissioni, gli eventuali ratei di cedola e le imposte.
Chi può avere bisogno del denaro entro il 2027 può orientarsi verso un BOT o un BTP con scadenza ravvicinata, così da ridurre la probabilità di dover vendere in una fase sfavorevole. Chi ha invece un orizzonte più lungo e accetta le oscillazioni può valutare un BTP pluriennale sulla base del rendimento a scadenza e dei flussi cedolari. Il prezzo osservato ogni giorno non è, da solo, il criterio decisivo per chi intende arrivare al rimborso.
La regola pratica per scegliere l'asta
Il confronto tra settembre 2026 e ottobre 2026 può partire da tre domande: per quanto tempo si può lasciare investito il capitale, quando potrebbe servire la liquidità e quale variazione di prezzo si è disposti ad accettare.
- Settembre 2026 può essere la scelta adatta per chi ha già trovato una scadenza compatibile con le proprie esigenze e considera sufficiente il rendimento netto disponibile. In questo caso non si punta sull'esito dell'asta successiva.
- Ottobre 2026 può risultare preferibile per chi non ha urgenza, può mantenere disponibile la liquidità per un mese e ritiene probabile ottenere un rendimento netto abbastanza alto da compensare il costo dell'attesa.
- Un BOT breve può rispondere meglio alle esigenze di chi cerca una data di rimborso vicina e vuole limitare l'esposizione alle variazioni dei tassi.
- Un BTP può essere valutato da chi accetta una durata più lunga, desidera ricevere cedole periodiche e ha la possibilità di mantenere il titolo fino alla scadenza.
- La divisione del capitale tra più scadenze può ridurre il rischio di concentrare tutto il denaro in una sola asta o in un unico momento dei tassi.
Allo stesso modo, aspettare ottobre 2026 ha senso soltanto quando il possibile incremento del rendimento compensa sia il guadagno perso nel mese precedente sia il rischio che le condizioni dell'asta risultino meno favorevoli. Il dato definitivo, per entrambe le date, sarà quello contenuto nell'annuncio ufficiale e poi nel risultato dell'asta.



Dott. Luca Rossoni
Il dott. Luca Rossoni è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogl...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra