Statali, premi e bonus in busta pagati tassati al 15% nel 2026: chiarimenti, limiti, soglie Agenzia delle Entrate interpello 173
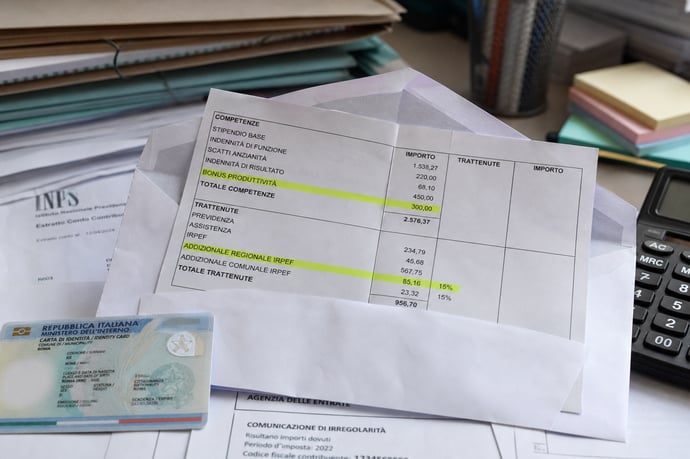
La legge di Bilancio 2026 ha introdotto per i dipendenti pubblici una tassazione agevolata al 15% sui compensi accessori erogati in busta paga: l'Agenzia delle Entrate, con la risposta a interpello n. 173 del 15 settembre 2026, ha chiarito i confini applicativi della misura, sciogliendo i dubbi operativi che stavano creando incertezza tra amministr
La legge di Bilancio 2026 ha introdotto una novità molto attesa dai dipendenti pubblici: una tassazione agevolata al 15% sui compensi accessori erogati in busta paga. Non si tratta però di un beneficio automatico e universale. L'Agenzia delle Entrate, con la risposta a interpello n. 173 del 15 settembre 2026, ha chiarito i confini applicativi della misura, sciogliendo i dubbi operativi che stavano già creando incertezza tra amministrazioni e lavoratori.
La misura prevede che, per l'anno 2026, i compensi relativi al trattamento economico accessorio, comprese le indennità di natura fissa e continuativa, erogati al personale non dirigenziale delle amministrazioni pubbliche, siano assoggettati a un'imposta sostitutiva del 15% in luogo della tassazione ordinaria IRPEF.
L'imposta sostitutiva, in pratica, prende il posto di:
- l'IRPEF ordinaria;
- le addizionali regionali;
- le addizionali comunali.
La misura vale per tutti gli statali, enti locali e funzioni centrali
Uno dei punti che spesso genera confusione riguarda l'ambito soggettivo della misura. La norma non è riservata a una singola categoria di dipendenti pubblici, ma si applica in modo trasversale a tutto il personale non dirigenziale delle amministrazioni pubbliche previsto dalla normativa vigente.
Questo significa che l'agevolazione sul trattamento accessorio riguarda sia i dipendenti degli enti locali (comuni, province, regioni, enti pubblici territoriali) sia il personale delle funzioni centrali (ministeri, agenzie fiscali, enti pubblici non economici a carattere nazionale). Non c'è dunque alcuna distinzione tra comparti: ciò che conta è la natura del compenso erogato (trattamento accessorio o indennità fissa e continuativa) e il rispetto dei requisiti reddituali previsti dalla legge.
Restano invece esclusi dalla misura:
- il personale delle Forze di polizia e delle Forze armate, già beneficiario di un regime agevolativo specifico previsto dall'articolo 45, comma 2, del decreto legislativo n. 95/2017;
- i dirigenti, in quanto la norma si rivolge espressamente al solo personale non dirigenziale.
Va inoltre ricordato che il regime agevolato non è obbligatorio: il lavoratore può presentare una espressa rinuncia scritta, optando così per la tassazione ordinaria qualora questa risultasse per lui più conveniente, situazione che può verificarsi ad esempio in presenza di specifiche detrazioni o deduzioni fiscali.
Cosa chiarisce la risposta all'interpello n. 173/2026
L'istanza di interpello presentata all'Agenzia delle Entrate nasceva da un dubbio applicativo molto concreto, sollevato da un'amministrazione pubblica nella veste di sostituto d'imposta: quale periodo d'imposta considerare per verificare il rispetto della soglia reddituale che condiziona l'accesso all'agevolazione?
La legge, infatti, si limita a stabilire che il beneficio spetta ai titolari di un reddito da lavoro dipendente non superiore a 50.000 euro, senza però indicare espressamente a quale anno fare riferimento per il calcolo.
Con la risposta n. 173/2026, l'Agenzia delle Entrate ha chiarito che, in assenza di una previsione normativa diversa, il limite reddituale dei 50.000 euro va verificato con riferimento allo stesso periodo d'imposta 2026. Non si deve quindi guardare al reddito dell'anno precedente, come invece avviene per altre misure agevolative rivolte al settore privato (si pensi, ad esempio, alla detassazione dei premi di risultato, dove il riferimento è tradizionalmente l'anno d'imposta precedente).
Questa impostazione rappresenta una differenza sostanziale rispetto alle regole applicate ai lavoratori privati e obbliga i datori di lavoro pubblici a un monitoraggio più dinamico, effettuato in corso d'anno, sulla base dei dati reddituali disponibili al momento dell'erogazione.
L'agevolazione non è riconosciuta sempre e a tutti i lavoratori
È importante sottolineare, come emerge chiaramente dal documento di prassi, che la tassazione al 15% non è un beneficio automatico e incondizionato. La norma, infatti, prevede due soglie quantitative ben precise, entrambe da rispettare contemporaneamente:
- una soglia di reddito complessivo del lavoratore;
- un limite massimo sull'importo del compenso agevolabile.
La soglia dei 50.000 euro di reddito e il tetto massimo di 800 euro annui
La tassazione agevolata spetta esclusivamente ai lavoratori titolari di un reddito da lavoro dipendente non superiore a 50.000 euro. Come chiarito dall'interpello, questo limite si verifica prendendo a riferimento l'anno 2026, e non il periodo d'imposta precedente.
Trattandosi di una verifica da effettuare nel corso dello stesso anno di erogazione, l'Agenzia ammette che il controllo possa avvenire sulla base di dati previsionali, poiché al momento dell'erogazione dei compensi accessori il reddito complessivo definitivo del 2026 non è ancora conosciuto con certezza. Non rileva, dunque, il reddito percepito negli anni precedenti: ciò che conta è la stima aggiornata del reddito che il lavoratore maturerà nell'anno in corso.
Il secondo limite riguarda l'importo massimo agevolabile: l'imposta sostitutiva del 15% si applica su un ammontare complessivo annuo non superiore a 800 euro per ciascun lavoratore.
Un aspetto operativo fondamentale chiarito dalla risposta n. 173/2026 è che questo tetto non va calcolato per singola erogazione, ma con riferimento al totale complessivo annuale dei compensi accessori riconosciuti al dipendente. In altre parole, se un lavoratore riceve più erogazioni nel corso dell'anno, il datore di lavoro deve sommarle tutte per verificare che, complessivamente, non superino la soglia degli 800 euro.
L'eventuale parte eccedente rispetto agli 800 euro sarà sottoposta a tassazione ordinaria, con applicazione delle aliquote IRPEF progressive e delle relative addizionali, esattamente come avviene per il resto della retribuzione.
Le indicazioni fornite dall'Agenzia delle Entrate hanno un impatto diretto sull'operatività delle amministrazioni pubbliche in qualità di sostituti d'imposta. Nel corso del 2026, i datori di lavoro dovranno:
- individuare correttamente i compensi riconducibili al trattamento economico accessorio e alle indennità di natura fissa e continuativa, uniche categorie ammesse all'agevolazione;
- monitorare il reddito previsionale del dipendente per l'anno 2026, verificando che non superi i 50.000 euro;
- applicare l'imposta sostitutiva del 15% entro il limite complessivo di 800 euro annui per ciascun lavoratore, sommando tutte le erogazioni agevolabili corrisposte nel periodo;
- assoggettare a tassazione ordinaria l'eventuale eccedenza rispetto al tetto di 800 euro;
- tenere conto dell'eventuale rinuncia scritta presentata dal dipendente, che esclude l'applicazione del regime sostitutivo.
Un esempio pratico
Per comprendere meglio il funzionamento della misura, può essere utile un esempio numerico.
Un dipendente pubblico non dirigenziale, con un reddito da lavoro dipendente stimato per il 2026 non superiore a 50.000 euro, percepisce nel corso dell'anno compensi accessori agevolabili per un totale di 600 euro: in questo caso, l'intero importo potrà beneficiare dell'imposta sostitutiva del 15%.
Se invece lo stesso lavoratore percepisse compensi accessori per 1.200 euro complessivi nell'anno, l'imposta sostitutiva potrà applicarsi solo fino al limite di 800 euro, mentre i restanti 400 euro rientreranno nella tassazione ordinaria IRPEF.
Leggi anche
- Statali, premi e bonus in busta pagati tassati al 15% nel 2026: chiarimenti, limiti, soglie Agenzia delle Entrate interpello 173
- Demansionamento dipendenti pubblici: la Cassazione riscrive le regole con nuova storica sentenza
- Chi è il dipendente statale full stack, cosa fa e cosa significa per la PA e gli enti locali


Dott. Giovanni Matano
Il Dott. Giovanni Matano è un esperto di fiscalità pratica e consulente fiscale con oltre 15 anni di esperienza nel settore. Laureato in Economia e Commercio presso l'Università Bocconi di Milano, ha dedicato la sua carriera a supportare piccole e medie imprese nella pianificazione fiscale e nell'ottimizzazione delle agevolazioni fiscali. La sua competenza si estende anche ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra