Dal luglio 2026 cambiano regole fiscali: dal TFR automatico nei fondi pensione, alla nuova tassa sui pacchi extra-UE, passando per le novità sul pignoramento lampo e le nuove aliquote IRPEF, con impatti per lavoratori, imprese e famiglie.
Dal primo luglio 2026 è cambiato il quadro fiscale italiano: lavoratori e imprese si trovano di fronte a norme che incidono sulla gestione del reddito, sulle buste paga e sugli acquisti dall'estero. Prevale incertezza su tempistiche, modalità applicative e scelte individuali. Le novità sono rilevanti per chi lavora nel settore privato, per le imprese che operano con l'estero e per chi detiene conti correnti.
La nuova normativa impatta su più fronti: l'accantonamento automatico del trattamento di fine rapporto nei fondi pensione, la tassa di due euro sui pacchi in arrivo da paesi extra-UE, la procedura più rapida dei pignoramenti e la ridefinizione degli scaglioni IRPEF. Tutto avviene in un contesto di riforma fiscale strutturale, che trasforma le scelte di risparmio, consumo e previdenza per milioni di cittadini.
Comprendere le regole e gli effetti concreti delle nuove misure è essenziale per evitare errori e prendere decisioni consapevoli. Le maggiori criticità riguardano la gestione dei TFR per nuovi e vecchi assunti, le compensazioni in busta paga e il rischio di blocco dei propri fondi bancari in tempi rapidi.
Il nuovo TFR automatico nei fondi pensione: cosa cambia davvero per i lavoratori
Da luglio, il trattamento di fine rapporto viene automaticamente destinato ai fondi di previdenza complementare per tutti i lavoratori del settore privato neoassunti, salvo esplicita rinuncia. Per le aziende con almeno 50 dipendenti, il passaggio all’obbligo di versamento al Fondo INPS si estende progressivamente anche alle realtà con almeno 40 addetti entro il 2032.
Quali sono le conseguenze pratiche? Il TFR, invece che restare accantonato in azienda, viene riversato in gestioni previdenziali integrative:
- Maggior protezione del capitale in caso di crisi aziendale
- Possibilità di ottenere una rendita integrativa o il capitale al termine della carriera lavorativa
- Favorisce l’integrazione futura della pensione, con vantaggi fiscali per i contributi versati
- Minor liquidità per le aziende, chiamate a versare periodicamente il TFR
- Ridotta possibilità di utilizzo anticipato del TFR per esigenze personali.
Per le aziende, la pianificazione finanziaria risulta cruciale: il passaggio da TFR "in azienda" a TFR "esterno" riduce la leva sulle risorse interne e necessita di nuovi modelli di tesoreria.
TFR per i neoassunti: obbligo di adesione alla previdenza complementare e possibilità di rinuncia
I lavoratori assunti del settore privato da luglio 2026 vengono iscritti in modo automatico ad una forma di previdenza complementare.
Novità di rilievo:
- L’adesione avviene automaticamente, senza necessità di consenso preventivo
- Restano comunque 60 giorni di tempo dall’assunzione per comunicare la rinuncia e mantenere il TFR maturando presso il proprio datore
- In assenza di scelta il TFR confluisce in un fondo pensione negoziale o aperto secondo gli accordi di settore.
- La novità interessa anche i dipendenti pubblici, ma non tutti.
- L’accantonamento in forme pensionistiche integrative può migliorare il rendimento sul lungo periodo, ma elimina la certezza del pagamento immediato del TFR a fine rapporto
- La rinuncia resta l’unico strumento per chi intende mantenere il modello tradizionale
- I datori di lavoro dovranno garantire supporto informativo corretto e trasparente ai nuovi assunti
Nuova tassa sui pacchi extra-UE: come funziona e chi colpisce
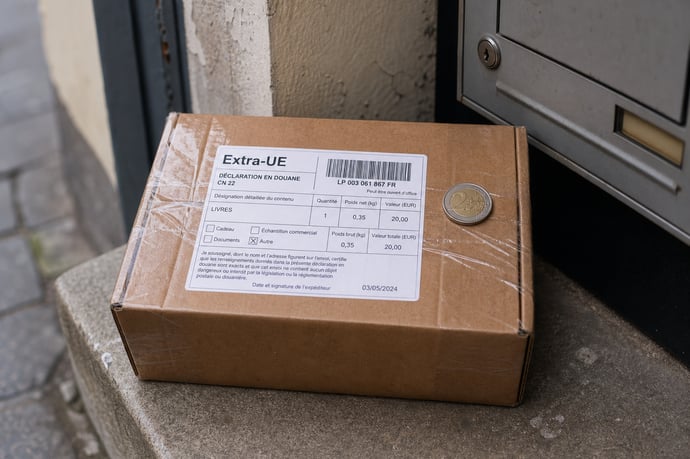
Dall’estate 2026 entra in vigore una nuova imposizione fiscale sui beni acquistati da fornitori con sede fuori dall’Unione Europea. Il meccanismo prevede:
- Contributo fisso di 2 euro, applicato su ogni spedizione di valore inferiore ai 150 euro proveniente da paesi extra-UE
- I destinatari sono tutti i residenti che importano beni tramite e-commerce o operatori postali
- La tassa viene riscossa direttamente dal corriere o dall’operatore postale incaricato della consegna, che poi riversa l’importo all’Agenzia delle Dogane
- Incremento del costo effettivo per ogni acquisto effettuato su piattaforme estere
- Maggiore trasparenza fiscale sulle importazioni di piccoli colli, con obiettivo di contrasto al “tax shopping” fuori UE
- Alcuni portali e marketplace potrebbero introdurre aggiornamenti nei costi di spedizione, riflettendo l’impatto della nuova tassa sugli utenti finali.
Pignoramento lampo dei conti correnti: novità per cittadini e imprese
Fra le principali misure introdotte per accelerare la riscossione delle somme dovute al fisco, spicca il pignoramento lampo di conti correnti e fatture.
Il nuovo modello si basa su:
- Accesso informatico diretto ai dati sui saldi bancari da parte dell’Agenzia delle Entrate-Riscossione
- Riduzione drastica dei tempi tra la notifica della cartella esattoriale e il blocco dei conti correnti
- Possibilità per il contribuente di ottenere informazioni preventive sulle somme oggetto di prelievo forzoso.
- I cittadini con debiti non saldati vedranno incrementarsi il rischio di blocco immediato sui fondi bancari
- Le imprese dovranno rafforzare i controlli interni sui flussi in ingresso/uscita per evitare danni alle proprie filiere produttive
- L'accesso ai conti risponde a stringenti procedure di garanzia e trasparenza, ma richiede attenzione nel monitoraggio degli adempimenti.
Nuova IRPEF al 33%: calcolo, scaglioni e simulazioni in busta paga
Dal 2026 il sistema IRPEF è stato ridisegnato su tre aliquote. Il taglio della seconda aliquota dal 35% al 33% rappresenta il secondo passaggio di un iter iniziato nel 2023 e sarà calcolato nelle buste paga a partire da luglio 2026 nonostante la norma sia in vigore da gennaio di quest'anno.
| Reddito imponibile | Aliquota IRPEF |
| Fino a 28.000 euro | 23% |
| da 28.001 a 50.000 euro | 33% |
| oltre 50.000 euro | 43% |
L’obiettivo è garantire una più ampia progressività e una semplificazione degli scaglioni. Le simulazioni su busta paga evidenziano un risparmio netto per i lavoratori con redditi tra 28.001 e 50.000 euro.
- L’impatto stimato è una diminuzione media delle imposte annue di circa 400 euro per chi ricade nel nuovo secondo scaglione
- Resta elevata la pressione fiscale per i redditi più elevati, oltre i 50mila euro
- L’adeguamento automatico di software e modelli di calcolo riduce il rischio di errori, ma richiede verifica puntuale dei dati in sede di conguaglio.
Effetti della riforma sui lavoratori dipendenti: esempi pratici e consigli operativi
La revisione delle aliquote si accompagna a maggiori detrazioni e nuove regole per TFR. Alcuni effetti pratici per i lavoratori:- Risparmio netto in busta paga per i dipendenti nel secondo scaglione, grazie all’aliquota ridotta
- Detassazione dei premi produttività e fringe benefit, entro i limiti aggiornati per figli a carico
- Accesso facilitato a previdenza integrativa tramite flusso diretto del TFR
Consigli:
- Verificare la corretta applicazione dei nuovi scaglioni in busta paga tramite simulatore aziendale o CAF
- Monitorare le scelte sul TFR: mancata o tardiva rinuncia all’adesione comporta la destinazione automatica ai fondi complementari
- Attenzione a nuove regole su pignoramento rapido per chi ha pendenze fiscali: meglio informarsi per tempo sulle procedure di rateazione agevolata.
Conseguenze per imprese e famiglie: confronto con il vecchio sistema e casi critici
Analizzando l’impatto delle nuove norme emerge che le imprese e i nuclei familiari sono chiamati a ridefinire le proprie strategie finanziarie e organizzative:
- Aziende: perdita della possibilità di utilizzo flessibile del TFR e nuovi obblighi amministrativi di versamento. Minore liquidità disponibile nelle fasi di flessione dei flussi di cassa.
- Famiglie: più netti in busta paga per i redditi medio-bassi, ma possibili piccoli incrementi di costo sui beni acquistati su piattaforme extra-UE e minore certezza sull’accessibilità immediata del TFR maturato.
- Maggiore rapidità delle procedure di pignoramento può influire sulla stabilità finanziaria dei soggetti più vulnerabili o con pendenze pregresse verso la pubblica amministrazione.
- Pianificazione fiscale e previdenziale richiesta: necessità di consulenze mirate, scelte informate e aggiornamento continuo sulle novità regolamentari.
| Prima | Dopo luglio 2026 |
| TFR lasciato in azienda | TFR automatico nei fondi pensione/neofondi |
| Aliquota IRPEF 35% | Aliquota IRPEF ridotta al 33% |
| Tempi lunghi pignoramenti | Pignoramento lampo informatizzato |
| Mancanza tassa pacchi UE | Tassa 2€ pacchi extra-UE |
Errori comuni e domande frequenti sulle novità fiscali
Fra i principali errori riscontrati nell’applicazione delle nuove misure fiscali:
- Mancata o tardiva comunicazione della rinuncia all’adesione ai fondi pensione per il TFR, con conseguente iscrizione automatica
- Calcolo errato dei nuovi scaglioni IRPEF da parte dei datori di lavoro o dei software aziendali
- Non considerare il contributo fisso sulle spedizioni extra-UE nei costi effettivi di acquisto online
- Sottovalutare la velocità dei pignoramenti informatizzati in presenza di cartelle non saldate.
- Se rinuncio all’adesione automatica al fondo pensione, posso cambiare idea dopo aver iniziato il rapporto?
No, la scelta va formalizzata nei primi 60 giorni; successivamente la devoluzione è automatica e irrevocabile salvo specifiche eccezioni di legge. - La tassa sui pacchi si applica anche sulle spedizioni multipli?
È prevista per ogni singolo invio di valore entro 150 euro, senza cumuli. - La nuova aliquota riduce la tassazione netta per tutti?
Il beneficio maggiore si registra solo per chi ricade nel nuovo secondo scaglione (28.001 – 50.000 euro).
Leggi anche
- TFR automatico, tassa pacchi extra-UE, pignoramento lampo e IRPEF al 33%: le 4 novità fiscali al via a luglio 2026
- Donazione tra conviventi: la differenza di tassazione che sorprende rispetto alle coppie sposate
- Ho già un fondo pensione aperto da solo: l'adesione automatica al 1 luglio mi riguarda comunque o sono già a posto?


Dott. Giovanni Matano
Il Dott. Giovanni Matano è un esperto di fiscalità pratica e consulente fiscale con oltre 15 anni di esperienza nel settore. Laureato in Economia e Commercio presso l'Università Bocconi di Milano, ha dedicato la sua carriera a supportare piccole e medie imprese nella pianificazione fiscale e nell'ottimizzazione delle agevolazioni fiscali. La sua competenza si estende anche ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra