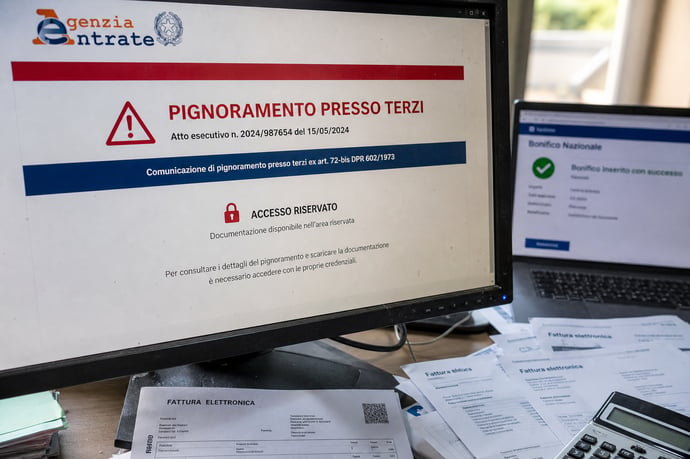
Dal 1° luglio il Fisco potrà incrociare in tempo reale le fatture elettroniche per attivare pignoramenti immediati. Una rivoluzione che coinvolge imprese e professionisti, tra rischi, tutele e nuove strategie fiscali.
Chi ha carichi fiscali non pagati rischia ora blocchi e pignoramenti molto più rapidi. Il sistema fiscale italiano ha compiuto un balzo tecnologico con impatti immediati su professionisti, imprese e partite IVA. L’Agenzia delle Entrate-Riscossione può oggi contare sull’incrocio in tempo reale dei dati delle e-fatture: non più semplici controlli a campione, ma la possibilità di «vedere» davvero quali crediti sono aggredibili, e agire con tempistiche radicalmente ridotte. Migliaia di soggetti a rischio blocco liquidità senza preavviso giudiziale: si parla di "pignoramento lampo" proprio per la velocità dell’attivazione.
Professionisti e aziende che lavorano con fornitori o clienti fissi sono i più esposti: bastano rilevanti pendenze fiscali e in poche ore può scattare il blocco dei flussi di reddito direttamente presso chi deve ancora saldare una fattura. Il Fisco, grazie ai nuovi meccanismi di incrocio informatico, non aspetta più mesi. Entra così in vigore un nuovo paradigma nella lotta all’evasione: individuazione immediata e intervento mirato sulle risorse realmente incassabili.
L’incertezza non riguarda solo l’esecutato. Anche chi commercia con soggetti a rischio deve prestare attenzione: in alcuni casi, un pagamento effettuato dopo la notifica può essere inefficace e dover essere ripetuto all’erario. Il pignoramento lampo segna una nuova era di efficacia, ma impone un’attenta gestione dei rapporti commerciali e un monitoraggio costante della propria posizione fiscale.
Come funziona il nuovo pignoramento lampo: normativa e meccanismi operativi
Il vero punto di svolta per la novità dei pignoramenti lampo è arrivato con il provvedimento attuativo dell’Agenzia delle Entrate n. 153611 del 22 maggio 2026, immediatamente operativo dopo il parere positivo del Garante Privacy (14 maggio 2026), che garantisce l’applicazione del principio di minimizzazione dei dati secondo la normativa europea GDPR.
La data simbolica del 1° luglio 2026 segna l’avvio di una nuova forma di collaborazione digitale tra Agenzia delle Entrate (AdE) e di Riscossione (AdER): le informazioni sulle e-fatture, elaborate attraverso il Sistema di Interscambio (SdI), vengono ora usate non solo per i controlli antievasione ma direttamente per l’esecuzione forzata dei crediti fiscali. Questo sistema consente di:
- Individuare rapidamente i crediti pignorabili di soggetti con debiti e ruoli esattoriali aperti;
- Agire selettivamente solo sui flussi economici effettivamente attivi;
- Ridurre drasticamente i tempi di accesso ai dati finanziari rispetto al passato.
- L’Agenzia delle Entrate raccoglie e processa i dati relativi alle e-fatture del semestre precedente;
- Per ogni debitore (e coobbligato) iscritto a ruolo, vengono calcolate due informazioni essenziali: la somma totale delle fatture emesse verso uno stesso soggetto e il numero delle fatture (utile per stimare la continuità del rapporto commerciale);
- Si estraggono i dati identificativi del cliente terzo: codice fiscale, partita IVA, denominazione sociale, domicilio fiscale;
- Il pacchetto dati viene trasmesso periodicamente da AdE ad AdER tramite canali protetti (inizialmente via PEC con file protetti da password, poi tramite sistemi automatizzati informatizzati).
- Da tempo, il recupero di debiti tramite pignoramento presso terzi (cioè presso clienti del debitore) era soggetto a lunghi iter di verifica manuale, oggi il percorso è diretto e informatizzato;
- L’ordine di AdER ha efficacia immediata senza necessità di passare da un giudice: la banca, il cliente o l’ente che riceve la notifica è obbligato a bloccare le somme e a versarle allo Stato fino a copertura del debito;
- Per professionisti e imprese, la conseguenza è che qualunque credito verso terzi, come compensi mensili, canoni, affitti e servizi continuativi, può essere intercettato prima ancora che sia realmente incassato.
| Dati trasmessi a AdER | Funzione/Obiettivo |
| Somma corrispettivi fatture elettroniche dei 6 mesi | Stima del valore aggredibile e della capacità di pagamento del debitore |
| Numero fatture scambiate | Misura della stabilità del rapporto commerciale e della periodicità dei pagamenti |
| Dati identificativi clienti terzi (codice fiscale, partita IVA, denominazione, domicilio fiscale) | Individuazione esatta del soggetto verso cui indirizzare uno o più atti di pignoramento |
Cosa resta invariato e quali sono i limiti del nuovo sistema:
- Il credito deve essere certo, liquido ed esigibile (come da regole del Codice di Procedura Civile);
- Permangono i 60 giorni dalla notifica della cartella esattoriale per saldare i debiti ed evitare l’avvio delle procedure esecutive;
- Se sono trascorsi più di 12 mesi dalla notifica della cartella all’atto esecutivo, serve una nuova intimazione di pagamento;
- I limiti delle somme impignorabili restano vigenti solo per crediti da lavoro e da pensione – per i crediti commerciali, no;
- La trasmissione dati non avviene in tempo reale sull’emissione della singola fattura: si riferisce sempre al periodo retrospettivo dei sei mesi precedenti, sia nella fase attuale che nella futura fase informatizzata.
Errori comuni da evitare:
- Sottovalutare la notifica dell’atto di pignoramento o di avviso di pagamento;
- Pagare una fattura sequestrata dopo la notifica, credendo di “regolarizzare”;
- Non monitorare la posizione fiscale o non richiedere estratti di ruolo aggiornati;
- Ignorare la possibilità di rateizzare i debiti prima dell’avvio della procedura esecutiva o trascurare strumenti di opposizione;
- Dimenticare che per i crediti interaziendali non esistono franchigie di impignorabilità (come per stipendi o pensioni).
Conseguenze, rischi e strumenti di tutela per imprese e professionisti
Il sistema è pensato per migliorare la riscossione ma comporta rischi gravi per la stabilità finanziaria di imprese e lavoratori autonomi. Vediamo perché:- Blocco alla fonte dei crediti: compensi, canoni e pagamenti vengono vincolati o trasferiti direttamente a favore del Fisco prima di essere incassati dal destinatario;
- Possibile doppio pagamento per il cliente: chi paga al debitore dopo la notifica del pignoramento, anche senza volerlo, rischia di dover ripetere il pagamento al fisco in base alla normativa vigente;
- Congelamento immediato dei fondi in caso di conto corrente pignorato: la banca è obbligata a rapportare le somme disponibili e trasferirle entro 60 giorni, salvo opposizione motivata;
- Il pignoramento può incidere sui flussi di cassa e sulla reputazione commerciale di imprese e professionisti, mettendo a rischio la continuità aziendale o la gestione delle attività correnti;
- Tempi di reazione sempre più stretti: il contribuente deve muoversi velocemente sia nel controllo delle cartelle sia nella richiesta di tutela.
- Coloro che gestiscono attività con cicli di fatturazione mensile o ricorrente (come commercialisti, consulenti, fornitori seriali, affittuari);
- Imprese con strutture finanziarie poco diversificate, che dipendono da clienti fissi;
- Professionisti che non monitorano periodicamente la loro situazione debitoria sulle cartelle esattoriali;
- Proprietari immobiliari che incassano regolarmente da società clienti/conduttori;
- Soggetti che, pur avendo rateizzato in passato, hanno interrotto i versamenti.
- Richiesta tempestiva di rateizzazione o di adesione al sovraindebitamento se possibile: se presentata prima dell’atto esecutivo, blocca la procedura e consente la sospensione temporanea dei pignoramenti;
- Istanza di autotutela per errori materiali o vizi: la presentazione anche via PEC può sospendere temporaneamente l’azione dell’Agente della riscossione;
- Opposizione agli atti esecutivi: entro 20 giorni dalla notifica dell’atto, il debitore può contestare formalmente irregolarità procedurali o di merito presso il giudice competente;
- Monitoraggio costante di estratti ruolo e notifiche: per evitare di essere colti di sorpresa;
- Verifica della natura dei fondi oggetto di pignoramento: per opporsi se le somme sono impignorabili (per esempio, stipendi/pensioni entro i limiti di legge);
- Assistenza professionale: rivolgersi rapidamente a consulenti fiscali o legali consente di sfruttare ogni finestra utile per sospendere o annullare l’esecutività dell’atto.
- Controlli e pignoramenti non sono automatici e indiscriminati: le Direzioni regionali di AdER devono ancora valutare caso per caso criteri di efficienza, proporzionalità e operatività;
- Non è prevista la trasmissione del contenuto integrale delle fatture ma solo delle informazioni minime necessarie secondo GDPR;
- Chi è già in regola con la rateizzazione o con una definizione agevolata non rischia il pignoramento;
- Sono allo studio ulteriori tutele legislative per una maggiore garanzia di equilibrio tra esigenze di fisco e diritti individuali.
- Pagare o rateizzare le cartelle non appena ricevute (entro i 60 giorni previsti);
- Richiedere l’estratto di ruolo e, se necessario, presentare contestazioni per vizi di notifica, prescrizione o errori di calcolo;
- Valutare l’immediata presentazione di domanda di sospensione o autotutela in presenza di irregolarità;
- Tutelare, ove possibile, le somme destinate a stipendi o pensioni notificando il loro carattere impignorabile al creditore procedente;
- Gestire in modo trasparente e documentato i flussi finanziari con clienti e fornitori, soprattutto in presenza di debiti oggetto di cartella esattoriale.
Leggi anche
- Pignoramenti lampo al via dal 1° luglio: il Fisco incrocia le fatture elettroniche in tempo reale con drastiche conseguenze
- Conti corrente e pignoramenti: quante probabilità ci sono che venga bloccato e i modi per evitarlo
- I 7 debiti che si prescrivono in soli 3 anni e che, già, forse non si devono più pagare senza saperlo
Susanna Gatti
Susanna Gatti ha studiato legge e possiede una solida formazione in ambito giuridico e fiscale. Nel corso degli anni ha approfondito in particolare le problematiche legate a multe, pignoramenti e controlli fiscali, collaborando con studi legali e realtà aziendali per contribuire all’analisi di situazioni complesse e all’individuazione di soluzioni efficaci.
Attualmente risiede a Roma e si...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra