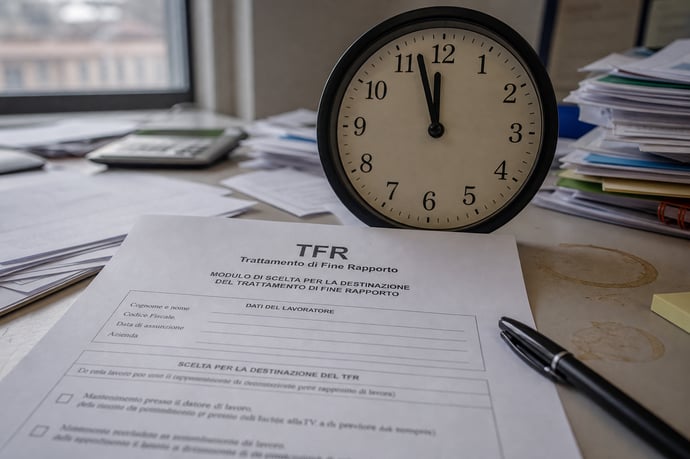
Dal 1° luglio 2026, ai lavoratori saranno concessi solo 60 giorni per decidere dove destinare il proprio TFR: mantenerlo in azienda o trasferirlo in un fondo pensione. Le nuove regole, cosa comporta la mancata scelta e i possibili scenari futuri.
Il periodo di 60 giorni è il tempo limite concesso ai nuovi assunti dal 1° luglio 2026 nel settore privato per scegliere la destinazione del TFR. Dal primo giorno di lavoro, una finestra temporale strettissima si apre e si chiude rapidamente. Chi non agisce rischia di veder prendere una decisione al proprio posto, con effetti duraturi sulle proprie prospettive pensionistiche e sulla liquidità futura.
La posta in gioco non è solo la gestione prudente del proprio risparmio, ma anche la possibilità di personalizzare la strategia previdenziale. La scelta se inviare il proprio TFR a un fondo pensione o mantenerlo secondo il regime ordinario segna un bivio con impatti fiscali, previdenziali e contrattuali a lungo termine.
La nuova disciplina interessa tutti i lavoratori dipendenti privati assunti dal 1° luglio 2026 e chi cambia lavoro dopo quella data, con alcune distinzioni tra neoassunti e chi aveva già aderito in passato a una forma di previdenza integrativa. Pubblica amministrazione e lavoratori domestici, invece, restano esclusi. La permanenza di sei mesi per la scelta, nota fino al 2026 come regime del silenzio-assenso, è stata drasticamente ridotta, accentuando l’urgenza e la centralità di una decisione tempestiva.
“La nuova normativa non perdona disattenzioni: chi non esercita il proprio diritto di scelta entro i primi due mesi dall’assunzione avvierà un percorso automatico di adesione alla previdenza complementare, senza possibilità di revoca successiva,” recitano le FAQ ufficiali pubblicate dal Ministero del Lavoro.
Come funziona la nuova normativa dal 1° luglio 2026: tempistiche, modalità e scenari per lavoratori e aziende
Con la riforma attiva dal 1° luglio 2026, il sistema di gestione del TFR subisce una trasformazione radicale. Le nuove regole impongono a ciascun dipendente privato, neoassunto o assunto dopo tale data, una decisione ponderata in merito alla destinazione delle somme accantonate come trattamento di fine rapporto. Ecco come cambia il meccanismo rispetto al passato e come vengono suddivisi i profili interessati:
- Neoassunti dal 1° luglio 2026: hanno ora 60 giorni dall’inizio del rapporto di lavoro per comunicare la scelta sulla destinazione del TFR, se in un fondo pensione o se lasciarlo in azienda. Decorso questo periodo senza alcuna manifestazione esplicita, il TFR va automaticamente al fondo pensione collettivo previsto dal contratto (CCNL) di categoria o, in assenza, al fondo residuale individuato dal legislatore (Cometa).
- Lavoratori già in forza che cambiano azienda: anche per chi ha già in essere una posizione previdenziale complementare, vale la stessa finestra temporale di 60 giorni per comunicare la propria preferenza al nuovo datore di lavoro. In caso contrario, l’adesione automatica scatta verso il fondo previsto dal nuovo contratto. Solo chi ha riscattato totalmente la posizione precedente può scegliere di mantenere il TFR in azienda.
- Lavoratori assunti prima del 1° luglio 2026 (continuano ad applicarsi le regole del silenzio-assenso semestrale).
- Lavoratori domestici e dipendenti pubblici.
- Rapporti a tempo determinato inferiori a 60 giorni o cessati prima della scadenza della finestra di scelta.
Scelte possibili per il lavoratore nei 60 giorni:
- Destinare il TFR al fondo pensione indicato dal CCNL, beneficiando della posizione collettiva di categoria.
- Scegliere un fondo pensione alternativo (diverso da quello di categoria).
- Rinunciare all’adesione automatica e mantenere il TFR secondo la disciplina ordinaria o, nelle imprese di dimensioni sufficienti, presso il Fondo di Tesoreria INPS.
- Opporsi al versamento del contributo a proprio carico (ammesso solo se la RAL è inferiore all’assegno sociale INPS annuale).
Per le aziende, la riforma implica:
- Obbligo di fornire un’informativa precisa all’assunzione, indicando tutte le opzioni disponibili.
- Gestione della raccolta e conservazione dei moduli di scelta.
- Verifica delle posizioni previdenziali in ingresso, controllo dei contributi per datore e lavoratore, verifica soglia dimensionale per il versamento al Fondo Tesoreria INPS (obbligatorietà fissata a 60 dipendenti dal 2026, ridotta a 50 dal 2028 e a 40 dal 2032).
- Adesione automatica: scatta immediatamente trascorsi i 60 giorni e coinvolge, oltre al TFR, anche i contributi del datore e, salvo esonero, quelli del lavoratore secondo la misura minima fissata dagli accordi applicabili.
- Investimenti su misura (Life-Cycle): l’automatismo non prevede più il conferimento in comparti garantiti indistinti, ma assegna la linea di investimento sulla base dell’età e dell’orizzonte temporale dell’iscritto, tutelando il giovane lavoratore da strategie troppo caute e, viceversa, minimizzando i rischi per chi è prossimo al pensionamento.
- Nuove modalità di prestazione previdenziale: i fondi pensione ammettono ora non solo la classica rendita vitalizia, ma anche capitale fino al 60% del montante accumulato, erogazioni temporanee, prelievi frazionati, combinazioni di opzioni e una maggiore flessibilità in uscita. Qualora la rendita risultante sia troppo bassa, la normativa consente la liquidazione in capitale totale.
- Tassazione più favorevole: la ritenuta sulle prestazioni frazionate è agevolata e diventa progressivamente inferiore per chi resta più a lungo nella previdenza complementare: base 20%, ridotta dello 0,25% per ogni anno eccedente il 15°, fino a un minimo del 15% dopo 35 anni di partecipazione.
La responsabilità della scelta ricade ora in modo chiaro ed esclusivo sulla persona. Si elimina ogni automatismo non consapevole: il lavoratore è chiamato a informarsi e scegliere, sapendo che la decisione (o la mancata decisione) condizionerà sia la posizione previdenziale sia la possibilità di disporre del proprio TFR nel futuro.
| Vecchio regime | Nuovo regime dal 1° luglio 2026 |
| 6 mesi per scegliere (silenzio-assenso semestrale) | Solo 60 giorni per esercitare la scelta |
| Trasferimento solo del TFR | Adesione automatica: TFR + contributi datore e lavoratore |
| Investimento comparto garantito | Strategia Life-Cycle (età e orizzonte temporale) |
| Prestazioni limitate | Capitale fino 60%, rendite temporanee o programmate |
| Agevolazione fiscale limitata | Tassazione più bassa con la permanenza nei fondi |
Cosa succede se non scegli: conseguenze, rischi e vantaggi dell’adesione automatica al fondo pensione
Mancata scelta entro i 60 giorni? Scatta l’adesione automatica alla previdenza complementare collettiva, secondo la forma prevista dal contratto applicato oppure, in mancanza, dal fondo residuale nazionale. Questa decisione non è più revocabile dal lavoratore, che perde la possibilità di optare per altre forme o per il mantenimento del TFR in azienda per quanto riguarda il montante maturando.
L’adesione automatica comporta implicazioni profonde su diversi fronti:
- Gestione degli accantonamenti: il conferimento non riguarda solo il TFR, ma include i contributi obbligatori previsti da CCNL per il datore e, nella misura minima, per il lavoratore.
- Vincolo sulle scelte future: la mancata azione vincola tutto il flusso del TFR maturando alla previdenza complementare per tutta la durata del rapporto in corso, lasciando la facoltà di aderire volontariamente ad altre forme solo per il futuro.
- Conferimento non reversibile: una volta scattata l’adesione, il TFR già trasferito non può essere ricondotto in azienda; la scelta è definitiva sui montanti maturandi.
- Perdita di controllo: il lavoratore non personalizza più la propria strategia previdenziale, ma si affida a un automatismo parametrato su criteri oggettivi (età, fondo con maggiori iscritti, comparto predefinito).
- Scarso orientamento informativo: in assenza di informazione, si rischia di non conoscere i dettagli su costi, possibilità di riscatto, profilo di rischio, modalità di erogazione delle prestazioni.
- Impatti fiscali non calcolati: la permanenza nella previdenza complementare garantisce benefici solo conoscendo l’orizzonte temporale idoneo, gli effetti delle deducibilità e delle agevolazioni fiscali sulla contribuzione e sulle prestazioni future.
- Aumento dell’accumulo pensionistico: la costruzione di una pensione integrativa inizia già dal primo giorno di lavoro, sfruttando la crescita capitalizzata nel tempo e il possibile contributo aggiuntivo del datore di lavoro.
- Tutela dei giovani: il sistema Life-Cycle investe i risparmi seguendo l’arco temporale residuo, con un profilo di rischio crescente per i più giovani e più difensivo per chi è più vicino al pensionamento.
- Maggior liquidità in uscita: in linea teorica, la quota di capitale liquidabile cresce (fino al 60% del montante), offrendo maggiore flessibilità nella fruizione delle proprie risorse alla fine della carriera lavorativa.
- Minore frammentazione delle posizioni previdenziali: il lavoratore che non compie una scelta consapevole, almeno beneficia dell’unificazione presso la forma collettiva, evitando posizioni sconnesse e difficili da gestire.
- Sottovalutare la finestra temporale: ignorare il termine di 60 giorni può compromettere per sempre la possibilità di scegliere dove destinare il TFR maturando.
- Non leggere l’informativa: ogni lavoratore deve pretendere di ricevere e di leggere l’informativa fornita in fase di assunzione, verificando la possibilità di contributo proprio e datoriale, costo, benefici e modalità di investimento.
- Disinteressarsi ai costi e alla storia dei fondi: i fondi disponibili sono diversi per costi di gestione, storia dei rendimenti realizzati, prestazioni e struttura delle commissioni: informarsi significa scegliere meglio.
- Informarsi tempestivamente: chiedere subito al datore di lavoro l’informativa e ogni dettaglio sulle opzioni.
- Valutare il proprio profilo previdenziale e patrimoniale: analizzare se conviene aderire ad un fondo pensione o è meglio lasciare il TFR in azienda (ove possibile).
- Compilare e consegnare il modulo nei 60 giorni: solo la scelta esplicita consente controllo e personalizzazione della posizione previdenziale.
- Chiedere approfondimenti a un consulente: gli errori sono costosi e difficili da sanare: il supporto di un esperto aiuta a comprendere le proprie opzioni.
Leggi anche
- TFR e fondo pensione, dal 1° luglio hai solo 60 giorni per decidere: ecco cosa rischi se non scegli
- Ho già un fondo pensione aperto da solo: l'adesione automatica al 1 luglio mi riguarda comunque o sono già a posto?
- PIP, fondo aperto o fondo negoziale: la nuova scelta su dove andare i contributi dal 1 luglio 2026 al via



Dott. Luca Rossoni
Il dott. Luca Rossi è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogli ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra