La truffa dell’IBAN torna a colpire: tra coordinate bancarie modificate, telefonate allarmanti e falsi interlocutori, un bonifico può costare migliaia di euro. Ecco i segnali da riconoscere, come proteggersi e cosa fare subito.
Un bonifico può essere eseguito correttamente, senza errori tecnici e con l’importo giusto, ma finire comunque nelle mani sbagliate. Accade quando qualcuno sostituisce le coordinate bancarie del beneficiario o convince la vittima a trasferire i risparmi verso un conto indicato come “sicuro”. La trappola IBAN del conto corrente sfrutta comunicazioni credibili e pressioni psicologiche: non sempre compaiono link sospetti o messaggi scritti male. Può colpire imprese, professionisti e privati, anche attraverso telefonate coordinate. Riconoscere il meccanismo aiuta a fermarsi prima dell’operazione; se il pagamento è già partito, la rapidità nel contattare la banca può incidere sulle possibilità di recupero, senza garantirle.
Come funziona la truffa dell’IBAN: dal cambio di coordinate alle telefonate allarmanti
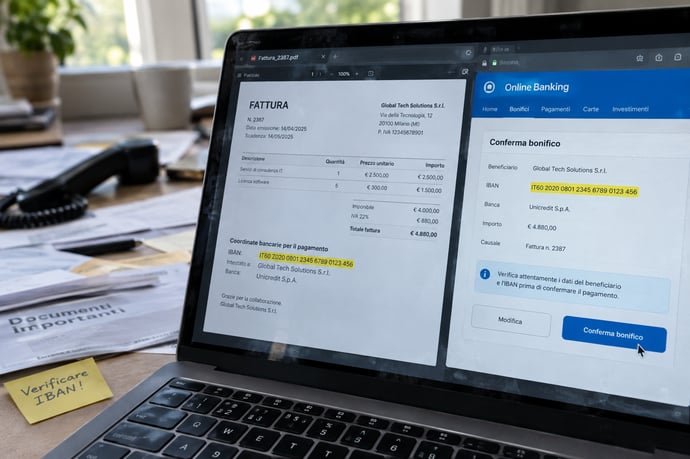
Una modalità frequente è la frode della fattura, nota anche come IBAN swap. Il criminale intercetta o compromette una casella di posta, osserva le comunicazioni tra cliente e fornitore e interviene quando è atteso un pagamento. Può alterare il PDF originale, sostituire soltanto l’IBAN e rimandare il documento, oppure inviare una fattura contraffatta con grafica e intestazione copiate. La richiesta sembra inserirsi nella normale relazione commerciale: il servizio esiste, l’importo è plausibile, ma il beneficiario bancario è diverso.
Talvolta il messaggio annuncia una variazione per un cambio di banca o una procedura amministrativa. In altri casi non c’è alcuna fattura: i truffatori telefonano fingendosi operatori dell’istituto, forze dell’ordine o tecnici della sicurezza. Sostengono che il conto sia sotto attacco e presentano un trasferimento come misura per proteggerlo. La destinazione, però, è un conto controllato dai malviventi. Il pretesto può includere l’invito a non parlarne con nessuno, perché sarebbe in corso un’indagine.
Le due varianti condividono un punto: la vittima dispone personalmente il bonifico, ma lo fa sulla base di informazioni manipolate. Questo non rende legittima la frode né stabilisce da solo ogni responsabilità; l’esito dipende dalle circostanze e dalle regole applicabili. Per questo è utile distinguere il semplice invio dell’IBAN, dato necessario per ricevere un pagamento, dall’autorizzazione a operare sul conto o dalla comunicazione di credenziali e codici. Un IBAN, da solo, non consente di prelevare denaro; il rischio nasce dal pagamento verso coordinate fraudolente o dalla concessione di accesso e autorizzazioni.
Questi raggiri non puntano soltanto su una vulnerabilità informatica: sfruttano abitudini e reazioni umane. Una fattura attesa, con il nome del fornitore conosciuto e un importo coerente, viene spesso controllata meno di una richiesta insolita. Se i criminali hanno letto messaggi autentici, possono riprendere riferimenti a ordini, scadenze o persone coinvolte. Il testo può apparire naturale e il documento quasi identico all’originale, rendendo meno utili i controlli limitati a logo e ortografia.
Nelle telefonate concatenate, la pressione aumenta perché più interlocutori confermano la stessa storia. Un falso addetto bancario avvia il contatto, poi un presunto carabiniere o agente della Polizia postale rafforza l’allarme. Nomi di enti reali, tono professionale e dettagli personali fanno sembrare verificata la ricostruzione, ma l’identità dichiarata al telefono non è una prova. Anche un numero visualizzato sul display può essere falsificato con tecniche di spoofing.
L’urgenza riduce il tempo per ragionare: “agire subito”, “il conto verrà svuotato” o “non interrompere le indagini” spingono a eseguire istruzioni senza consultare familiari o personale bancario. Il segreto richiesto isola la persona e impedisce una verifica indipendente. La pressione può coinvolgere chiunque, ma gli anziani o chi ha poca dimestichezza con gli strumenti digitali possono trovarsi più esposti quando vengono messi in soggezione da interlocutori apparentemente autorevoli. Nessuna banca o forza di polizia chiede di trasferire i risparmi su un IBAN “sicuro” per proteggerli o svolgere accertamenti.
I segnali d’allarme prima di un bonifico o di una richiesta di cambio IBAN
Prima di confermare un pagamento, è opportuno confrontare le coordinate con quelle usate in precedenza. Un IBAN nuovo non dimostra automaticamente una frode, ma richiede una verifica separata, soprattutto se la variazione arriva insieme a una scadenza ravvicinata o a una spiegazione generica. Anche quando mittente, fattura e importo sembrano corretti, il beneficiario effettivo merita un controllo specifico.
Altri indizi possono emergere dalla comunicazione: indirizzo email con una lettera diversa, dominio insolito, richiesta di rispondere a un nuovo recapito o allegato arrivato inaspettatamente. Gli indirizzi possono essere quasi identici a quelli autentici; controllare soltanto il nome visualizzato non basta. Nel caso di una fattura, confrontare numerazione, intestazione, importo e coordinate con documenti precedenti può far notare incongruenze, ma non sostituisce il contatto diretto con il fornitore.
Per le telefonate, sono segnali sospetti l’allarme improvviso, l’invito a non riagganciare, la richiesta di mantenere il segreto e le istruzioni di recarsi allo sportello o usare un ATM per spostare il denaro. Va trattata con cautela anche la richiesta di comunicare password, PIN, codici OTP o di approvare una notifica nell’app: un codice può autorizzare un’operazione, non semplicemente “verificare l’identità”.
Una breve lista di controlli aiuta a interrompere l’automatismo:
- Il conto indicato coincide con quello già verificato?
- La variazione è stata confermata attraverso un contatto noto e indipendente?
- La causale e l’importo corrispondono a un debito reale e atteso?
- Qualcuno sta imponendo fretta, segretezza o un trasferimento di sicurezza?
Come proteggersi: verifiche indipendenti e controlli sui pagamenti
La difesa più efficace contro la trappola dell’IBAN è non verificare una modifica usando lo stesso canale che l’ha comunicata. Se una mail annuncia nuove coordinate, non basta rispondere alla mail: la casella potrebbe essere compromessa o l’indirizzo contraffatto. Occorre telefonare a un numero già conservato nei propri archivi, verificato in precedenza o reperito tramite un canale ufficiale indipendente. Non si devono utilizzare recapiti inseriti nel messaggio sospetto.
Durante la chiamata, è utile parlare con una persona conosciuta e chiedere conferma esplicita dell’intestatario e dell’IBAN. Per un pagamento importante, si può concordare una procedura di richiamata e registrare la variazione nei contatti affidabili. La verifica non consiste nel chiedere al mittente di confermare la propria stessa richiesta: va raggiunto il fornitore tramite un canale distinto. In caso di dubbio, la banca può spiegare quali controlli sono disponibili prima dell’esecuzione, senza poter certificare in ogni circostanza che il beneficiario sia legittimo.
In azienda conviene formalizzare il cambio delle coordinate: conferma telefonica indipendente, registrazione della data e del referente, e autorizzazione da parte di una seconda persona. Separare inserimento e approvazione dei pagamenti riduce gli errori; una checklist per fatture e nuovi beneficiari evita che la routine sostituisca il controllo. Anche i limiti ai bonifici e gli avvisi di movimento, se previsti dal servizio, possono aiutare a individuare tempestivamente attività inattese.
La sicurezza della posta elettronica completa le verifiche: password uniche e robuste, autenticazione a più fattori, aggiornamenti di dispositivi e software e attenzione agli allegati. Se l’account è sospetto, cambiare la password da un dispositivo affidabile e avvisare il servizio IT o il provider. La conferma fuori canale resta la barriera più semplice contro una variazione fraudolenta, mentre nessun singolo controllo elimina ogni rischio.
Se hai già trasferito il denaro: contatta subito la banca e denuncia
Quando ci si accorge di aver disposto un bonifico verso coordinate fraudolente, bisogna chiamare immediatamente la banca utilizzando il numero ufficiale, oppure recarsi in filiale se non è possibile raggiungerla. Occorre dire con chiarezza che si sospetta una frode, fornire importo, orario, IBAN destinatario e riferimenti dell’operazione e chiedere se il bonifico possa essere bloccato o richiamato. Il margine dipende dallo stato del pagamento, dalla banca ricevente e dai tempi: il recupero non è garantito, ma intervenire senza ritardo può aumentare le possibilità.
È importante seguire le indicazioni dell’istituto e chiedere conferma scritta della segnalazione e del numero di pratica. Se sono state condivise credenziali, codici o autorizzazioni, bisogna comunicarlo subito alla banca, bloccare gli accessi o gli strumenti di pagamento coinvolti e modificare le password da un dispositivo sicuro. Vanno controllati i movimenti e le notifiche per individuare altre operazioni non riconosciute; non si devono approvare ulteriori richieste ricevute dai presunti operatori.
La denuncia alle forze dell’ordine, inclusa la Polizia Postale, documenta i fatti e consente agli investigatori di valutare gli accertamenti. È utile conservare email complete, numeri chiamanti, messaggi, fatture, ricevute e orari, senza cancellare le conversazioni. Si può inoltre avvisare il fornitore reale, se la frode è partita da una sua comunicazione, perché verifichi eventuali compromissioni e informi altri clienti.
Per contestazioni e richieste di rimborso, occorre seguire le procedure indicate dalla propria banca e conservare ogni risposta. Le regole sui servizi di pagamento, tra cui il decreto legislativo 11/2010 che recepisce la disciplina europea PSD2, distinguono le operazioni autorizzate da quelle non autorizzate; la qualificazione concreta dipende dai fatti e non si può presumere automaticamente. In caso di controversia, associazioni dei consumatori o un professionista possono aiutare a valutare i passi successivi, compresi gli strumenti di risoluzione previsti.
Il caso dei 10mila euro persi: la truffa ai danni di una pensionata a Parabiago
A Parabiago, nel dicembre 2025, una pensionata di 70 anni è stata raggirata con una sequenza di tre telefonate ravvicinate. Prima avrebbe ricevuto la chiamata di un uomo che si presentava come addetto della sua banca; poi quella di un falso carabiniere e infine di un presunto agente della Polizia postale. Tutti sostenevano che i conti dell’istituto fossero stati compromessi e che fosse necessario agire rapidamente per mettere al riparo i risparmi.
La donna, secondo la ricostruzione resa pubblica, non poteva effettuare il bonifico online. I truffatori le avrebbero quindi indicato di andare in filiale e trasferire il denaro verso un IBAN da loro fornito, chiedendole anche di non riferire nulla per non interferire con le presunte indagini. Convinta di seguire istruzioni legittime, la pensionata dispose il trasferimento di 10mila euro dal proprio conto corrente. L’operazione passò allo sportello senza che la richiesta anomala venisse fermata; il denaro raggiunse il conto indicato dai criminali.
La vicenda mostra come la frode non dipenda sempre da un’email o da competenze informatiche della vittima: voce autorevole, allarme e segretezza possono bastare a orientare una decisione. Di fronte a una chiamata simile, la verifica va interrotta e ripresa contattando autonomamente la banca o le forze dell’ordine tramite recapiti ufficiali. Un istituto non chiede di svuotare il conto per metterlo in sicurezza e nessuna indagine impone di trasferire i fondi a un privato.
Leggi anche
- Torna la trappola dell'Iban del conto corrente: uno dei raggiri che può costare migliaia di euro più difficili da cui difendersi
- Il bancomat trattiene i contanti e il conto si svuota: come funziona il cash trapping e come difendersi
- Conti correnti si paga oltre 100 euro l'anno o anche di più: 7 milioni di italiani hanno diritto ad uno gratuito

Dott. Luca Rossoni
Il dott. Luca Rossi è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogli ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra