Il bancomat trattiene i contanti e il conto si svuota: come funziona il cash trapping e come difendersi
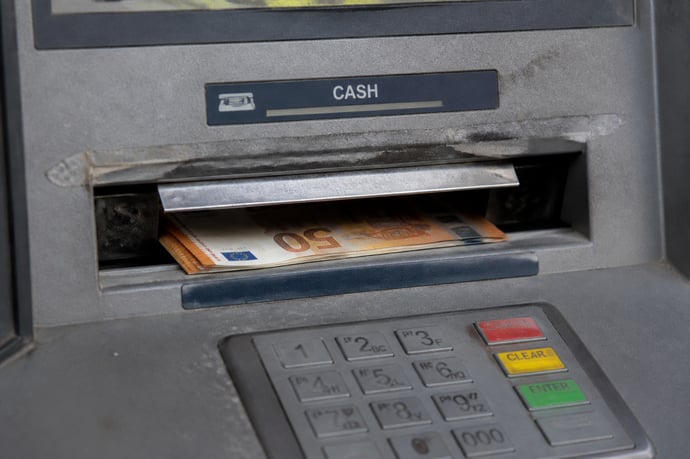
Il cash trapping può trasformare un prelievo in un furto: il conto viene addebitato, ma il bancomat trattiene il denaro. Ecco come riconoscere la truffa, distinguerla da un guasto e reagire.
A Cesano, nell’area romana, i Carabinieri hanno arrestato il 2 settembre 2026 un uomo di 49 anni mentre cercava di recuperare 50 euro rimasti bloccati in un bancomat manomesso. È il paradosso del cash trapping: lo sportello autorizza il prelievo e registra l’addebito, ma una placca inserita nella bocchetta impedisce alle banconote di raggiungere il cliente.
Il conto diminuisce, il contante non arriva. L’uomo, identificato anche in relazione ad altri due episodi simili nella stessa zona, è agli arresti domiciliari in attesa del rito direttissimo. Il procedimento si trova nella fase delle indagini preliminari: resta quindi valida la presunzione di innocenza fino a un’eventuale condanna definitiva.
Che cos’è il cash trapping al bancomat
Il cash trapping è una frode fisica compiuta sugli sportelli ATM, i dispositivi automatici utilizzati per prelievi e altre operazioni bancarie. Il bersaglio non è la carta, né il software dello sportello. La manomissione riguarda direttamente la fessura da cui esce il contante.
Chi prepara la truffa applica oppure inserisce un ostacolo nella bocchetta: può trattarsi di una linguetta metallica, di una placca sottile o di una barra fissata con materiale adesivo. La posizione è studiata per trattenere le banconote durante l’erogazione. In alcuni casi il pezzo viene realizzato in modo da sembrare parte della cornice originale dell’ATM.
Per il cliente, almeno all’inizio, tutto appare normale. Inserisce la carta, digita il PIN e indica l’importo. La carta viene letta, il codice è accettato e il prelievo viene autorizzato. Poi, però, il denaro non compare.
La reazione più spontanea è pensare a un guasto. Le banconote, invece, possono essere già uscite dal meccanismo interno e avere soltanto raggiunto la bocchetta senza riuscire a oltrepassarla. Il cliente vede uno sportello apparentemente inattivo, mentre l’operazione può essere stata registrata.
Il percorso della truffa, dall’addebito al furto
La sequenza comincia dalla modifica della parte esterna dell’ATM destinata alla consegna del denaro. Dopo l’installazione dell’ostacolo, il cliente usa lo sportello come in qualsiasi altra occasione: inserisce la carta, digita il codice personale e sceglie la somma da prelevare.
Il sistema bancario può considerare conclusa l’autorizzazione anche quando le banconote non sono uscite materialmente dalla bocchetta. Sul display il prelievo può risultare completato; sul conto può comparire l’addebito. Davanti all’utente, però, non c’è contante. La regola da tenere presente è semplice: denaro non ricevuto non significa prelievo non registrato.
A quel punto la vittima può allontanarsi per cercare un altro sportello, aspettare che il servizio riprenda a funzionare o rimandare la telefonata alla banca. È proprio lo spazio di tempo che serve a chi ha installato il dispositivo, oppure a un complice rimasto nei paraggi. Tornando alla postazione, il responsabile può rimuovere la placca e prendere le banconote rimaste bloccate.
Il rischio è maggiore quando l’ATM si trova in un luogo poco frequentato, con scarsa illuminazione o con poco personale nelle vicinanze. La sera, durante il fine settimana e nei giorni festivi, aspettare o spostarsi può sembrare una scelta ragionevole. Lasciare lo sportello senza sorveglianza, però, offre al truffatore il tempo necessario per intervenire.
Cash trapping e guasto: come distinguerli
Un guasto ordinario può dipendere da un problema del meccanismo interno o da una temporanea indisponibilità del servizio. Nel cash trapping, invece, la bocchetta è ostruita da un elemento fisico e il prelievo può restare contabilizzato. La differenza non è sempre evidente a colpo d’occhio, ma la combinazione tra addebito sul conto e contanti assenti deve spingere ad agire subito.
Prima di utilizzare lo sportello conviene guardare con attenzione la zona da cui dovrebbero uscire le banconote. Una placca sovrapposta, una cornice disallineata, uno spessore insolito, graffi recenti o residui di adesivo sono segnali da non ignorare. Anche materiali diversi da quelli presenti sul resto dell’ATM possono indicare un’alterazione.
Non bisogna tirare, forzare o smontare componenti. Se una parte sembra fuori posto, va considerata un’anomalia e segnalata.
Conta anche l’ambiente intorno al terminale. Un bancomat isolato o poco illuminato non dimostra che sia in corso una frode, ma richiede maggiore prudenza. La stessa cautela vale per chi si offre di aiutare senza essere stato chiamato, osserva con insistenza oppure invita il cliente a spostarsi verso un altro sportello. Carta, PIN e contanti non vanno consegnati a estranei.
Il caso di Cesano e gli altri episodi romani
L’arresto di Cesano è avvenuto in via Marino Dalmonte. Il 49enne sarebbe stato sorpreso mentre tentava di prendere 50 euro rimasti bloccati dopo un prelievo. La placca metallica applicata all’erogatore aveva impedito al cliente di ritirare le banconote e aveva creato le condizioni per il recupero successivo.
Gli accertamenti hanno indicato l’uomo come presunto responsabile di altri due casi analoghi nella stessa area. Per quei fatti è stato denunciato. Il dato segnala una possibile reiterazione locale, ma non permette di valutare la diffusione del fenomeno su scala nazionale: i materiali disponibili non contengono una statistica italiana complessiva e aggiornata sulle segnalazioni di cash trapping.
Un episodio distinto è stato registrato a Roma, presso un ATM di un ufficio postale in viale di Tor di Quinto. In quella circostanza la vicenda sarebbe sfociata in una rapina. Un cliente si era accorto dell’ostruzione; in seguito, un uomo e una donna lo avrebbero minacciato con un paio di forbici per impossessarsi del denaro. La coppia è stata fermata poco distante con l’accusa di rapina.
Il caso ricorda un punto essenziale: i sospetti non vanno affrontati direttamente. Nessuna somma di denaro giustifica l’esposizione a un rischio fisico.
Se il conto diminuisce ma il denaro non esce
La prima cosa da fare è non lasciare l’ATM incustodito. Se l’operazione risulta autorizzata ma il denaro non viene consegnato, bisogna restare davanti allo sportello e contattare subito la banca. Il numero da usare è quello riportato sull’ATM oppure sui canali ufficiali dell’istituto.
È utile segnare l’indirizzo della postazione, l’orario, l’importo richiesto, l’eventuale codice dell’ATM e il messaggio comparso sul display. Se la situazione è sicura e non ci sono persone da affrontare, si possono fotografare la bocchetta anomala e la schermata dell’operazione. Le fotografie non sostituiscono la segnalazione alla banca o alle autorità, ma possono documentare le condizioni dello sportello.
All’istituto va presentata una contestazione dell’operazione, insieme alla richiesta di verificare la mancata erogazione. La banca può esaminare i log del terminale, le immagini delle telecamere, gli interventi tecnici e le eventuali differenze tra il contante contabilizzato e quello effettivamente consegnato.
Non è possibile assicurare in anticipo né l’esito né i tempi di un eventuale rimborso. La valutazione dipende dagli accertamenti svolti sul singolo caso.
Quando ci sono indizi di manomissione o la situazione appare sospetta, bisogna informare anche la forza pubblica. Se qualcuno minaccia il cliente, lo segue o tenta di sottrargli il denaro, la priorità è mettersi al sicuro. Meglio allontanarsi verso un luogo protetto e chiedere l’intervento delle autorità, senza cercare il confronto con i presunti autori.
La procedura da ricordare
Il comportamento corretto parte da un controllo della bocchetta prima del prelievo. Se lo sportello sembra regolare, si può completare l’operazione, verificando poi che il contante sia uscito davvero e controllando l’eventuale addebito. Quando il denaro manca, la postazione non va abbandonata con leggerezza.
- Restare davanti all’ATM. Non inserire di nuovo la carta e non provare a rimuovere la placca.
- Chiamare subito la banca e comunicare che il conto è stato addebitato senza erogazione del contante.
- Informare le forze dell’ordine se si sospetta una manomissione o se c’è un pericolo.
- Conservare ricevuta, notifiche, fotografie e dati relativi all’operazione.
- Controllare anche in seguito il conto, così da individuare eventuali altri movimenti non riconosciuti.
Leggi anche
- Il bancomat trattiene i contanti e il conto si svuota: come funziona il cash trapping e come difendersi
- Conti correnti si paga oltre 100 euro l'anno o anche di più: 7 milioni di italiani hanno diritto ad uno gratuito
- Quanti soldi si dovrebbe avere sul conto per affrontare qualsiasi imprevisto: il calcolo che pochi fanno prima che sia troppo tardi

Dott. Luca Rossoni
Il dott. Luca Rossi è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogli ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra