Geely Starray EM-i unisce design futuristico, qualità costruttiva d'eccellenza e tecnologia avanzata. La prova svela comfort, prestazioni, efficienza, consumi reali e rapporto qualità-prezzo di questo SUV ancora poco noto.
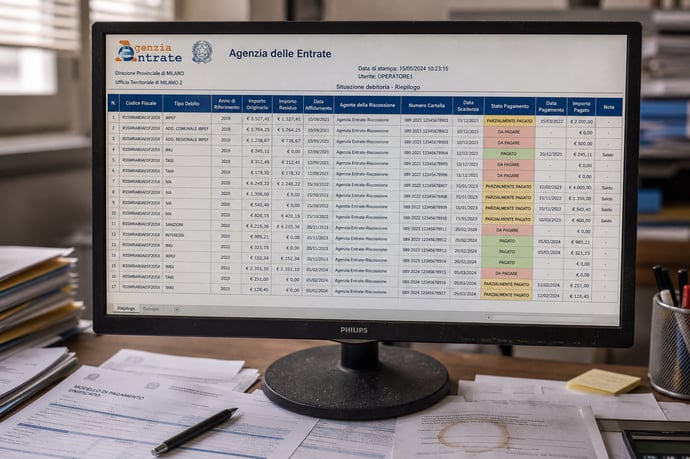
L'era delle cartelle dimenticate negli archivi fiscali si chiude a favore di un approccio completamente nuovo alla gestione dei debiti fiscali. Il Ministero dell'Economia ha dato il via a un cambiamento profondo firmando un decreto che impone monitoraggi puntuali e verifiche cicliche su ogni carico fiscale affidato all'Agenzia delle Entrate Riscossione. L'obiettivo? Accelerare i recuperi ed evitare che i debiti si accumulino senza controllo, mantenendo infrastrutture informatiche e procedurali in grado di assicurare trasparenza e precisione.
Dal 2025 le quote affidate alla riscossione saranno sottoposte a una sorveglianza mensile che elimina le zone d'ombra: niente più somme dimenticate o crediti di vecchia data mai recuperati. La protezione degli interessi pubblici e la ricostruzione di un clima di fiducia tra cittadini, imprese e amministrazione fiscale rappresentano i due pilastri su cui poggia questa riforma. In ogni passaggio, la nuova disciplina riflette le linee guida di competenza, esperienza e affidabilità richieste dai principi EEAT. Il nuovo sistema apre così una stagione di rigore, tracciabilità e responsabilità operativa per tutti gli attori coinvolti.
Cos'è il tracciamento mensile dei debiti fiscali
Con il nuovo impianto normativo, il monitoraggio costante dei debiti fiscali diventa la regola per ogni carico affidato all'Agenzia delle Entrate-Riscossione dal primo gennaio 2025 in avanti. La misura non rappresenta solo un adempimento formale: risponde all'urgenza di superare la storica inefficienza delle procedure di riscossione e la stratificazione di importi divenuti, nel tempo, difficili da recuperare. Il cosiddetto magazzino delle cartelle si è gonfiato per decenni raggiungendo cifre imponenti, oltre 1.400 miliardi di euro tra debiti non riscossi e somme perse nei meandri del sistema pubblico. La riforma introduce quindi il concetto di accountability mensile per ogni singolo debito fiscale. All'Agenzia delle Entrate-Riscossione si impone l'obbligo di riferire con cadenza periodica agli enti creditori, come INPS e Comuni, lo stato di recupero, i tentativi in corso e le criticità riscontrate per ciascuna posizione. La finalità è duplice: prevenire l'accumulo di debiti fantasma e fornire una rendicontazione tempestiva che tuteli tanto l'ente quanto il contribuente:
- La trasparenza è assicurata dalla pubblicazione dei flussi informativi sulle sezioni riservate del portale pubblico.
- Gli algoritmi antifrode e i controlli telematici, richiesti dal decreto, consentono di individuare errori, omissioni e tentativi di evasione già nelle prime fasi.
- Ogni anomalia o ritardo procedurale deve essere segnalato e sanato in tempi rapidi, responsabilizzando tutte le parti coinvolte.
Come funziona la comunicazione mensile
Dal punto di vista operativo, il nuovo sistema prevede che entro la fine di ogni mese l'Agenzia delle Entrate-Riscossione trasmetta per via telematica a ciascun ente creditore (Regioni, Comuni, INPS e altri soggetti) un report dettagliato sulle attività svolte nel mese precedente. Nel dettaglio, la comunicazione mensile include:
- L'elenco aggiornato delle quote affidate e delle somme effettivamente recuperate.
- Le attività di notifica, gli incassi, le azioni esecutive avviate e gli eventuali blocchi riscontrati.
- La distinzione tra somme vive, sospese o interessate da procedure speciali (es. rateizzazioni, pignoramenti, sospensioni giudiziarie o concorsuali).
- L'evidenza separata delle posizioni temporaneamente escluse dal discarico automatico.
La regola del discarico automatico: cosa succede dopo 5 anni
La più grande innovazione introdotta dalla riforma è la cosiddetta regola del discarico automatico dei debiti fiscali. Secondo il decreto attuativo (D.Lgs n. 110/2024), se nell'arco di cinque anni dalla data di affidamento del carico all'Agenzia delle Entrate-Riscossione il recupero risulta infruttuoso, il debito deve essere scaricato dal ruolo dell'Agenzia stessa. Questo avviene al 31 dicembre del quinto anno successivo alla presa in carico della posizione. L'ente creditore riceverà una dettagliata restituzione della quota non riscossa, con la facoltà di:
- proseguire la riscossione tramite modalità diretta o affidare temporaneamente la procedura a soggetti terzi;
- riaffidare la posizione alla stessa Agenzia per ulteriori due anni;
- decidere eventualmente per l'annullamento del credito, caso per caso.
Quando il debito non viene scaricato e le trappole del blocco
Non tutte le posizioni saranno soggette al discarico automatico dopo il quinquennio. Il sistema prevede infatti una serie di eccezioni specifiche (puntualmente regolate dal decreto MEF e dal D.Lgs n. 110/2024), che impongono una gestione ancora più dettagliata del flusso informativo:
- Riscossione sospesa: quando la riscossione risulta sospesa al 31 dicembre del quinto anno per ragioni amministrative, giudiziarie o a seguito di accordi legali.
- Pignoramenti o procedure esecutive in corso: le posizioni con esecuzioni immobiliari, presso terzi o con sequestri già attivati restano vive fino all'esaurimento delle azioni.
- Procedure concorsuali o crisi d'impresa: in caso di liquidazioni giudiziali o concordati l'azione esecutiva resta nella competenza dell'Agenzia oltre il termine ordinario.
- Rateazioni, ristrutturazioni e istituti agevolativi: quote oggetto di piani di pagamento attivi, ristrutturazioni o agevolazioni (es. rottamazioni) non rientrano nel discarico fino al termine delle procedure.
- Sospensioni prolungate: la restituzione all'ente creditore si blocca se la riscossione è sospesa per almeno diciotto mesi anche non continuativi.
Rischi, tutele e responsabilità nel nuovo scenario
Il meccanismo di controllo mensile e la nuova disciplina del discarico automatico portano conseguenze significative sulla vita finanziaria di cittadini e imprese. Da un lato, si riducono drasticamente i rischi di dimenticanza e gli errori di gestione, grazie a informazioni sempre aggiornate e procedure uniformate. Dall'altro emergono nuove responsabilità individuali:
- Chi prova a rinviare gli adempimenti o a sottrarsi alle verifiche viene facilmente intercettato dagli algoritmi e dai controlli automatici.
- Gli errori di trasmissione o la tardiva correzione di dati precaricati possono provocare sospensioni, blocchi di erogazione di rimborsi e richieste formali di compliance documentale.
- Per ogni posizione ancora attiva, occorre preservare e aggiornare la documentazione digitale (ricevute, estratti, dichiarazioni sostitutive) che prova lo stato dei pagamenti e delle eventuali contestazioni.
- Le casistiche di sospensione, rateazione o ristrutturazione devono essere monitorate in modo attivo, per ridurre il rischio di segnalazioni negative o di avvio di procedure esecutive non dovute.
Leggi anche
- Tracciamento mensile debiti e cartelle fisco: cosa significa e cosa comporta la nuova regola dell'Agenzia delle Entrate
- 730 2026 precompilato semplificato: le istruzioni passaggio per passaggio, i punti da controllare e inserire manualmente
- Decreto Fiscale: avanzano 2 leggi per la pace fiscale e sanatoria che vanno oltre una rottamazione una tantum
Susanna Gatti
Susanna Gatti ha studiato legge e possiede una solida formazione in ambito giuridico e fiscale. Nel corso degli anni ha approfondito in particolare le problematiche legate a multe, pignoramenti e controlli fiscali, collaborando con studi legali e realtà aziendali per contribuire all’analisi di situazioni complesse e all’individuazione di soluzioni efficaci.
Attualmente risiede a Roma e si...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra