Treasury Bond al 5%: rendimenti, inflazione, petrolio e Fed ridisegnano lo scenario. Gli effetti si riflettono su Btp, Bund, spread, mutui, imprese e obbligazioni corporate in dollari.
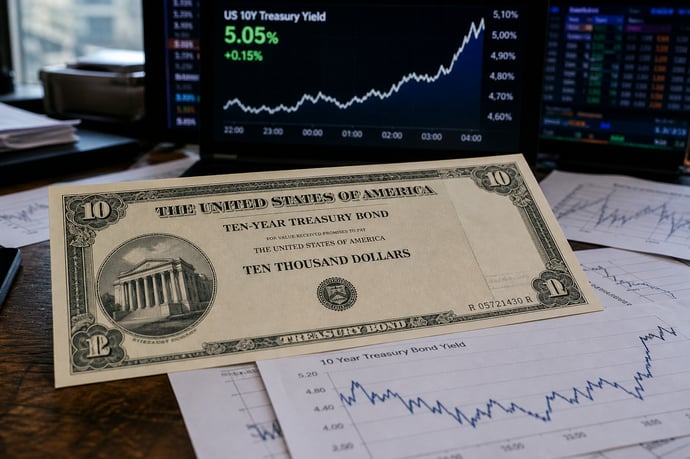
Il rendimento del Treasury decennale statunitense ha raggiunto il 5,13%, massimo dal luglio 2007. Per gli investitori europei non significa un trasferimento automatico dello stesso tasso sui titoli italiani, ma segnala un aumento del rendimento privo di rischio globale. Banche ed esperti, tra cui JPMorgan, Goldman Sachs, Vincent Chaigneau di Generali Investments e Luca Simoncelli di Invesco, valutano una fase ancora instabile. Gli effetti treasury bond 5 per cento su Btp e obbligazioni dipenderanno da inflazione, banche centrali, debito e cambio.
Treasury decennale al 5,13%: le cause tra inflazione, petrolio, debito e decisioni della Fed
Il balzo di 17 punti base ha portato il decennale Usa al 5,13%, un livello che il mercato non vedeva da quasi vent’anni. Il rendimento sale quando il prezzo del titolo scende: chi acquista un’obbligazione già emessa pretende un ritorno maggiore se teme che i tassi ufficiali restino elevati, che l’inflazione eroda il potere d’acquisto o che l’offerta di debito aumenti.
Il petrolio sopra 100 dollari al barile ha riacceso i timori sui prezzi. Energia più costosa aumenta i costi di trasporto e produzione e può spingere verso l’alto le aspettative d’inflazione. Anche gli indici PMI, basati sui sondaggi alle imprese, hanno segnalato pressioni sui costi. In tale scenario la Federal Reserve può rinviare i tagli o valutare un ulteriore rialzo, mantenendo alta la parte breve della curva e influenzando le scadenze più lunghe.
Il mercato considera inoltre il fabbisogno del Tesoro americano: nuove emissioni e rifinanziamenti più abbondanti richiedono una domanda adeguata. Se gli investitori chiedono un premio superiore per assorbire questa offerta, cresce il cosiddetto term premium, cioè la remunerazione per detenere un titolo a lunga scadenza anziché rinnovare continuamente investimenti brevi.
Il dollaro forte riflette in parte il differenziale dei tassi e rende i Treasury più interessanti per alcuni investitori internazionali. Tuttavia, per chi contabilizza in euro, la variazione valutaria può compensare o annullare il rendimento. Il contemporaneo calo delle Borse è coerente con un costo del capitale più alto: i flussi futuri vengono attualizzati a tassi superiori e le attività rischiose diventano relativamente meno convenienti.
Banche ed esperti: le previsioni sui rendimenti e sui tassi nei prossimi mesi
Le indicazioni di JPMorgan e Goldman Sachs invitano a non leggere il 5% come un tetto definitivo. Le due banche osservano normalmente la combinazione tra inflazione, crescita nominale, deficit e premio a termine; in uno scenario di energia cara e nuove emissioni, la curva lunga può restare sotto pressione anche senza una sequenza di rialzi ufficiali.
Vincent Chaigneau, responsabile della ricerca di Generali Investments, ha definito interessanti i rendimenti reali dei Treasury, pur mantenendo una preferenza tattica per ulteriore prudenza sulla duration statunitense nel breve periodo. La sua impostazione distingue lo shock petrolifero, potenzialmente transitorio, da pressioni inflazionistiche più ampie e da un term premium persistentemente elevato.
Luca Simoncelli di Invesco considera più equilibrato costruire esposizione sul credito di qualità e sulla parte intermedia della curva, evitando una concentrazione eccessiva sulle scadenze lunghe. A suo giudizio, un premio di circa 80-100 punti base può remunerare meglio il rischio investment grade rispetto a spread molto compressi; nell’high yield, un differenziale vicino a 300 punti base non sempre compensa default e declassamenti.
Lo scenario più plausibile nei prossimi mesi resta quindi articolato:
- inflazione persistente: rendimenti lunghi elevati e tagli Fed rinviati;
- petrolio in calo: sollievo sui prezzi e possibile stabilizzazione dei Treasury;
- rallentamento economico: discesa dei tassi, ma maggiore attenzione al credito societario;
- deficit e offerta abbondante: premio a termine più alto anche con Fed invariata.
Gli effetti sui Btp italiani: rendimento, spread e costo del debito pubblico
Il Btp decennale italiano ha raggiunto il 4,38% in una fase di rialzo generalizzato dei rendimenti. Il Treasury costituisce un riferimento internazionale, ma il titolo italiano incorpora anche crescita, inflazione dell’area euro, politica della Banca centrale europea, bilancio pubblico e domanda degli investitori.
Lo spread Btp-Bund misura il premio richiesto all’Italia rispetto al decennale tedesco. Se salgono entrambi i rendimenti e il differenziale resta stabile, l’aumento riflette soprattutto il repricing globale; se lo spread si allarga, il mercato attribuisce un rischio aggiuntivo al debito italiano.
Per lo Stato il costo non aumenta istantaneamente su tutte le emissioni. Le cedole dei titoli già collocati restano immutate; l’onere cresce gradualmente quando il Tesoro rinnova i bond in scadenza o colloca nuova carta. La composizione per scadenze, la domanda alle aste e la vita media del debito attenuano o amplificano l’impatto.
Il quadro di finanza pubblica va letto anche alla luce delle regole europee di bilancio e degli obiettivi indicati nei documenti programmatici: più interessi significano meno spazio per altre spese, soprattutto se la crescita nominale non compensa l’aumento del servizio del debito.
Perché quando i tassi salgono le obbligazioni perdono valore
Il meccanismo è basato sull’attualizzazione dei flussi. Un Btp acquistato a 100 con cedola fissa dell’1% diventa meno appetibile se il mercato offre il 2% su titoli comparabili. Per renderlo competitivo, il prezzo deve scendere fino a produrre, insieme alle cedole e al rimborso, un rendimento vicino al 2%.
La sensibilità dipende dalla duration, cioè dalla durata finanziaria dei flussi. A parità di variazione dei tassi, un’obbligazione lunga perde generalmente più valore di una breve; cedole elevate riducono in parte la sensibilità perché restituiscono prima una quota del capitale. I titoli a tasso variabile, invece, adeguano periodicamente la cedola e tendono a risentire meno del movimento iniziale.
La perdita è una variazione di mercato finché il titolo non viene venduto. A scadenza, in assenza di default e con rimborso integrale, il prezzo tende verso il valore nominale; ciò non elimina però il costo opportunità di detenere una cedola inferiore ai rendimenti disponibili:
|
Movimento dei tassi |
Effetto su titolo fisso |
Effetto su duration |
|
Rialzo |
Prezzo in calo |
Perdita maggiore sulle scadenze lunghe |
|
Ribasso |
Prezzo in aumento |
Guadagno maggiore sulle scadenze lunghe |
Mutui e imprese italiane: come cambiano finanziamenti, investimenti e rifinanziamenti
Il Treasury non determina direttamente le rate italiane. I mutui variabili seguono soprattutto l’Euribor e la politica Bce; i nuovi fissi riflettono invece swap e costo della raccolta nell’area euro. Un rialzo globale può comunque aumentare la pressione sui rendimenti europei e sul funding bancario. Il mutuo fisso già sottoscritto non cambia, mentre nuovi prestiti e rifinanziamenti possono costare di più.
Per le imprese l’effetto dipende dalla struttura finanziaria. Aziende con liquidità, scadenze lunghe e flussi di cassa robusti assorbono meglio il rincaro. Al contrario, società indebitate che devono rifinanziare spesso possono ridurre investimenti, occupazione o distribuzioni. Un progetto deve generare un rendimento superiore al nuovo costo del capitale; nei settori ad alta crescita, la rivalutazione degli utili lontani nel tempo può diventare più severa.
Con il Treasury al 5%, le obbligazioni societarie in dollari offrono rendimenti nominali elevati: l’investment grade ha superato in alcuni segmenti il 5,7-5,8%, mentre l’high yield si è portato oltre il 7,5%. Una parte rilevante del rendimento deriva però dal governativo Usa; gli spread societari restano relativamente contenuti. Il rischio d’impresa va quindi distinto dal rendimento di base.
Per un investitore europeo contano quattro variabili:
- rating e default: l’investment grade tende a offrire maggiore resilienza;
- duration: le scadenze lunghe reagiscono di più a nuovi rialzi;
- cambio: un dollaro in calo può erodere cedola e capitale in euro;
- rifinanziamento: tassi elevati pesano sugli emittenti con flussi deboli.
Leggi anche
- Treasury Bond al 5%: gli effetti e le conseguenze per Btp e obbligazioni e le previsioni per i prossimi mesi banche ed esperti
- Titoli di stato francesi declassati: cosa significa per i BTP e BOT già in portafoglio e per chi li vuole comprare ora
- BTP e obbligazioni, quattro nuovi rialzi della Bce previsti dagli analisti: rischi e opportunità

Dott. Luca Rossoni
Il dott. Luca Rossi è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogli ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra