Titoli di stato francesi declassati: cosa significa per i BTP e BOT già in portafoglio e per chi li vuole comprare ora
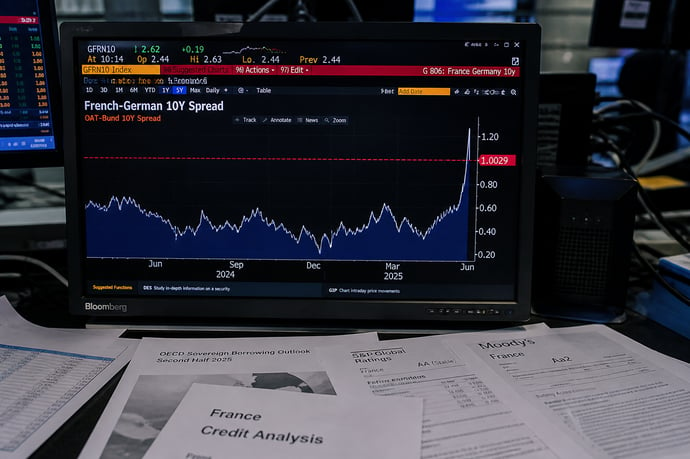
Scope declassa la Francia, lo spread Oat-Bund supera i 100 punti dopo 15 anni. I BTP italiani ne beneficiano: cosa cambia per chi li possiede già e per chi valuta di acquistarli ora, tra rischi e opportunità.
La Francia continua a perdere terreno sui mercati finanziari L'agenzia di rating Scope ha abbassato il giudizio sul debito pubblico di Parigi, portando lo spread tra i titoli decennali francesi e il Bund tedesco a superare quota 100 punti base per la prima volta da quindici anni, dal lontano 2012 Un evento che merita attenzione non solo per chi investe direttamente in titoli francesi, ma anche per chi possiede o vuole acquistare BTP e BOT italiani, dato che i mercati obbligazionari europei sono strettamente interconnessi tra loro
Cosa significa concretamente un declassamento del rating
Prima di comprendere le conseguenze pratiche, è utile chiarire cosa comporti tecnicamente un abbassamento del rating da parte di un'agenzia come Scope Quando un Paese viene declassato, gli investitori percepiscono un rischio maggiore nel prestare denaro a quello Stato acquistandone i titoli Di conseguenza, chiedono un rendimento più alto per compensare questo rischio percepito, e il prezzo dei titoli già emessi a tassi più bassi scende sul mercato secondario, per allinearsi ai nuovi rendimenti richiesti
Nel caso francese, questo meccanismo si è tradotto in un aumento dello spread tra Oat francesi e Bund tedeschi, che ha superato gli 85 punti base nei giorni precedenti al declassamento, per poi toccare quota 100 con l'intervento di Scope Un livello che non si vedeva dal 2012, anno in cui la crisi del debito sovrano europeo era ancora nel suo pieno svolgimento
L'effetto contagio sui BTP, cosa sta già succedendo
Il mercato obbligazionario europeo funziona come un sistema di vasi comunicanti, dove le tensioni su un titolo sovrano si riflettono spesso anche sugli altri Secondo i dati più recenti, il BTP decennale italiano ha già toccato il 4,38% di rendimento nella seduta del 14 settembre, in un contesto di pressione generalizzata sui titoli di Stato europei che ha coinvolto anche gli Oat francesi, con rendimenti saliti fino a livelli prossimi al 4,5%
Il dato più significativo, però, riguarda il confronto diretto tra Italia e Francia Per la prima volta in molti anni, i mercati stanno iniziando a considerare il debito italiano meno rischioso di quello francese Il debito pubblico italiano si attesta oggi intorno al 139% del Pil, contro il 117,6% della Francia, un rapporto che formalmente resta ancora sfavorevole all'Italia Tuttavia, gli investitori guardano soprattutto alla direzione dei conti pubblici, l'Italia mostra un debito in calo rispetto al 154% del 2020, con un avanzo primario, mentre la Francia registra un debito in costante aumento, passato dal 92% del 2012, con un disavanzo superiore al 5% del Pil e proiezioni del Fondo Monetario Internazionale che indicano un possibile 128% entro il 2030 in assenza di correttivi
Chi possiede già BTP e BOT, cosa cambia realmente
Per chi ha già in portafoglio BTP o BOT acquistati in precedenza, la situazione richiede una distinzione fondamentale Se l'obiettivo è mantenere il titolo fino alla scadenza naturale, il declassamento della Francia e le tensioni sui mercati europei non comportano alcuna perdita reale Il possessore continuerà a incassare regolarmente le cedole previste e a ricevere, alla scadenza, il valore nominale pieno del titolo, indipendentemente da quanto accada nel frattempo ai prezzi di mercato
Chi invece dovesse aver bisogno di vendere il titolo prima della scadenza, si troverebbe potenzialmente esposto a una situazione più delicata Se il clima di generale nervosismo sui mercati obbligazionari europei dovesse spingere al rialzo anche i rendimenti richiesti sui titoli italiani, il prezzo dei BTP già in circolazione, emessi con cedole più basse, tenderebbe a scendere sul mercato secondario, riducendo l'eventuale guadagno o aumentando la perdita per chi decidesse di liquidare l'investimento in anticipo
Perché per chi vuole comprare ora la situazione appare diversa
Paradossalmente, questo scenario di tensione sui mercati europei potrebbe rappresentare un'opportunità per chi sta valutando di acquistare BTP proprio in questo momento Con lo spread BTP Bund che, secondo diverse analisi recenti, si è mantenuto su livelli insolitamente stabili rispetto alla Francia, arrivando in alcune fasi ad azzerare la storica distanza che per anni ha penalizzato l'Italia come anello debole dell'Eurozona, i nuovi BTP emessi offrono oggi rendimenti relativamente interessanti, frutto proprio del contesto di rialzo generale dei tassi sui titoli di Stato europei
Va inoltre considerato un elemento tecnico importante Con l'attenzione delle agenzie di rating e degli investitori istituzionali sempre più concentrata sulla situazione francese, alcuni analisti di mercato, come Mauro Valle di Generali Asset Management, indicano una strategia di sovrapesare l'esposizione ai titoli italiani rispetto a quelli francesi, proprio alla luce del rischio, tutt'altro che remoto secondo le sue stesse valutazioni, che lo spread francese possa superare stabilmente quello italiano nei prossimi mesi
Le prossime tappe da monitorare
Il calendario dei prossimi giorni resta particolarmente denso di appuntamenti importanti per il debito francese Dopo l'intervento di Fitch e quello più recente di Scope, sono attesi ulteriori pronunciamenti da parte di Moody's il 24 ottobre e di S&P Global il 28 novembre, verdetti che potrebbero confermare oppure in parte ridimensionare le attuali tensioni sui titoli francesi
Per chi possiede BTP o BOT italiani, così come per chi valuta di acquistarne di nuovi, la raccomandazione che emerge con maggiore chiarezza da queste analisi resta quella di monitorare con attenzione l'evoluzione della situazione francese nelle prossime settimane, un fattore che, insieme alle decisioni della Banca Centrale Europea sui tassi di interesse, continuerà probabilmente a influenzare in modo significativo l'andamento dell'intero mercato obbligazionario europeo, Italia compresa, fino a quando la crisi di fiducia verso Parigi non troverà una qualche forma di stabilizzazione politica ed economica più duratura
Leggi anche
- Titoli di stato francesi declassati: cosa significa per i BTP e BOT già in portafoglio e per chi li vuole comprare ora
- BTP e obbligazioni, quattro nuovi rialzi della Bce previsti dagli analisti: rischi e opportunità
- Il vero rischio per i Btp e Bot non è l'aumento dei tassi della Bce di ieri ma quello previsto a dicembre
Dott. Luca Rossoni
Il dott. Luca Rossi è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogli ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra