BTP e obbligazioni, quattro nuovi rialzi della Bce previsti dagli analisti: rischi e opportunità
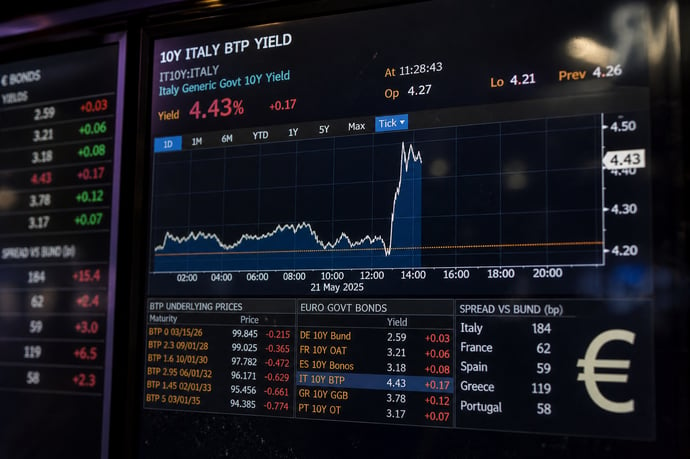
Quattro rialzi BCE cambierebbero il quadro per BTP, spread e debito pubblico, con effetti su obbligazioni societarie. Tra rischi e scenari alternativi, ecco chi pagherebbe il conto.
I mercati monetari porteranno a quattro ulteriori rialzi dei tassi della Banca centrale europea entro i prossimi dodici mesi, con aumenti da 25 punti base ciascuno e tasso sui depositi atteso al 3,50% dal 2,50% fissato il 10 settembre 2026. In contemporanea il rendimento del BTP decennale è salito al 4,43%. La nuova proiezione della BCE indica invece un’inflazione media del 3,0% nel 2026, del 2,5% nel 2027 e del 2,1% nel 2028.
Quella dei mercati è una stima ricavata dai contratti OIS, dagli swap sui tassi e dalle aspettative degli analisti, tutti elementi che possono cambiare rapidamente quando si muovono petrolio, gas, inflazione, crescita o tensioni geopolitiche. Per chi possiede BTP e obbligazioni, o sta pensando di acquistarli, la distinzione da tenere presente è un’altra: il rendimento promesso alla scadenza non coincide con il prezzo a cui il titolo può essere venduto durante la sua vita.
Perché il mercato mette in conto quattro rialzi BCE
La revisione delle aspettative nasce soprattutto dallo shock energetico. Il timore è che costi più elevati per petrolio e gas si trasferiscano ai trasporti, ai prodotti alimentari, ai servizi e, in seguito, ai salari.
Al 14 settembre 2026, il mercato incorporava quattro aumenti aggiuntivi da 25 punti base, per una stretta complessiva di 100 punti base entro settembre 2027. Il calcolo va letto come una probabilità distribuita sulle decisioni future, non come un calendario già scritto.
Il percorso è partito dalla riunione del 10 settembre 2026. In quella sede la BCE ha portato il tasso sui depositi al 2,50%, quello sulle operazioni di rifinanziamento principali al 2,65% e il tasso sui prestiti marginali al 2,90%, con efficacia dal 16 settembre 2026. La banca centrale ha segnalato che l’inflazione resterà sopra l’obiettivo del 2% per un periodo prolungato.
Le riunioni del Consiglio direttivo previste tra la parte finale del 2026 e il 2027 saranno esaminate singolarmente. Non ci sono, quindi, quattro mosse consecutive garantite. La curva dei tassi assegna un valore medio alle decisioni che il mercato considera più probabili: se vengono prezzati 100 punti base, gli aumenti potrebbero non essere esattamente quattro e non necessariamente arrivare a intervalli regolari.
La distanza tra le aspettative di mercato e quelle degli analisti rimane ampia. A luglio 2026 la curva OIS indicava un rialzo quasi completamente incorporato a settembre e un ulteriore aumento già prezzato entro febbraio 2027. La mediana della Survey of Monetary Analysts della BCE prevedeva invece soltanto un altro rialzo nel 2026.
Anche Amundi, nelle valutazioni di settembre 2026, conservava una previsione più prudente: una sola ulteriore stretta.
Che cosa cambia subito per i BTP
Una decisione della BCE sui tassi non modifica direttamente la cedola di un BTP a tasso fisso già emesso. Il cambiamento riguarda il rendimento richiesto dagli investitori per comprare nuovi titoli o per continuare a detenere quelli già scambiati sul mercato secondario.
Il rapporto tra rendimento e prezzo procede in senso inverso. Quando i nuovi rendimenti aumentano, i BTP già emessi con cedole più basse risultano meno interessanti. Per tornare competitivi, devono quindi scendere di prezzo:
- Chi conserva il titolo fino alla scadenza continua a ricevere le cedole e il rimborso del valore nominale, salvo insolvenza dell’emittente.
- Chi vende prima del rimborso può invece incassare meno di quanto aveva pagato, anche se nel frattempo ha ricevuto tutte le cedole previste.
Si tratta di valori riferiti a quelle rilevazioni. Le quotazioni possono essere cambiate dopo maggio:
|
Scenario sui tassi |
Effetto sui nuovi BTP |
Effetto sui BTP già emessi |
|
Tassi stabili |
Rendimenti vicini ai livelli già incorporati |
Prezzi più condizionati da spread e domanda |
|
Quattro rialzi da 25 punti base |
Rendimenti potenzialmente più elevati |
Pressione al ribasso sui prezzi dei titoli a tasso fisso |
|
Stop ai rialzi |
Possibile stabilizzazione delle nuove emissioni |
Recupero possibile se scendono i rendimenti |
Un esempio: vendere oppure aspettare la scadenza
Prendiamo un BTP a tasso fisso con valore nominale di 10.000 euro, cedola annua del 3,00% e otto anni ancora da percorrere. La cedola lorda è di 300 euro all’anno.
Se il rendimento richiesto dal mercato sale verso il 4,00%, il prezzo teorico del titolo deve ridursi. In caso contrario, il nuovo acquirente non otterrebbe un rendimento in linea con quello disponibile sulle emissioni più recenti.
In una simulazione semplificata, che non considera rateo, imposte, commissioni e variazioni dello spread, il valore di mercato potrebbe scendere intorno a 9.400-9.500 euro. Chi vendesse prima della scadenza registrerebbe così una perdita nominale di circa 500-600 euro su 10.000 euro. Le cedole già incassate ridurrebbero in parte il risultato negativo.
Chi aspetta il rimborso, invece, continuerebbe a ricevere 300 euro lordi ogni anno e, alla fine, i 10.000 euro di valore nominale. L’ipotesi, naturalmente, è che l’emittente paghi regolarmente.
Il rendimento effettivo dipende anche dal prezzo pagato all’acquisto. Un investitore che ha comprato il titolo a 10.000 euro riceve un flusso diverso da chi lo ha acquistato a 9.500 o a 10.400 euro. La cedola del 3,00%, presa da sola, non racconta quindi il risultato complessivo dell’operazione.
Qui entra in gioco la durata finanziaria. A parità di aumento dei rendimenti, un BTP con scadenza lunga tende a subire una variazione di prezzo più ampia rispetto a un titolo breve: cedole e rimborso sono più lontani nel tempo e il loro valore attuale risente maggiormente dei nuovi tassi.
Spread BTP-Bund e costo del debito pubblico
Il rendimento di un BTP dipende da due componenti: il livello generale dei tassi europei e il premio richiesto per il rischio italiano. Lo spread BTP-Bund misura la differenza tra il rendimento di un titolo italiano e quello di un Bund tedesco con la stessa scadenza.
Se il Bund decennale sale di 50 punti base e lo spread resta invariato, anche il rendimento del BTP tende a muoversi verso l’alto. Se nello stesso momento lo spread si amplia, il rialzo del titolo italiano può essere più marcato.
Il 9 settembre 2026 lo spread decennale aveva chiuso a 84 punti base, contro gli 81 punti base della seduta precedente. Nella stessa giornata il rendimento del BTP decennale aveva raggiunto il 4,28%. Il giorno seguente il mercato ha continuato a reagire alle aspettative sull’inflazione e alle prospettive della politica monetaria.
Per il Tesoro, però, l’effetto non investe all’istante tutto il debito pubblico. I titoli già collocati conservano le condizioni stabilite fino alla scadenza. Il costo medio cresce gradualmente, man mano che vengono rifinanziati i titoli in scadenza e le nuove emissioni prendono il posto di quelle rimborsate.
La sensibilità rimane alta perché l’Italia deve collocare ogni anno quantità ingenti di debito. Secondo Eurostat, nel quarto trimestre 2025 il debito pubblico italiano era pari al 137,1% del prodotto interno lordo, il secondo rapporto più elevato dell’Unione europea dopo quello della Grecia.
Il Documento programmatico del Ministero dell’Economia e delle finanze stimava una spesa per interessi pari al 3,9% del PIL nel 2026 e al 4,1% nel 2027. Se i rendimenti restano elevati a lungo, una quota maggiore delle risorse pubbliche viene assorbita dal servizio del debito e si riduce lo spazio disponibile per altre spese.
La sostenibilità dei conti, dunque, non dipende soltanto dal tasso BCE. Contano anche la crescita economica, il saldo primario, la durata media del debito, la fiducia degli investitori e l’andamento dello spread.
Le conseguenze per le obbligazioni
Lo stesso movimento dei tassi si riflette sulle obbligazioni emesse dalle imprese. Le società con rating più basso devono offrire un premio rispetto ai titoli pubblici. Se salgono i tassi privi di rischio e gli investitori diventano più prudenti, il rendimento richiesto alle aziende può aumentare ancora più rapidamente.
Le imprese che hanno debiti a tasso variabile o scadenze ravvicinate vedono crescere gli oneri finanziari. Un’azienda solida può riuscire a rifinanziarsi a condizioni gestibili; una società più indebitata può invece trovarsi costretta a ridurre investimenti, occupazione o dividendi.
I quattro rialzi possono rivelarsi un’ipotesi troppo aggressiva. Un rallentamento rapido dell’economia, un peggioramento dell’occupazione o una riduzione dei prezzi energetici potrebbero spingere la BCE a fermare la stretta prima del previsto.
In quel caso i rendimenti obbligazionari potrebbero scendere e i prezzi dei BTP già emessi salire. Per chi è costretto a vendere prima della scadenza, sarebbe uno scenario più favorevole.
Resta possibile anche l’eventualità opposta. Se l’inflazione si dimostrasse persistente e salari e servizi continuassero a rincarare, la BCE potrebbe dover aumentare i tassi oltre quanto già scontato. I BTP con scadenze lunghe subirebbero nuove perdite di prezzo; lo spread potrebbe inoltre allargarsi, se gli investitori valutassero con maggiore severità il rischio fiscale italiano.
La volatilità non richiede necessariamente una nuova decisione della BCE. Bastano una dichiarazione dei banchieri centrali, un dato mensile sull’inflazione, un’asta del Tesoro, un bilancio pubblico o un evento geopolitico per modificare le quotazioni.
Quando un movimento dei rendimenti è già previsto, l’effetto sui prezzi tende a essere più contenuto. Una sorpresa rispetto alle aspettative, invece, può produrre variazioni rapide.
Chi risente maggiormente dei rialzi
L’esposizione dipende dalla durata del titolo, dal prezzo di acquisto, dalla cedola, dalla possibilità di vendere e dal bisogno di liquidità. I profili più vulnerabili comprendono:
- chi possiede BTP a lunga scadenza e potrebbe doverli vendere prima del rimborso;
- chi ha acquistato obbligazioni a un prezzo elevato, con una cedola molto più bassa dei rendimenti correnti;
- chi concentra una parte ampia del patrimonio su un solo emittente o su una sola scadenza
- il bilancio pubblico, se i rendimenti restano abbastanza elevati e a lungo da incidere sulle nuove emissioni.
Gli indicatori da seguire includono l’inflazione sottostante, i prezzi dell’energia, le proiezioni della BCE, i tassi OIS, il rendimento del BTP decennale, lo spread rispetto al Bund, la domanda nelle aste e le stime sul debito pubblico.
I quattro rialzi prezzati dal mercato sono quindi uno scenario da monitorare. Non costituiscono una certezza e non garantiscono un guadagno a chi acquista titoli di Stato.
Leggi anche
- BTP e obbligazioni, quattro nuovi rialzi della Bce previsti dagli analisti: rischi e opportunità
- Il vero rischio per i Btp e Bot non è l'aumento dei tassi della Bce di ieri ma quello previsto a dicembre
- BTP: l'aumento dei tassi BCE penalizza e fa perdere chi già li possiede mentre premia i nuovi acquirenti
Dott. Luca Rossoni
Il dott. Luca Rossi è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogli ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra