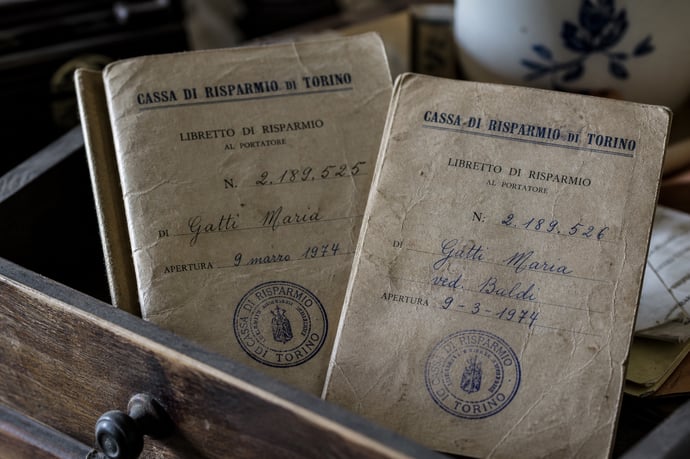
La storia di Fabio Minetti, 61 anni di San Giorgio Canavese (Torino), apre un interrogativo che riguarda migliaia di famiglie italiane: quanti libretti di risparmio dormienti sono ancora nascosti in cassetti e armadi? E soprattutto, è ancora possibile riscuoterli?
Una scoperta inaspettata, un valore enorme e una battaglia legale tutta aperta. La storia di Fabio Minetti, 61 anni di San Giorgio Canavese (Torino), apre un interrogativo che riguarda migliaia di famiglie italiane: quanti libretti di risparmio dormienti sono ancora nascosti in cassetti e armadi? E soprattutto, è ancora possibile riscuoterli?
La scoperta: due libretti della Cassa di Risparmio di Torino nascosti tra i mobili del padre
Tutto è cominciato nel 2020, quando Fabio Minetti ha iniziato a riordinare la casa del padre Luigi, scomparso nel settembre di quell'anno. Un compito doloroso, come spesso accade dopo la perdita di un genitore, che si è trasformato in una sorpresa clamorosa.
Tra i mobili del padre, Fabio ha ritrovato due libretti di risparmio della Cassa di Risparmio di Torino, entrambi aperti nel gennaio del 1971. Due piccoli registri cartacei, ingialliti dal tempo, che custodivano una storia familiare e, soprattutto, una somma tutt'altro che trascurabile.
Il primo libretto di risparmio riportava un saldo di 2 milioni e 280 mila lire, frutto di tre versamenti distinti effettuati tra il 1971 e il 1973. Il secondo libretto era ancora più consistente: 3 milioni e 608 mila lire. In totale, oltre 5 milioni e 888 mila lire in vecchia valuta italiana.
Convertita in euro al tasso ufficiale di cambio (1 euro = 1.936,27 lire), quella cifra corrisponde a circa 3.040 euro. Ma la storia non finisce qui, anzi, è proprio qui che diventa davvero interessante.
Quanto valgono oggi quei 5 milioni di lire: la rivalutazione porta a 110mila euro
Il valore nominale convertito è solo il punto di partenza. Applicando la rivalutazione monetaria maturata in oltre cinquant'anni, il potere d'acquisto di quelle somme depositate negli anni Settanta si traduce in una cifra ben più alta.
Secondo le elaborazioni effettuate sulla base degli indici ISTAT e dei tassi di inflazione registrati in Italia dal 1971 a oggi, il valore rivalutato complessivo dei due libretti supera i 110mila euro. Una somma considerevole, che giustifica pienamente l'interesse di Fabio Minetti nel voler capire se e come sia possibile recuperare quel denaro, così come in tanti chiedono di farsi riconoscere i vecchi libretti postali.
Ma è qui che le strade degli esperti si dividono nettamente.
Il nodo legale: prescrizione, dormienza e devoluzione allo Stato
La questione giuridica che ruota attorno ai libretti di risparmio antichi è complessa e controversa. In Italia, la normativa sui conti dormienti ha subito diverse modifiche nel corso degli anni, creando una situazione in cui le interpretazioni degli esperti divergono in modo significativo.
Cosa dice la legge italiana sui conti dormienti
La Legge 266 del 2005 ha introdotto in Italia il meccanismo dei "conti dormienti": i rapporti bancari e i libretti di risparmio rimasti inattivi per un periodo di 10 anni vengono trasferiti a un fondo speciale gestito dalla Consap (Concessionaria Servizi Assicurativi Pubblici), destinato al rimborso dei risparmiatori danneggiati da frodi finanziarie.
Tuttavia, esiste anche il tema della prescrizione ordinaria: secondo il Codice Civile, il diritto a riscuotere le somme depositate su un libretto di risparmio si prescrive in 10 anni dall'ultimo movimento registrato. Nel caso dei libretti ritrovati da Minetti, l'ultimo versamento risale al 1973, il che significa che la prescrizione ordinaria potrebbe essere maturata già negli anni Ottanta.
La situazione è dunque tutt'altro che semplice, e su questo punto avvocati e associazioni dei consumatori hanno posizioni molto diverse.
Avvocati e consumatori si dividono: recuperabili o no?
La posizione degli avvocati: il diritto è prescritto
La maggior parte degli avvocati specializzati in diritto bancario è piuttosto netta: dopo oltre cinquant'anni senza movimenti, il diritto a riscuotere le somme è quasi certamente prescritto. La prescrizione decennale prevista dal Codice Civile avrebbe già estinto il credito di Minetti nei confronti della banca, indipendentemente dal fatto che il libretto sia fisicamente in suo possesso.
In aggiunta, la banca originaria, la Cassa di Risparmio di Torino, ha subito nel corso degli anni una serie di fusioni e acquisizioni. È confluita prima in Unicredito Italiano e successivamente in UniCredit, rendendo ancora più complessa l'individuazione del soggetto giuridico responsabile del rimborso.
Secondo questa interpretazione, anche il Fondo Consap potrebbe non essere accessibile, poiché i tempi di dormienza e le regole specifiche di trasferimento dei fondi potrebbero non coincidere con il caso in esame.
La posizione delle associazioni consumatori: vale la pena tentare
Le associazioni dei consumatori, pur riconoscendo la complessità della situazione, invitano a non arrendersi senza aver esplorato tutte le strade possibili. Alcune associazioni sottolineano che, in passato, diversi risparmiatori si sono visti riconoscere somme ritenute prescritte, grazie a una corretta interpretazione delle norme sulla dormienza o attraverso accordi stragiudiziali con gli istituti bancari.
Alcune associazioni ricordano inoltre che la prova della prescrizione spetta alla banca, non al risparmiatore: è l'istituto di credito a dover dimostrare che il diritto è effettivamente estinto. In assenza di documentazione chiara da parte della banca, il margine per un tentativo di recupero potrebbe esistere.
Il consiglio pratico che arriva da più parti è quello di rivolgersi prima all'Arbitro Bancario Finanziario (ABF), uno strumento di risoluzione alternativa delle controversie gratuito e accessibile, prima di avviare una costosa e incerta battaglia giudiziaria.
Come funziona il Fondo Conti Dormienti: istruzioni per chi si trova in una situazione simile
Per chi, come Fabio Minetti, dovesse ritrovarsi tra le mani libretti di risparmio antichi, esistono alcune procedure da seguire.
Primo passo: verificare la storia della banca. Se l'istituto di credito è ancora attivo o è stato incorporato da un altro istituto, è possibile rivolgersi direttamente alla banca successore per chiedere informazioni sul conto.
Secondo passo: consultare il Fondo Conti Dormienti. Attraverso il sito della Consap è possibile verificare se le somme relative a un determinato conto siano state trasferite al Fondo. In caso affermativo, il rimborso può essere richiesto direttamente alla Consap, presentando la documentazione necessaria.
Terzo passo: rivolgersi all'Arbitro Bancario Finanziario. Se la banca oppone la prescrizione o rifiuta il rimborso, l'ABF rappresenta uno strumento rapido, gratuito (per il ricorrente) e spesso efficace.
Quarto passo: valutare un'azione legale. Solo dopo aver esaurito le vie alternative ha senso valutare un ricorso al tribunale ordinario, che comporta costi e tempi significativi.
Una storia che riguarda molte famiglie italiane
Il caso di Fabio Minetti non è isolato. In Italia si stima che esistano miliardi di euro "dimenticati" su conti bancari e libretti di risparmio dormienti, frutto di eredità non gestite, conti aperti e poi abbandonati, o semplicemente di una diversa concezione del risparmio tipica delle generazioni del dopoguerra.
Gli anni Sessanta e Settanta, in particolare, sono stati un periodo in cui molte famiglie italiane aprivano libretti di risparmio postale o bancario come forma di investimento a lungo termine. Spesso, però, questi strumenti venivano poi dimenticati, oppure i titolari morivano senza aver comunicato ai figli l'esistenza di questi depositi.
Riordinare i beni di un genitore scomparso può riservare sorprese di questo tipo, e la storia di San Giorgio Canavese è un promemoria importante: prima di buttare vecchi documenti o di svuotare cassetti e armadi, vale sempre la pena controllare con attenzione.
Conclusione: il futuro dei libretti di Minetti è ancora incerto
Al momento, la vicenda di Fabio Minetti non ha ancora trovato una risoluzione. L'uomo ha dichiarato di voler percorrere tutte le strade legali disponibili per tentare di recuperare almeno una parte di quella somma che il padre aveva faticosamente messo da parte più di cinquant'anni fa.
La storia ha il sapore di una battaglia tra Davide e Golia, tra un privato cittadino e un sistema bancario e normativo che non sempre agevola il recupero di somme antiche. Ma, come ricordano le associazioni dei consumatori, non bisogna arrendersi prima di aver provato.
Nel frattempo, il caso di San Giorgio Canavese solleva una domanda più grande, che riguarda tutti: quanti altri "tesori dimenticati" sono ancora nascosti nelle case degli italiani? E soprattutto, quanto è difficile riottenerli?

Dott. Luca Rossoni
Il dott. Luca Rossi è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogli ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra