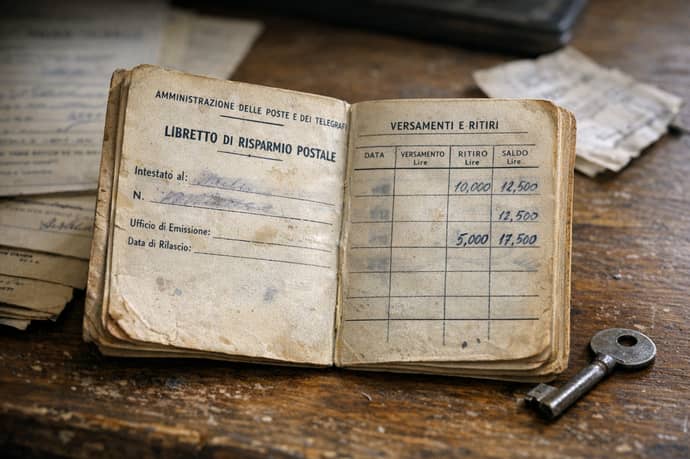
Recuperare vecchi libretti postali, anche dopo decenni, comporta regole precise: dalla distinzione tra libretti dormienti e prescritti, ai passaggi per la verifica del saldo, la documentazione.
Molte famiglie italiane possiedono ancora vecchi libretti postali, anche di 20-50 anni fa, spesso dimenticati in cassetti, archivi o tra le carte dei parenti più anziani. Questi strumenti di risparmio, eredità di una cultura attenta alla gestione prudente delle proprie risorse, rappresentano una parte importante della storia finanziaria nazionale. Con la digitalizzazione dei servizi bancari e postali, recuperare le somme depositate anni, o addirittura decenni, fa può permettere di riappropriarsi di risparmi che sembravano ormai persi. Comprendere le procedure per il riconoscimento e l'incasso delle somme può risultare vantaggioso sia per i titolari diretti, sia per gli eredi, specie in caso di trasferimenti di denaro di una certa entità. La possibilità di recupero si lega a norme precise, che disciplinano la gestione e la dormienza dei libretti postali, e che prevedono tempi, documenti e iter ben definiti. Un approccio informato e metodico permette di evitare la perdita definitiva delle somme, garantendo la tutela degli interessi dei cittadini anche a distanza di molti anni.
Quando un libretto postale si considera dormiente?
La qualifica di dormiente viene attribuita a un libretto postale quando non vi sono state operazioni. come versamenti o prelievi. per almeno dieci anni consecutivi e il saldo è superiore a 100 euro. Questa regola è disciplinata dagli articoli 1 e 2 del D.P.R. 116/2007. Non rientrano nei conteggi i libretti bloccati da procedimenti giudiziari o amministrativi che ne impediscano l'utilizzo:
- I rapporti diventano dormienti quando il titolare non compie alcuna azione (movimentazione o richiesta scritta di mantenimento in vita)
- Le Poste periodicamente pubblicano l'elenco aggiornato dei libretti prossimi all'estinzione nelle filiali e sul sito ufficiale, classificandoli solo tramite numeri identificativi e agenzie di apertura, per motivi di privacy
- L'avviso ai clienti può avvenire tramite lettera o pubblicazione dei dati identificativi su liste visibili pubblicamente
Cosa succede ai soldi dei libretti dormienti
Dopo dieci anni senza attività, e una volta pubblicato l'elenco dei rapporti dormienti, i titolari hanno 180 giorni di tempo. dalla comunicazione ufficiale o dalla pubblicazione della lista. per comunicarne la volontà di mantenimento o richiedere lo sblocco tramite operazione. In caso di mancata risposta, le Poste procedono all'estinzione del libretto e al trasferimento delle somme verso il Fondo gestito dalla Consap (Concessionaria Servizi Assicurativi Pubblici):
- Le somme non sono immediatamente perse: una volta confluite nel fondo, possono essere richieste dal titolare o dagli eredi fino a dieci anni dalla data di trasferimento.
- Se decorrono altri dieci anni senza alcuna richiesta, le somme rimangono definitivamente acquisite dal Fondo e non possono più essere rivendicate.
- Tempi e modalità di lavorazione delle istanze di rimborso possono variare sensibilmente, a seconda della completezza della documentazione e della presenza di aventi diritto come eredi.
Come verificare e recuperare un vecchio libretto postale
Recuperare un vecchio libretto postale è possibile seguendo alcune semplici fasi, che richiedono attenzione alle procedure e ai documenti:
- Recarsi presso qualsiasi ufficio postale portando con sé il libretto, un documento di identità valido e il codice fiscale
- Per i libretti molto datati o in caso di smarrimento, è necessario fornire il maggior numero possibile di dati identificativi (numero libretto, data apertura, agenzia originaria)
- Il personale delle Poste può accedere a database interni per verificare lo stato del libretto: ancora attivo, dormiente o già trasferito a Consap
Per i titolari che si trovano nell'impossibilità di agire personalmente a causa di motivi di salute o distanza, è possibile delegare un'altra persona tramite apposita procura. In caso di difficoltà nell'identificazione o nella ricostruzione dei dati del libretto, sono previste procedure specifiche di riconoscimento mediante attestazione o ricorso a documentazione storica.
Cosa fare se il libretto è già stato trasferito a Consap
Nel caso in cui le somme siano già state trasferite da Poste Italiane al Fondo rapporti dormienti presso Consap, il recupero richiede una procedura diversa, scandita da step obbligatori:
- Compilazione della domanda di rimborso disponibile sul portale ufficiale di Consap o tramite modulo cartaceo
- Presentazione dell'attestazione di devoluzione rilasciata da Poste, che certifica l'effettivo trasferimento delle somme
- Invio della domanda e dei documenti per raccomandata A/R a Consap oppure tramite sezione online, utilizzando SPID
Consap mette a disposizione un motore di ricerca online dei rapporti dormienti, utile per verificare rapidamente la presenza di somme reclamabili. È inoltre previsto il supporto tramite contact center per eventuali chiarimenti sulle procedure di rimborso in corso.
Documentazione necessaria e iter per titolari ed eredi
Per ottenere il riconoscimento e l'accredito delle somme presenti su un vecchio libretto postale occorre predisporre una serie di documenti specifici. Il percorso varia leggermente tra titolari ed eredi:
- Titolari: documento di identità, codice fiscale, libretto originale (o, in caso di smarrimento, denuncia alle autorità e dati identificativi), eventualmente SPID per accesso ai portali di Poste e Consap
- Eredi: oltre ai documenti citati per i titolari, servono atto notorio o dichiarazione di successione, certificato di morte del titolare, documentazione che provi il rapporto di parentela
- Attestazione rilasciata dalle Poste in caso di devoluzione al Fondo (documento obbligatorio per l'istanza a Consap)
- Verifica presso Poste dello stato attuale del libretto
- Compilazione ed eventuale invio (raccomandata/PEC/portale web) della richiesta d'incasso o rimborso
- Attesa della lavorazione e, se necessario, integrazione della documentazione su richiesta dell'ente competente
Rivalutazione, miti e limiti nel recupero dei vecchi libretti
La questione della rivalutazione dei vecchi libretti di risparmio è spesso oggetto di equivoci e speranze non sempre giustificate. Contrariamente a quanto talvolta si narra riguardo a libretti novecenteschi o depositi in lire, la rivalutazione automatica delle somme non si applica come per i cosiddetti debiti di valore. La somma recuperabile si compone del capitale versato, aumentato dagli interessi maturati ai tassi dell'epoca.
L'inflazione e il passaggio lira/euro hanno generalmente eroso gran parte del valore reale delle cifre depositate nei decenni. Solo in rarissimi casi i tassi storici possono rendere la somma recuperata davvero significativa:
- Il calcolo degli interessi si interrompe nel momento in cui il rapporto diventa dormiente o viene estinto;
- Azioni di rivalsa legale sono spesso costose e difficilmente vantaggiose, specie su piccole somme;
- Le controversie giudiziarie possono fondarsi unicamente sull'ignoranza comprovata del diritto (cioè sul mancato ritrovamento del libretto prima della prescrizione decennale Consap), ma le speranze di successo sono piuttosto basse.
Leggi anche
- Come farsi riconoscere e pagare vecchi libretti postali di risparmio anche di 20-50 anni fa?
- Isee 2026 e case, figli, titoli di stato: i limiti di importo realmente considerati e come avviene calcolo con esempi
- Libretti postali minori: chi li può aprire, intestatari, usi, condizioni, regole, costi e limiti



Dott. Luca Rossoni
Il dott. Luca Rossoni è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogl...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra