Importi pensioni, le differenze tra uomini e donne sempre più marcate: analisi e motivazioni nuovo rapporto INPS 2026
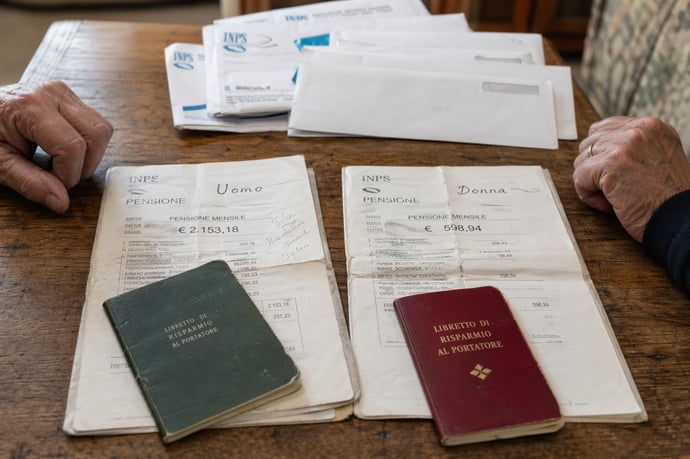
Il nuovo rapporto INPS 2026 rivela differenze sempre più marcate negli importi delle pensioni tra uomini e donne. Dati, cause, analisi tecniche e conguagli fiscali permettono di comprendere criticità e opportunità.
La distanza tra i trattamenti pensionistici percepiti da uomini e donne è sempre più netta: questo è quanto emerge dai dati pubblicati dall’Osservatorio INPS sui flussi di pensionamento del primo trimestre 2026.
L’analisi INPS mostra che le donne si fermano a 1.060 euro mensili medi, mentre gli uomini arrivano a 1.534 euro: una forbice di 474 euro ogni mese per ciascun nuovo assegno, che riflette disparità consolidate e mai colmate, legate a storia contributiva, carriere discontinue e scelte di welfare lontane dall’equità di genere.
Dietro queste cifre si celano temi di grande attualità: il legame tra livelli contributivi, opportunità lavorative offerte a uomini e donne, strumenti di uscita anticipata come l’Isopensione, differenze nei benefici fiscali e possibilità di ricalcolo degli importi. Se le statistiche rivelano freddi automatismi, l’impatto sociale è invece estremamente “caldo”.
È il momento di comprendere a fondo le ragioni di questa distanza negli importi pensionistici e le azioni possibili per attenuarla o, almeno, per conoscerla con precisione. Le disparità non sono solo numeri: riguardano spesso anche diritti futuri, sicurezza economica dopo la vita lavorativa ed equilibri familiari.
Importi medi delle pensioni 2026: dati, cause delle disparità e ruolo dell’Isopensione
L’anno corrente segna una conferma e un’ulteriore acutizzazione del divario tra importi pensionistici per i neo-pensionati: nel primo trimestre 2026 sono state liquidate 211.524 pensioni con un importo medio di 1.285 euro mensili. Questa cifra, però, cela differenze strutturali tra i generi:
- Media importo pensionistico donne, 2026: 1.060 euro
- Media importo pensionistico uomini, 2026: 1.534 euro
- Scarto mensile su nuovi assegni: 474 euro
- Media generale primo trimestre: 1.285 euro.
Ma da cosa nasce questa forbice che si allarga col passare degli anni? Le ragioni principali si possono ricondurre a diversi fattori strutturali e normativi:
- Storia contributiva: le donne accumulano mediamente meno contributi per carriere più frammentate, periodi di maternità e assenza dal lavoro non sempre pienamente valorizzati;
- Discontinuità lavorativa: l’interruzione della carriera influisce direttamente sul montante contributivo annuo e sulle opportunità di accedere a strumenti come gli anticipi pensionistici, spesso legati a requisiti stringenti;
- Settori di impiego e livelli salariali: la concentrazione in settori a basso reddito determina assegni pensionistici proporzionalmente inferiori;
- Benefici fiscali e quattordicesima: alcune tasse e forti decurtazioni sui secondi trattamenti incidono maggiormente sui profili femminili;
- Isopensione: strumento che consente un anticipo pensionistico fino a 7 anni (solo fino a novembre 2026), usato soprattutto nelle grandi aziende, penalizza chi ha carriere discontinue o lavora in settori meno strutturati, popolati prevalentemente da donne.
- +17 euro mensili per pensioni di 1.000 euro
- +25 euro per 1.500 euro
- +34 euro per 2.000 euro
- è appannaggio dei dipendenti a cui mancano massimo 7 anni per il trattamento pensionistico (solo fino al 30 novembre 2026);
- presuppone accordo sindacale e aziendale, vincolando la sua diffusione a imprese solide e strutturate;
- dal 2027 tornerà in versione più restrittiva (anticipo massimo 4 anni e requisiti di vecchiaia innalzati a 67 anni e 1 mese).
Infine, il quadro delle disparità risulta aggravato da ulteriori fattori:
- persistenza del gender pay gap nelle retribuzioni;
- precarietà nei rapporti di lavoro, più frequente tra le donne;
- basso accesso a posizioni dirigenziali o al pubblico impiego a forte stabilità.
| Genere | Importo medio (euro/mese) 2026 | Differenza rispetto media generale |
| Uomini | 1.534 | +249 |
| Donne | 1.060 | -225 |
In definitiva, il gap tra maschile e femminile sugli importi delle pensioni 2026 resta un indicatore di squilibri sistemici, non mitigato dalle ultime rivalutazioni.
Analisi tecnica delle dinamiche e dei conguagli fiscali: come leggere il cedolino e cogliere opportunità e criticità
Una corretta interpretazione del cedolino pensionistico fornisce informazioni fondamentali per identificare rettifiche, bonus una tantum e ricalcoli. Spesso, all’interno della voce “importo netto”, si celano movimenti fiscali e previdenziali di non immediata comprensione.
Innanzitutto, a partire da gennaio 2026 sono già stati applicati gli aumenti derivanti dall’indicizzazione all’inflazione, che per l’anno in corso si fermano a una media dell’1,4% sull’intero importo. Nei mesi successivi, non sono previsti ulteriori incrementi generali, fatta eccezione per i rimborsi dei conguagli fiscali e l’erogazione delle mensilità aggiuntive (quattordicesima e bonus 730 tra luglio e agosto).
Le principali cause di variazione e opportunità che emergono dall’analisi tecnica dei cedolini:
- Conguagli fiscali: continui recuperi o rimborsi dovuti a differenze tra imposte trattenute in via presuntiva (Irpef, addizionali) e quelle effettivamente dovute come da Certificazione Unica 2026;
- Arretrati o storni a credito o debito derivanti da rettifiche, indennità non ancora corrisposte o errori precedenti;
- Pagamenti specifici per isopensione e Ape Sociale: presenza di bonus «lavoro dipendente» e taglio del cuneo fiscale dedicato ai trattamenti ponte;
- Benefici incrementali per redditi medio-bassi: trattamenti integrativi esentasse per chi percepisce fino a 20.000 euro, incremento per fasce tra 20.000 e 32.000 euro e detrazione ridotta fino a 40.000 euro.
- ha dichiarato spese detraibili rilevanti nella dichiarazione dei redditi (medicali, mutui, assicurativi);
- possiede trattamenti ponte con diritto a bonus integrativi;
- presenta una situazione contributiva continua e priva di errori pregressi.
- Trattenute aggiuntive per recupero indebiti passati;
- L’impossibilità di correggere errori se non tempestivamente contestati;
- Rateizzazione dei debiti fino a novembre per pensionati con reddito basso e conguaglio Irpef a debito superiore a 100 euro.
Leggi anche
- Importi pensioni, le differenze tra uomini e donne sempre più marcate: analisi e motivazioni nuovo rapporto INPS 2026
- Quando i soldi dell'assegno sociale vanno restituiti e in che casi si possono tenere secondo normativa e giurisprudenza
- Pensioni, doccia fredda su rimborsi per mancate rivalutazioni: non saranno pagate perchè legittime secondo Corte Costituzionale
Dott.ssa Serena Benedetti
La dott.ssa Serena Benedetti è un'esperta previdenziale con oltre 15 anni di esperienza nel campo della consulenza e dell'assistenza previdenziale. Laureata in Economia e Commercio, ha dedicato la sua carriera all'analisi delle politiche pensionistiche e alla consulenza su temi legati al welfare e alla previdenza sociale. Grazie alla sua competenza, ha collaborato con diversi...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra