L’avviso bonario dal Fisco coinvolge la maggioranza dei contribuenti italiani, ma pagarlo subito non è sempre la scelta più conveniente: termini, alternative, rischi e strategie, tra errori diffusi e speranze di condono.
Una cifra shock emegre dagli ultimi dati sui controlli fiscali: 56 miliardi di euro in avvisi bonari inviati nell’ultimo anno e solo 8 miliardi riscossi. Il resto? Non pagato, ignorato o contestato. L’abitudine a non pagare subito la comunicazione di irregolarità non è più un’eccezione, ma la regola in Italia. Sei contribuenti su sette adottano questa scelta: un dato rivelato dalla Corte dei Conti nella Relazione del 24 giugno 2026, rimasto a lungo poco considerato anche dagli addetti ai lavori.
Dietro questa statistica si celano strategie diffuse, errori di valutazione e aspettative di condono che, da anni, condizionano il rapporto con il fisco. Alcuni sono convinti che aspettare convenga, molti temono di sbagliare, altri aspettano tempi migliori (o nuovi interventi governativi). Negli ultimi anni, le definizioni agevolate hanno premiato chi ha evitato il pagamento immediato. Tuttavia, questa attesa può comportare conseguenze pesanti: dalla cartella esattoriale con sanzioni incrementate al controllo sui movimenti bancari, in aumento del +186% rispetto al 2022.
Anche per chi rispetta le scadenze, la complessità normativa e le costanti modifiche rendono poco trasparente il quadro delle opzioni a disposizione. Il sistema è improntato a tollerare l’attesa di nuove sanatorie? Oppure è tempo di riformare il rapporto tra Fisco e contribuente?
Cos'è un avviso bonario: termini, conseguenze e alternative al pagamento immediato
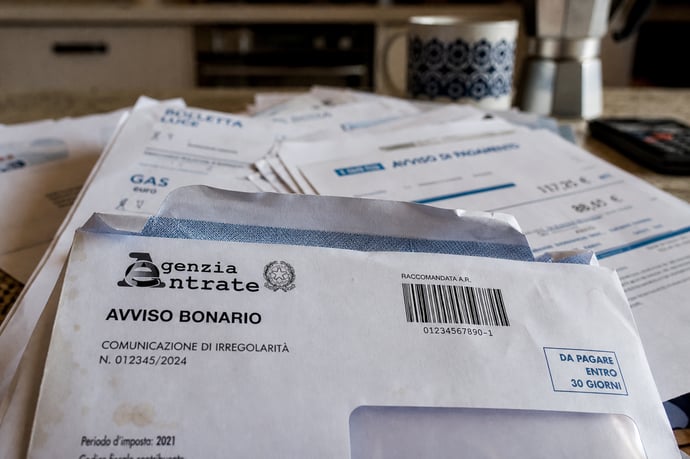
La comunicazione più comune tra Fisco e contribuente prende il nome di avviso bonario. Si tratta di una comunicazione di irregolarità. Non è una cartella esattoriale: arriva dopo controlli automatizzati su dichiarazioni dei redditi, IVA e versamenti, quando risultano differenze o omissioni.
La differenza principale? Con l'avviso bonario, il fisco offre la possibilità di pagare con sanzioni ridotte, interesse legale e senza l’immediatezza della riscossione coattiva. Solo successivamente, in caso di mancato pagamento o contestazione respinta, l’Agenzia delle Entrate può emettere la cartella esattoriale con tutte le maggiorazioni ordinarie e le procedure di recupero forzoso.
Chi riceve questa comunicazione? Può trattarsi di qualsiasi contribuente: lavoratori dipendenti, autonomi, titolari di impresa, pensionati, con differenze tra quanto dichiarato e quanto accertato in base alle banche dati fiscali.
Che cosa contiene:
- L’irregolarità riscontrata (errori, omessi o insufficienti versamenti)
- L’importo contestato (imposta, interessi e sanzioni ridotte al 10% o 20% a seconda del caso)
- Le istruzioni per pagare tramite modello F24
- I termini entro cui saldare in misura agevolata.
Sanzioni e interessi sono tra i più bassi previsti nel sistema fiscale, una delle ragioni per cui, in teoria, la comunicazione dovrebbe favorire la rapida regolarizzazione.
Cosa succede se si ignora l’avviso? In caso di mancato pagamento, dopo la scadenza, il debito fa un passo avanti sulla scala della riscossione:
- Il fascicolo viene preso in carico dalla riscossione, che emette cartella esattoriale;
- Le sanzioni salgono al 30% o più;
- L’avviso bonario perde efficacia in termini di sconto sulle sanzioni;
- Partono le procedure esecutive: fermo amministrativo, pignoramento, iscrizioni ipotecarie.
- Contestazione degli addebiti, motivando errori formali o materiali;
- Richiesta di rateizzazione dell’importo direttamente all’Agenzia delle Entrate;
- Verifica con intermediari o commercialisti su possibili incongruenze e soluzione tramite contraddittorio;
- Utilizzo del ravvedimento operoso se l’irregolarità emerge prima dell’arrivo della comunicazione (pagamento spontaneo con ulteriori sconti sulle sanzioni).
A livello tecnico, il versamento avviene tramite modello F24. Un errore di compilazione può rendere inefficace il pagamento e ripristinare le sanzioni piene.
Strategie, rischi ed errori comuni: tra attese del condono e sanzioni
Perché sei italiani su sette decidono di non pagare subito? L’esperienza delle ultime stagioni fiscali ha abituato ad attendere nuove definizioni agevolate, comunemente chiamate "condoni" o "rottamazioni" di avvisi e cartelle.
- Rottamazione-quater, pace fiscale, definizioni agevolate degli ultimi anni hanno di fatto premiato chi ha rinviato il saldo, permettendo di pagare solo la quota capitale o sanzioni ridotte fino quasi allo zero.
- Precedenti storici dimostrano che il Governo ha varato almeno una misura di regolarizzazione ogni due-tre anni: la scelta di attendere è quindi dettata anche da una valutazione di rischio ragionata.
- Chi si trovi ad avere somme contestate elevate, o possa sostenere la natura contestabile dell’irregolarità rilevata, spesso decide di non saldare alla prima comunicazione, attendendo soluzioni legislative successive più vantaggiose.
Attendere il condono però comporta rischi crescenti:
- Mancando la definizione agevolata, la posizione passa a cartella e scattano sanzioni piene fino al 30% e oltre;
- Sui debiti più ingenti, il fermo amministrativo su veicoli e il pignoramento su stipendio, pensione o conti sono sempre più frequenti (le misure cautelari erano già aumentate del +186% nel 2024 rispetto al biennio precedente);
- L’attività di incrocio dati tra dichiarazioni e movimenti bancari espone ancora di più i contribuenti in attesa ad ulteriori accertamenti, anche di natura penale in casi di evasione superiore a determinate soglie.
| Fase | Sanzione applicata |
| Avviso bonario (pagamento nei termini) | 10%-20% dell’imposta dovuta |
| Cartella esattoriale | 30% (o superiore in casi recidivanti) |
| Dichiarazione omessa (accertamento) | 120% (minimo 250 euro di sanzione) |
Errori più frequenti:
- Confondere l’avviso bonario con la cartella esattoriale e trascurare le opportunità di pagamento agevolato;
- Attendere sempre il condono, senza valutare il rischio concreto di procedure cautelari;
- Sottovalutare l’incrocio dati tra Agenzia delle Entrate e mondo bancario;
- Pagare codici tributo errati nel modello F24, perdendo la validità del ravvedimento;
- Non consultare un intermediario esperto quando si hanno dubbi sulla regolarità della posizione.
- Analizzare la data di elaborazione (da cui decorrono i termini per pagare in misura ridotta);
- Verificare la correttezza delle cifre indicate: molti errori si risolvono in contraddittorio con l’Agenzia (on-line o in presenza);
- Valutare la rateizzazione se l’importo è elevato e pagare nei termini se la contestazione è fondata;
- Chiedere sempre chiarimenti a un dottore commercialista/CAF; fornire tutta la documentazione utile a una valutazione critica;
- In caso di contestazione solida, predisporre memoria difensiva nei tempi previsti.
Leggi anche
- Avvisi bonari Fisco: 6 contribuenti su 7 non li pagano ed effettivamente conviene fare in questo modo
- Quale è la probabilità che una delle 31 mln di cartelle del fisco spedite arrivi a te e come difendersi
- Decurtazione pagamenti per partite iva con debiti fiscali da fatture con lo Stato dal 15 giugno: chiarimenti e spiegazioni Ragioneria


Dott. Giovanni Matano
Il Dott. Giovanni Matano è un esperto di fiscalità pratica e consulente fiscale con oltre 15 anni di esperienza nel settore. Laureato in Economia e Commercio presso l'Università Bocconi di Milano, ha dedicato la sua carriera a supportare piccole e medie imprese nella pianificazione fiscale e nell'ottimizzazione delle agevolazioni fiscali. La sua competenza si estende anche ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra