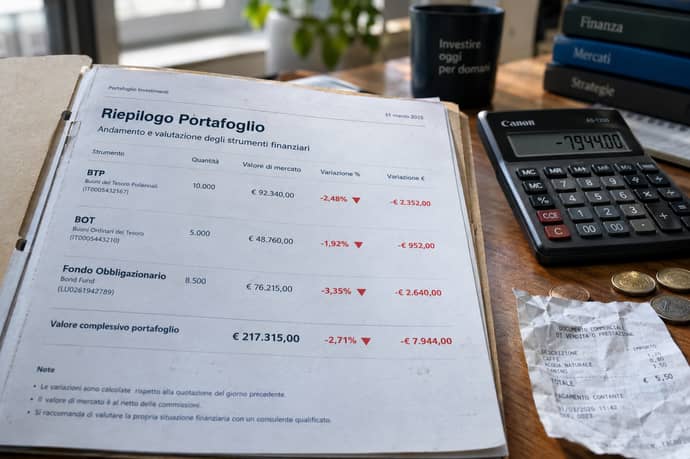
Il calo di BTP, BOT e fondi obbligazionari può mettere in allarme i risparmiatori. Tra tassi, rendimenti e spread, la perdita va letta alla luce dell’orizzonte temporale: ecco i consigli dei gestori.
Quando il dossier mostra un numero negativo, la reazione immediata è chiedersi se vendere. Ma il rosso non dà da solo una risposta: contano strumento, scadenza, prezzo pagato e probabilità di aver bisogno del denaro prima del termine. Il tema riguarda sia i BTP e i BOT, sia i fondi obbligazionari, che non hanno tutti lo stesso funzionamento. I dati citati di seguito sono riferiti alle date indicate nelle fonti disponibili; non sono quotazioni in tempo reale né raccomandazioni personalizzate.
Tra i nomi da ascoltare sul mercato obbligazionario ci sono Giovanni Marciano, fondatore di Affari Miei e autore di contenuti di educazione finanziaria; Maurizio Mazziero, fondatore di Mazziero Research e analista; e gli esperti di Plannix SCF, società di consulenza finanziaria indipendente. Le loro analisi aiutano a inquadrare il tema dei BTP e BOT e dei fondi obbligazionari, che non hanno tutti lo stesso funzionamento.
Perché scendono i prezzi: tassi, rendimenti e spread BTP-Bund
La relazione di mercato è lineare: se i rendimenti richiesti salgono, i titoli a tasso fisso già in circolazione tendono a perdere prezzo. Un’obbligazione con cedola inferiore a quella offerta oggi diventa competitiva solo se viene venduta a sconto. Quando i rendimenti scendono, normalmente accade il contrario. La scadenza amplifica l’effetto: i flussi lontani nel tempo sono più sensibili alle variazioni dei tassi, quindi un BTP lungo può oscillare più di un titolo vicino al rimborso.
Per un BTP ordinario, il valore mostrato sul conto è il prezzo al quale, in linea teorica, il titolo può essere venduto sul mercato in quel momento. Se non si vende, la minusvalenza resta non realizzata, ma rappresenta comunque il valore di mercato corrente. Il risultato complessivo va calcolato considerando prezzo di carico, cedole incassate, costi e imposte, non soltanto la differenza tra quotazione e acquisto.
Chi mantiene il titolo fino alla scadenza riceve il rimborso previsto dalle condizioni di emissione, normalmente il valore nominale, oltre alle cedole dovute, salvo il rischio di credito dell’emittente. Questo non cancella il costo opportunità, l’inflazione o la possibilità che il denaro serva prima. Vendere anticipatamente significa invece accettare il prezzo corrente, che può comportare una perdita realizzata.
I BOT hanno scadenze brevi, in genere entro dodici mesi, e non pagano cedole: il rendimento deriva dalla differenza tra prezzo d’acquisto e rimborso. Se portati a scadenza, le oscillazioni intermedie incidono meno sul risultato rispetto a un BTP lungo, ma la vendita prima del termine può comunque avvenire a un prezzo sfavorevole.
Un fondo obbligazionario, invece, possiede un portafoglio di titoli e il suo valore quota varia con tassi, spread, qualità creditizia e costi. Non ha normalmente una scadenza alla quale sia garantito il rimborso del capitale iniziale: le obbligazioni in portafoglio vengono spesso sostituite man mano che scadono. Perciò non è possibile applicare automaticamente al fondo la logica del singolo BTP tenuto fino al rimborso.
Che cosa suggeriscono i gestori: mantenere, vendere o diversificare?
Le fonti consentono di riferire orientamenti editoriali, non consigli aggiornati e individuali. Giovanni Marciano, nel contributo del 29 settembre, invita a non decidere sulla sola base del segno meno e propone di verificare se, al prezzo attuale, il titolo sarebbe ancora coerente con obiettivi e patrimonio. È un criterio di revisione, non un’indicazione automatica a mantenere o vendere. Lo stesso testo avverte che attendere il ritorno al prezzo d’acquisto non è una strategia garantita: il mercato non conosce il prezzo pagato dal singolo investitore.
Maurizio Mazziero, nell’analisi del 23 marzo 2026, richiama la duration e la maggiore sensibilità dei titoli lunghi. Per chi investe in obbligazioni, il suo contributo suggerisce di valutare la durata media dei fondi o degli ETF e di distribuire le scadenze, anziché concentrare l’esposizione su un solo orizzonte. È una lettura generale del rischio di tasso; non prova che una particolare vendita sia conveniente oggi.
Plannix SCF, nel testo del 17 aprile 2026, sottolinea che le obbligazioni servono a obiettivi diversi e che strumenti obbligazionari non sono equivalenti. La diversificazione geografica e tra emittenti può ridurre la concentrazione, ma non elimina il rischio di mercato. Anche l’esposizione high yield, per esempio, può comportare oscillazioni elevate e non va confusa con una componente difensiva.
Da questi contributi non emerge un «vendere» o «mantenere» valido per tutti. Un cambio può avere senso se il titolo non corrisponde più alla scadenza dell’obiettivo, se il rischio è eccessivo o se il portafoglio è troppo concentrato; prima andrebbero confrontati valore corrente, flussi residui, costi e imposte. La perdita già maturata non rende di per sé migliore il nuovo investimento.
Orizzonte temporale, rischi e cautele prima di decidere
Prima di qualsiasi scelta, il risparmiatore può ricostruire alcuni elementi: prezzo di carico e valore attuale; scadenza residua e duration; cedole già ricevute e flussi futuri; quota di patrimonio investita in titoli italiani; liquidità necessaria e tolleranza alle oscillazioni. Per i fondi vanno inoltre esaminati mandato, duration media, qualità degli emittenti, commissioni e benchmark. Il rendimento a scadenza non coincide con la cedola e presuppone, tra l’altro, il mantenimento del titolo e il reinvestimento dei flussi secondo ipotesi specifiche.
Se il capitale serve a breve, una forte esposizione a scadenze lunghe può costringere a vendere in un momento sfavorevole. Se l’obiettivo è lontano, il prezzo corrente resta rilevante ma va valutato dentro un piano complessivo, non in base alla speranza di recuperare il prezzo iniziale. Una scaletta di scadenze può distribuire nel tempo i rimborsi; fondi diversificati possono ripartire il rischio tra più emittenti, ma restano esposti alle quotazioni e non assicurano il capitale.
Vanno considerati anche rischio emittente, inflazione, spread e costi di negoziazione. Il rimborso a scadenza di un titolo di Stato dipende dalla capacità dello Stato di rispettare gli impegni. Per i fondi, l’assenza di una data finale prefissata rende particolarmente importante l’orizzonte personale. Non è possibile stabilire una scelta corretta senza conoscere situazione patrimoniale, obiettivi e profilo di rischio.
Leggi anche
- Obbligazioni che rendono quasi l'8%il doppio dei BTP: cosa c''è dietro tra tassi, call e perdite aziende
- UniCredit lancia una obbligazione con cedola all'8,4%, il doppio del Btp, le 3 condizioni da conoscere
- BOT in asta il 9 ottobre, ordini entro l'8: rendimento probabile e a chi conviene comprarlo in questa tempesta per spread e obblig



Dott. Luca Rossoni
Il dott. Luca Rossoni è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogl...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra