Aste di BTP, CCTeu e BOT in programma il 28-29 aprile: tipologie, rendimenti, rischi, vantaggi fiscali, scenari d'investimento e pareri degli esperti su costi e convenienza.
Le aste di titoli di Stato italiane in calendario il 28 e 29 aprile rappresentano un appuntamento rilevante per gli investitori sofisticati, attenti alle dinamiche di rendimento e diversificazione del portafoglio. Nel contesto attuale, caratterizzato dalla persistente attenzione agli scenari inflattivi e alla posizione della BCE, titoli come BTP, BOT e CCTeu vengono emessi per coprire diverse esigenze temporali e di profilo rischio/rendimento. Comprendere le differenze e i meccanismi che regolano queste emissioni è determinante per poterne valutare la convenienza, sulla base sia delle condizioni di mercato che delle direttive normative e fiscali attualmente in vigore in Italia.
Funzionamento e differenze tra BTP, BOT e CCTeu in asta
I titoli di Stato emessi in asta dal Tesoro italiano presentano strutture e finalità differenziate. Ecco un quadro sintetico dei principali strumenti oggetto delle emissioni di aprile:
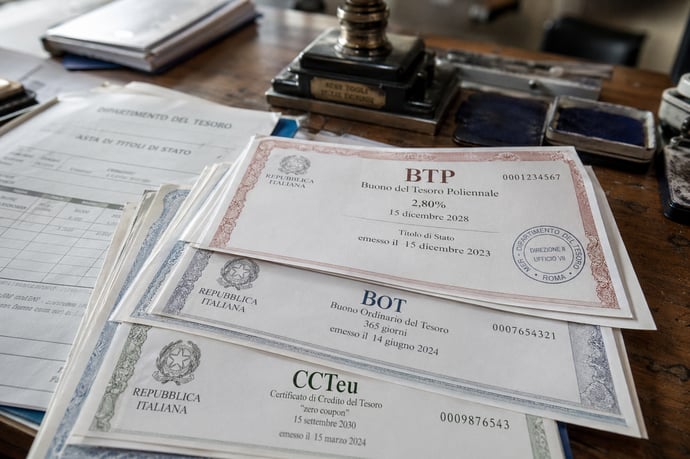
- Buoni Ordinari del Tesoro (BOT): titoli a brevissimo termine (3, 6, 12 mesi), zero-coupon, il cui rendimento è determinato dallo scarto tra prezzo di emissione e valore di rimborso. Non prevedono cedole periodiche.
- Buoni del Tesoro Poliennali (BTP): strumenti a medio-lungo termine, con tasso d'interesse fisso e pagamenti semestrali di cedola. La struttura risponde alle esigenze di chi cerca flussi programmabili, tipicamente per una durata compresa fra i 3 e i 50 anni.
- Certificati di Credito del Tesoro indicizzati all'Euribor (CCTeu): titoli a tasso variabile (scadenza fra 3 e 7 anni), con cedola semestrale calcolata sulla base dell'Euribor a 6 mesi maggiorato di uno spread. Consentono una gestione dinamica del rischio tasso.
Le differenze sostanziali riguardano profilo di rischio, durata e modalità di remunerazione. I BOT, strumenti di pura liquidità, sono preferiti in ottica di parcheggio temporaneo e rischio minimo; i BTP si rivolgono a chi cerca stabilità di reddito, mentre i CCTeu sono indicati negli scenari di rialzo dei tassi o in fasi di incertezza monetaria.
Durata e tipologie: panoramica su scadenze e strutture
Le emissioni di aprile offrono una gamma diversificata di scadenze e strutture:
- BOT: tipicamente con scadenze a 3, 6 o 12 mesi, consentendo massima flessibilità per la gestione della tesoreria individuale o aziendale.
- BTP: disponibili nelle tipologie Short (18-36 mesi), ordinari (3-30 anni) e in alcune emissioni speciali (BTP€i indicizzati all'inflazione). Consentono di coprire orizzonti temporali dal breve al lunghissimo periodo.
- CCTeu: titoli con durata tra 3 e 7 anni, caratterizzati da cedole variabili. Sono spesso utilizzati dagli investitori che desiderano una protezione parziale dall'aumento dei tassi d'interesse.
Va ricordato che la combinazione di diverse scadenze (strategia del laddering) consente di ottimizzare sia il rischio di reinvestimento sia quello di tasso, costruendo portafogli più solidi anche per operatori istituzionali.
Rendimenti attesi e confronto tra le alternative di investimento
I rendimenti dei titoli in emissione sono influenzati da molteplici variabili di contesto: andamento dei tassi della BCE, inflazione, crescita economica, dinamica dello spread e domanda sia nazionale che internazionale:
|
TIPOLOGIA |
DURATA |
RENDIMENTO LORDO (indicativo) |
|
BOT 6 mesi |
182 giorni |
2,04% (ultima asta) |
|
BTP 5 anni |
60 mesi |
2,74% |
|
BTP 10 anni |
120 mesi |
3,44% |
|
CCTeu (a 9 anni circa) |
fino a 2035 |
2,71% |
Rispetto alle alternative esistenti sul mercato, i titoli di Stato italiani mantengono una tassazione agevolata con aliquota al 12,5%. Le obbligazioni societarie (corporate bond) offrono talvolta rendimenti più elevati, ma sono soggette a una tassazione maggiore (26%) e a rischio di credito superiore.
Gli ETF obbligazionari a scadenza possono essere una soluzione per la diversificazione automatica, tuttavia implicano commissioni di gestione che erodono parte dei ritorni e non godono degli stessi benefici fiscali dei titoli governativi. La preferenza degli investitori istituzionali per le ultime aste testimonia un percepito miglioramento del merito di credito italiano, confermato anche dalla domanda di sottoscrizione in forte crescita e dallo spread BTP-Bund in fase di progressiva riduzione.
Analisi sui costi, rischi e vantaggi delle emissioni 28-29 aprile
I costi di acquisto dei titoli in asta sono generalmente trasparenti e limitati: il MEF regolamenta le commissioni massime praticabili dalle banche e intermediari, mettendo a disposizione anche un prospetto completo online. I costi effettivi possono variare tra i diversi intermediari, ma il collocamento in asta garantisce, in media, efficienza e accesso diretto ai rendimenti più efficienti. I rischi principali da considerare sono:
- Rischio di tasso d'interesse: impatta soprattutto i BTP a lungo termine. Un aumento dei tassi può ridurre il valore di mercato.
- Rischio di credito: il default dello Stato italiano è ritenuto improbabile dai mercati, ma va sempre monitorato nei portafogli concentrati.
- Rischio reinvestimento: più significativo per strumenti di breve durata come i BOT.
- Rischio inflattivo: per i titoli non indicizzati, se l'inflazione supera la cedola o il rendimento nominale, il potere d'acquisto può diminuire nel tempo.
Questi vantaggi fanno sì che, a parità di altre condizioni, il rendimento netto risulti più attrattivo, soprattutto in un'ottica rischio/rendimento equilibrata.
Le strategie di investimento consigliate dagli esperti
L'esperienza degli specialisti del settore suggerisce diversi approcci per una gestione attiva e consapevole del portafoglio obbligazionario:
- Laddering: costruire un portafoglio con titoli che scadono a intervalli regolari permette di ridurre il rischio di reinvestimento e di sfruttare eventuali rialzi dei tassi.
- Mix cedole fisse e variabili: integrare CCTeu e BTP tradizionali permette di bilanciare la posizione in base agli scenari di rialzo o stabilità dei tassi di interesse.
- Protezione dall'inflazione: in presenza di pressioni inflattive, valutare anche titoli indicizzati come BTP€i.
Gli investitori più esperti tendono a monitorare costantemente le dinamiche macro finanziarie e ad adeguare le strategie, privilegiando la gestione attiva e la diversificazione.
BTP, BOT e CCTeu convengono? Pareri a confronto di esperti
La convenienza dei titoli in emissione dipende da circostanze soggettive e scenari di mercato:
- BTP e BOT: considerati tra gli strumenti a minor rischio nell'Eurozona grazie alla garanzia statale e alla profonda liquidità del mercato secondario.
- CCTeu: particolarmente adatti in fasi di incertezza sui tassi di interesse, come indicato anche da Gabriel Debach.
- Alternative come ETF e corporate bond: offrono diversificazione aggiuntiva, ma comportano costi gestionali o rischi di credito superiori rispetto ai titoli italiani.
Il contesto attuale premia la diversificazione, la cautela nella gestione dei rischi e la selezione di strumenti trasparenti e regolamentati.
Leggi anche
- Btp, CCTeu, Bot aste 28-29 aprile: rendimenti, tipologia, durata, funzionamento e se convengono per esperti
- BTP Short Term, nuova asta domani 24 aprile 2026: rendimenti attesi, durata, funzionamento e se conviene o meno
- Nuovo Btp e BTP€i annunciati dal Mef: data emissione, rendimenti possibili, caratteristiche e durata

Dott. Luca Rossoni
Il dott. Luca Rossi è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogli ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra