La scheda del MEF mette a confronto BTP Valore e BTP Valore Insieme, ma lascia aperti alcuni interrogativi. Cedole, rendimenti, durata, acquisto, tassazione e calendario: ecco cosa è già noto e cosa resta da chiarire.
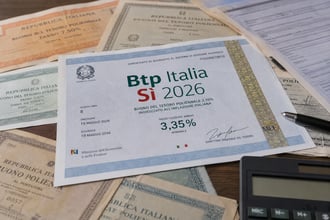
La scheda informativa del Ministero dell’Economia e delle Finanze (MEF) descrive una doppia emissione rivolta ai risparmiatori retail: accanto al BTP Valore tradizionale sarà collocato il nuovo BTP Valore Insieme. Entrambi hanno durata quinquennale, ma distribuiscono gli interessi in modo diverso. La documentazione chiarisce struttura delle cedole, modalità di acquisto e regole dell’offerta; non consente ancora, invece, di calcolare il rendimento effettivo, perché i tassi minimi e i codici ISIN saranno comunicati il 16 ottobre. La scelta dipenderà quindi soprattutto dall’esigenza di ricevere entrate periodiche oppure di incassare la remunerazione alla scadenza, oltre che dai tassi definitivi e dalla propria situazione finanziaria.
BTP Valore e BTP Valore Insieme: differenze tra cedole trimestrali e pagamento a scadenza
La distinzione principale tra i due strumenti non riguarda la durata o il rimborso del capitale, ma il calendario degli interessi. Il BTP Valore ordinario corrisponde cedole ogni tre mesi, calcolate su tassi fissi che aumentano in tre passaggi: un tasso per i primi due anni, uno più elevato per il terzo e il quarto anno, e un terzo ancora superiore per l’ultimo. È il meccanismo step-up, con profilo 2+2+1.
Questa struttura produce flussi periodici: chi detiene il titolo riceve gli interessi nel corso dei cinque anni, senza dover attendere la scadenza per tutta la remunerazione. Gli importi effettivi dipenderanno dai tassi cedolari definitivi e dall’imposta applicabile. Non è previsto un premio fedeltà finale extra per questa emissione; il rimborso del capitale avverrà in un’unica soluzione al valore nominale, alla scadenza.
Il BTP Valore Insieme adotta invece una cedola unica, pagata insieme al rimborso del capitale il 27 ottobre 2031. Non sono previsti pagamenti intermedi: la remunerazione si accumula durante la vita del titolo e viene riconosciuta alla fine. Secondo le indicazioni del Tesoro, la cedola matura progressivamente giorno per giorno. Sul mercato, in caso di vendita prima della scadenza, il venditore riceve gli interessi maturati fino alla data dell’operazione attraverso il rateo, secondo le regole di negoziazione applicabili.
In termini pratici, il titolo con cedole trimestrali può essere più adatto a chi desidera incassare flussi durante il periodo di investimento; la soluzione Insieme può corrispondere a chi non ha necessità di entrate intermedie e preferisce concentrare i pagamenti alla fine. Non si tratta però di una garanzia di convenienza: la scelta deve considerare anche liquidità, orizzonte temporale e possibilità di vendere sul mercato a un prezzo diverso da quello di emissione.
Rendimento equivalente, tassi minimi garantiti e informazioni ancora attese
Il MEF indica che i due titoli saranno strutturati per offrire rendimenti equivalenti dal punto di vista finanziario all’emissione. Ciò non significa che i pagamenti nominali siano identici o che le cedole possano essere confrontate sommando semplicemente gli importi. Un euro incassato prima può essere utilizzato o reinvestito subito; un euro ricevuto dopo cinque anni arriva più tardi e deve compensare l’attesa.
Per questo la cedola unica del BTP Valore Insieme sarà necessariamente superiore alla somma aritmetica delle cedole del titolo tradizionale. L’equivalenza finanziaria tiene conto della data in cui ciascun flusso viene pagato e del prezzo di emissione, fissato alla pari, cioè 100. Il rendimento a scadenza è una misura complessiva: considera cedole e rimborso del capitale e attualizza i pagamenti futuri rispetto al prezzo pagato. Non coincide automaticamente con il reddito netto, perché la tassazione e l’eventuale vendita anticipata incidono sul risultato individuale.
I tassi cedolari minimi garantiti e i codici ISIN saranno resi noti venerdì 16 ottobre, prima dell’avvio dell’offerta. Fino a quella comunicazione non è possibile quantificare il rendimento dei due titoli né confrontarlo con altri investimenti sulla base di un dato definitivo. I tassi annunciati sono minimi: al termine del collocamento il MEF potrà confermarli oppure aumentarli in funzione delle condizioni di mercato, non ridurli rispetto ai valori comunicati.
Restano quindi in attesa le percentuali specifiche applicabili a ciascuna fase del BTP Valore e l’importo della cedola unica del BTP Valore Insieme. Anche dopo la pubblicazione dei tassi, per valutare il rendimento personale occorrerà considerare l’importo sottoscritto, l’eventuale mantenimento fino a scadenza e il trattamento fiscale. L’equivalenza dichiarata riguarda la costruzione finanziaria all’emissione, non elimina i diversi effetti sulla disponibilità della liquidità nel tempo.
Durata, scadenza e calendario del collocamento di ottobre 2026
La durata è di cinque anni per entrambe le emissioni e la scadenza è fissata al 27 ottobre 2031. Il collocamento si terrà sul MOT di Borsa Italiana, il mercato telematico delle obbligazioni e dei titoli di Stato. Il calendario previsto va da lunedì 19 a venerdì 23 ottobre, con chiusura dell’ultima giornata alle ore 13, salvo che l’offerta venga terminata anticipatamente secondo le modalità comunicate dal Tesoro.
Le prime tre giornate di offerta, dal 19 al 21 ottobre, sono indicate come certe. Il 21 ottobre costituisce l’ultima giornata garantita; l’eventuale chiusura anticipata non potrà avvenire prima delle 17:30 di quel giorno. Se l’offerta prosegue, giovedì 22 sarà aperta dalle 9 alle 17:30 e venerdì 23 dalle 9 alle 13. La possibilità di chiusura anticipata rende opportuno verificare gli avvisi ufficiali e concordare per tempo l’operatività con il proprio intermediario.
Il 16 ottobre sono attesi il comunicato del MEF, i tassi minimi e gli ISIN; alla conclusione del collocamento saranno fissati i tassi definitivi, confermati o rivisti al rialzo. Godimento e regolamento sono previsti il 27 ottobre, data dalla quale i titoli saranno negoziabili sul MOT. La sottoscrizione nel periodo di emissione e la successiva negoziazione sul mercato secondario sono momenti diversi: dopo l’avvio degli scambi il prezzo può variare in base alle condizioni di mercato.
Gli ordini inseriti durante l’offerta sono soddisfatti per intero, senza un tetto massimo di sottoscrizione, secondo le regole indicate per il collocamento. La chiusura anticipata può tuttavia ridurre il tempo disponibile per aderire. Per i dettagli operativi, compresi gli orari e le eventuali comunicazioni di fine offerta, fanno fede il decreto di emissione e gli aggiornamenti pubblicati dal Dipartimento del Tesoro.
Come acquistare i BTP Valore: importo minimo, prezzo e vendita anticipata
I titoli sono riservati ai piccoli risparmiatori e agli investitori retail ammessi alle condizioni dell’offerta. La sottoscrizione può essere effettuata tramite il proprio home banking abilitato al trading online, oppure rivolgendosi alla banca o all’ufficio postale presso cui si dispone di un conto corrente e di un deposito titoli. Il collocamento avviene sul MOT attraverso le banche dealer Intesa Sanpaolo e UniCredit e i co-dealer Banca Monte dei Paschi di Siena e Banco BPM; il risparmiatore può comunque rivolgersi al proprio intermediario.
L’importo minimo è di 1.000 euro per ciascun titolo, con ordini per multipli di 1.000 euro. È possibile acquistare uno solo dei due strumenti oppure entrambi, anche per importi diversi. Durante il collocamento il prezzo è pari a 100, cioè alla pari, e non sono previste commissioni di sottoscrizione a carico dell’investitore. Possono restare a carico del cliente eventuali spese di gestione del deposito titoli o di utilizzo dei servizi online applicate dal proprio intermediario: è opportuno verificarle prima dell’ordine.
Il capitale è rimborsato alla pari, in un’unica soluzione alla scadenza, ma non è bloccato fino a quel momento. Come per gli altri BTP, il titolo può essere venduto prima sul mercato secondario. In tal caso il prezzo dipende dalle condizioni di mercato e può risultare superiore o inferiore a 100: il rimborso integrale del nominale alla scadenza non protegge da una possibile perdita se si vende prima a un prezzo sfavorevole.
Alla vendita sono riconosciuti gli interessi maturati secondo le modalità di regolamento. Per il BTP Valore Insieme, che non paga cedole intermedie, la quota maturata viene considerata nel rateo: sul MOT il titolo è quotato al corso secco, al quale si aggiunge il rateo dovuto in sede di compravendita. Chi vende non perde quindi la parte di cedola maturata fino alla data dell’operazione, mentre chi acquista la riconosce al venditore. Gli ordini online o fuori sede possono essere irrevocabili secondo le regole applicabili: prima di confermarli è bene controllare le condizioni dell’intermediario e la documentazione dell’offerta.
Tassazione, ISEE e documentazione ufficiale del MEF
Per entrambi i titoli si applica il regime fiscale previsto per i titoli di Stato italiani: aliquota agevolata del 12,5% sui rendimenti. È inoltre prevista l’esenzione dall’imposta di successione, secondo il trattamento riconosciuto ai titoli pubblici. Il rendimento netto sarà dunque inferiore a quello lordo indicato dai tassi cedolari; l’effetto concreto dipende dai flussi previsti dal titolo e dalle regole fiscali vigenti al momento dei pagamenti.
I titoli di Stato sono esclusi dal calcolo dell’ISEE entro il limite complessivo di 50.000 euro, considerando congiuntamente gli altri titoli di Stato e i prodotti finanziari garantiti dallo Stato contemplati dalla disciplina. La soglia non va quindi letta come un’esenzione separata di 50.000 euro per ogni singolo BTP: rileva l’ammontare complessivo dei prodotti ammessi posseduti. Per l’applicazione alla propria dichiarazione ISEE occorre fare riferimento alle istruzioni ufficiali e alla normativa in vigore per l’anno di presentazione.
La documentazione dell’emissione è resa disponibile dal MEF e dal Dipartimento del Tesoro nella sezione dedicata al Debito Pubblico. Scheda informativa, FAQ e decreto consentono di verificare caratteristiche, tassi, ISIN e regole operative; la Nota tecnica è destinata in particolare agli operatori. Per chiarimenti sull’offerta il Tesoro indica l’indirizzo [email protected]. Le informazioni generali non sostituiscono la lettura dei documenti ufficiali né una valutazione della situazione finanziaria personale.
Il confronto fiscale deve essere effettuato sul rendimento netto e sull’orizzonte di detenzione, non soltanto sul tasso nominale. Costi del deposito titoli, eventuali spese dell’intermediario e prezzo di vendita sul mercato secondario possono incidere sul risultato effettivo, pur in presenza del trattamento fiscale agevolato.
Cosa resta da sapere prima di scegliere tra i due titoli
La scheda chiarisce già la durata, la struttura delle cedole, le modalità di sottoscrizione e i principali elementi fiscali. Per completare il confronto mancano però i tassi minimi garantiti e i codici ISIN, attesi il 16 ottobre, oltre alla conferma dei tassi definitivi alla chiusura dell’offerta. Solo dopo la pubblicazione di questi dati sarà possibile stimare i flussi lordi e confrontarli in modo omogeneo con alternative d’investimento.
Prima di impartire un ordine è utile distinguere tre aspetti: quando si desidera ricevere gli interessi, per quanto tempo si può lasciare investito il capitale e quale oscillazione si sarebbe disposti a tollerare in caso di vendita anticipata. Le cedole trimestrali offrono disponibilità periodica; la cedola unica rinvia l’incasso, ma matura progressivamente. Nessuna delle due formule elimina il rischio di prezzo sul mercato secondario.
Va inoltre considerato che l’equivalenza finanziaria dichiarata dal MEF riguarda il rendimento calcolato all’emissione, mentre il risultato individuale può cambiare se le cedole vengono reinvestite a condizioni diverse o se il titolo viene venduto prima della scadenza. La decisione dipende dalle esigenze personali, non dalla sola grandezza apparente della cedola finale. Il decreto e la scheda ufficiale restano i riferimenti per controllare le condizioni definitive prima della sottoscrizione.
Leggi anche
- Btp Valore e Btp Valore Insieme, scheda informativa ufficiale del Mef: cosa manca ancora da sapere
- Come stanno andando i Btp Valore già emessi in attesa dei nuovi Btp Valore e Btp Valore Insieme e se serve davvero confronto
- Btp e Bot, si rischia la crisi del 2022 con lo spread in crescita e la tensione sulle obbligazioni: l'opinione degli esperti

Dott. Luca Rossoni
Il dott. Luca Rossi è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogli ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra