Chi è escluso e non riceverà i buoni pasto più alti da 10 euro nel 2026
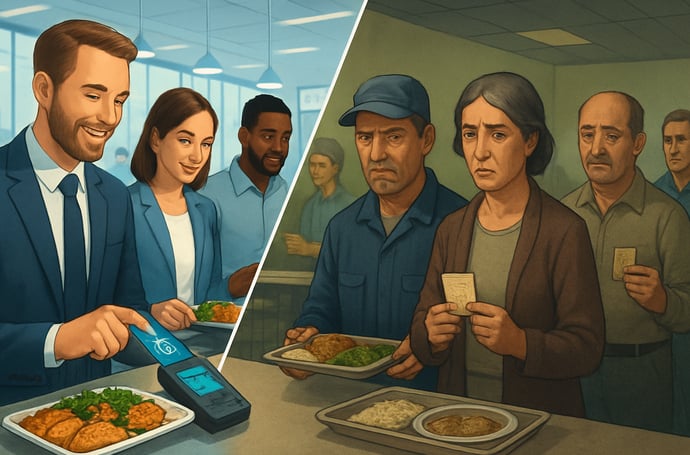
Nel 2026 i buoni pasto saliranno a 10 euro, ma non tutti potranno beneficiarne. L’articolo analizza i cambiamenti previsti, le categorie di esclusi, le differenze tra buoni elettronici e cartacei e le conseguenze su imprese e lavoratori.
La prospettiva del riconoscimento di ticket restaurant più ricchi a partire dal 2026 rappresenta una delle novità di maggiore impatto nel panorama del welfare aziendale italiano. Grazie alla nuova soglia di esenzione fiscale per i buoni pasto elettronici fissata a 10 euro giornalieri, milioni di lavoratori potranno beneficiare di un incremento reale del loro potere d’acquisto, senza subire nuovi oneri fiscali né contributivi.
Questo innalzamento nasce dall’esigenza di adeguare i valori del benefit aziendale all’inflazione e al progressivo aumento del costo della pausa pranzo
Tuttavia, la modifica normativa apre una riflessione sugli inevitabili effetti collaterali: non tutti saranno destinatari dei vantaggi collegati al nuovo plafond. L’esclusione si concentrerà, infatti, su alcune categorie di lavoratori per ragioni tecniche, organizzative o fiscali lasciando emergere contrasti e discussioni che coinvolgono la rappresentanza sindacale e numerosi comparti del lavoro dipendente e pubblico. I
Come cambiano i buoni pasto dal 2026: caratteristiche, limiti e novità fiscali
Dal prossimo anno, il quadro normativo che disciplina i buoni pasto sarà oggetto di una revisione importante, destinata ad incidere tanto sulle buste paga dei lavoratori quanto sulle decisioni organizzative delle aziende. Il beneficio più rilevante è rappresentato dall’aumento della soglia detassata per i buoni pasto elettronici, la quale passerà dagli attuali 8 euro a 10 euro per ogni giorno lavorato. Questo significa che i primi 10 euro erogati sotto forma di ticket elettronico non concorreranno più alla formazione del reddito da lavoro dipendente, restando integralmente esentasse e sgravati dai contributi previdenziali.
La disciplina resterà invece invariata per la versione cartacea, ancora ferma al limite di esenzione di 4 euro per giornata lavorativa. Resta fermo il principio per cui la porzione eccedente i limiti fissati (sia per il ticket cartaceo sia per quello elettronico) viene operata come compenso imponibile e tassata dall’azienda secondo le regole ordinarie.
Dal punto di vista operativo, questo implica che per chi riceve i buoni elettronici la somma annuale esentasse potrà raggiungere i 2.200 euro (ipotizzando 220 giornate lavorate), rispetto agli attuali 1.760 euro.
Per le aziende, il benefit continua a essere interamente deducibile come costo. Le recenti modifiche rientrano in un quadro di rinnovata attenzione al welfare aziendale, con vantaggi fiscali sia per le imprese sia per i lavoratori. Da settembre, inoltre, la legge sulla concorrenza introduce un tetto massimo del 5% alle commissioni tra emittenti e esercizi convenzionati, rappresentando un ulteriore elemento di regolazione economica del sistema.
Chi resta escluso dall’aumento: lavoratori, categorie e scenari
Non tutti i lavoratori beneficiari delle soluzioni ticket restaurant saranno coinvolti dall’ampliamento della soglia a 10 euro. Gli esclusi riguarderanno principalmente:
- Chi continua a ricevere buoni pasto in formato cartaceo nelle imprese meno digitalizzate e nel settore pubblico;
- Dipendenti impiegati in realtà produttive che, per ragioni organizzative o scelte aziendali, non hanno ancora implementato l’utilizzo dei buoni elettronici;
- Personale scolastico, sia docente sia ATA, che nella maggior parte dei casi continua a non disporre di questo tipo di benefit, nonostante le richieste sindacali;
- Categorie particolari, come i lavoratori in somministrazione, con contratti atipici o in piccole aziende, dove la gestione digitalizzata è ancora carente.
Nel settore della logistica, del commercio e della produzione industriale, soprattutto tra i metalmeccanici o tra chi lavora su turni, la questione si presenta con maggiore acutezza: spesso i buoni pasto non coprono il reale costo della mensa e l’adeguamento resta appannaggio solo di una parte dei lavoratori.
I sindacati denunciano il rischio di una crescente disparità salariale tra chi riceve ticket elettronici e chi si ferma ancora sui titoli cartacei, sottolineando l’urgenza di una soluzione normativa che favorisca una maggiore equità intersettoriale e intergenerazionale.
Il caso particolare molto discusso dell'esclusione del personale scolastico e altre categorie specifiche
Una delle questioni più dibattute riguarda l’assenza di buoni pasto per migliaia di lavoratori scolastici, compresi docenti e personale ATA. Sebbene spesso richiesti durante le trattative contrattuali, i ticket non risultano previsti né come componente strutturale della retribuzione né come istituto di welfare nei CCNL del settore scuola, anche a causa della carenza di copertura finanziaria nei bilanci statali e locali.
Secondo ARAN e le principali sigle sindacali, l’estensione dei buoni pasto al personale scolastico rappresenterebbe uno strumento di valorizzazione del lavoro pubblico, con benefici diretti sul reddito netto dei lavoratori e sul riconoscimento sociale del servizio svolto.
Differenza tra buoni pasto elettronici e cartacei: chi ottiene i benefici maggiori
L’attuale regolamentazione crea una netta distinzione fra le due modalità di emissione. Chi utilizza i buoni elettronici potrà beneficiare del nuovo limite di esenzione fiscale fino a 10 euro, con la totale trasparenza delle transazioni, la riconciliazione automatica delle spese e la possibilità di accesso a una rete ampia di esercenti convenzionati.
I lavoratori che invece ricevono ticket cartacei restano vincolati all’attuale soglia di 4 euro, decisa per garantire maggiore controllo sulle erogazioni, anche se a svantaggio della platea di utilizzatori che operano in contesti dove la digitalizzazione non è ancora la norma (reti di piccole attività, aziende senza sistemi informatici, enti pubblici di minor dimensione). L’impatto pratico di questa differenza può essere riassunto in una tabella comparativa:
| Tipologia | Limite esenzione fiscale attuale | Limite dal 2026 |
| Elettronico | 8 euro | 10 euro |
| Cartaceo | 4 euro | 4 euro (invariato) |
Domande frequenti e chiarimenti su casi particolari (partite IVA, amministratori, fringe benefit)
Con le novità introdotte, emergono numerosi quesiti sulle modalità applicative a favore di categorie particolari:
- Partite IVA: i lavoratori autonomi in contabilità ordinaria che acquistano per sé buoni pasto possono dedurre il costo fino al 75% entro il limite del 2% dei compensi, con IVA detraibile al 10%. È richiesta l’inerenza e la tracciabilità della spesa secondo i criteri dell’art. 54 TUIR.
- Amministratori di società: la regola generale consente di escludere da tassazione i buoni pasto solo se l’amministratore percepisce anche un compenso formale. In caso di incarico gratuito, l’Agenzia delle Entrate ritiene che il buono rappresenti remunerazione in natura, e quindi sia imponibile.
- Fringe benefit: i buoni pasto possono costituire fringe benefit se concessi a singoli lavoratori, ma la soglia di esenzione resta separata rispetto ai limiti previsti per questa forma di welfare (1.000 euro per tutti i dipendenti, 2.000 per quelli con figli a carico), come disciplinato dall’art. 51 TUIR. Se si superano i limiti annui dei fringe, la parte eccedente concorre integralmente a formare il reddito da lavoro dipendente.



Marcello Tansini
Nato a Milano nel 1979, laureato alla Bocconi dopo il liceo classico ai Salesiani di Milano. Uno dei pionieri dell'Internet italiano, uno dei fondatori tra l'altro del celebre sito degli anni 90-2000 webmasterpoint.org, si occupa di organizzare tutta la parte editoriale di Businessonline, ma scrive anche lui stesso sia sulle tematiche legate ai suoi studi che alle sue passioni. In modo particolar...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra