Come dare i soldi al figlio per comprare un'auto in modo corretto per non avere problemi con il Fisco
Acquistare un'auto per un figlio comporta questioni legali e fiscali delicate: conoscere le corrette modalità di trasferimento del denaro aiuta a evitare errori comuni e possibili problemi con il Fisco
Il trasferimento di denaro tra genitori e figli per l'acquisto di un'auto, se effettuato in modo errato, può trasformarsi rapidamente in un grattacapo con conseguenze fiscali impreviste. Le famiglie italiane affrontano di frequente la necessità di supportare finanziariamente i propri figli, ma ignorare le regole imposte dal sistema tributario significa esporsi a controlli, sanzioni e, nei casi peggiori, a procedimenti di accertamento da parte dell’Agenzia delle Entrate. Perdere la serenità familiare per una mancanza di precisione nelle pratiche bancarie o nella documentazione di una donazione può compromettere il risparmio di anni.
Un errore nella documentazione delle somme trasferite può causare un accertamento per redditi non giustificati, portando a ulteriori imposte e all’obbligo di pagare sanzioni che superano anche il 30% dell’importo contestato. Inoltre, la trasparenza sulle modalità di passaggio del denaro non tutela solo i genitori; tutela anche il figlio, che, intestandosi l’auto e ricevendo il denaro senza i giusti passaggi, rischia di vedersi attribuiti proventi fiscali mai dichiarati.
È quindi molto importante individuare il percorso più conforme sotto il profilo fiscale e legale, anche alla luce degli strumenti e dei dati attuali del sistema finanziario italiano. La pressione fiscale e l’attività degli enti di controllo sono aumentate: secondo rapporti recenti dell’Agenzia delle Entrate, nel 2025 le verifiche su movimenti bancari familiari sono cresciute del 23% rispetto agli anni precedenti. Questo dato basta a chiarire perché, nell’ottica di una pianificazione familiare e patrimoniale consapevole, ogni operazione vada affrontata con attenzione ai dettagli formali e sostanziali.
Modalità legali e fiscali per trasferire denaro a un figlio: regole, dati e analisi
Un passaggio di denaro finalizzato all'acquisto di un'auto da parte del figlio richiede una valutazione puntuale tra donazione, prestito, disposizione bancaria o combinazioni di queste soluzioni. La normativa italiana distingue tra semplici trasferimenti e atti che, per natura e importo, necessitano di particolari forme o adempimenti.
Principali modalità di trasferimento:
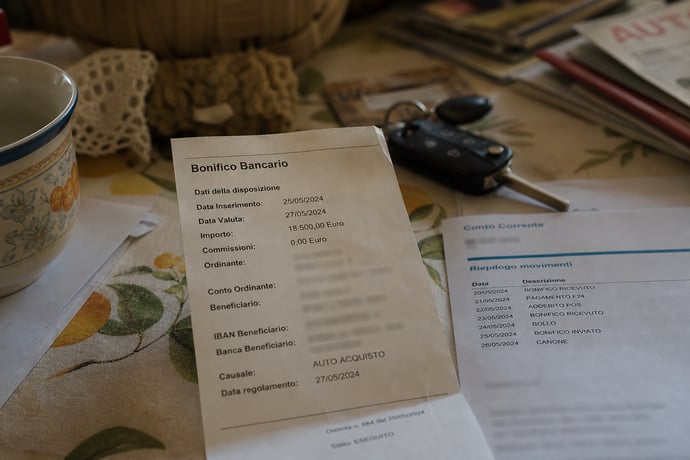
- Bonifico bancario con causale chiara: è lo strumento più utilizzato per ragioni di tracciabilità. La causale deve esplicitare il carattere del trasferimento (ad esempio “donazione genitoriale per acquisto auto” o “prestito infruttifero a favore di figlio – acquisto vettura”).
- Donazione: Per importi rilevanti, la normativa (art. 782 e seguenti Codice Civile) impone la forma dell’atto pubblico, stipulato con notaio e presenza di testimoni. Tuttavia, per somme moderate, la giurisprudenza consente la donazione indiretta, purché sia tracciata e sia chiara la volontà liberale.
- Prestito: Può essere gratuito (infruttifero) o fruttifero. È consigliabile redigere una scrittura privata tra genitore e figlio in cui si stabiliscono termini temporali, eventuali tassi e le modalità di restituzione.
Donazione diretta e donazione indiretta:
- Donazione diretta si configura quando il trasferimento del denaro avviene per spirito liberale, senza obbligo di restituzione e con atto riconoscibile (ad esempio, bonifico con causale donazione).
- Donazione indiretta si manifesta quando il genitore paga direttamente l’auto intestata al figlio: in questo caso, non si effettua una vera e propria donazione formale ma la liberalità avviene tramite un “beneficio indiretto”.
Tabella riassuntiva delle principali modalità:
| Modalità | Vantaggi | Svantaggi/Adempimenti |
| Bonifico con causale | Tracciabilità, rapidità, idoneo a somme medio-piccole | Obbligo di motivazione chiara |
| Donazione con atto notarile | Massima tutela legale, opponibilità a terzi | Costi notarili, obbligo per importi elevati |
| Prestito infruttifero documentato | Flessibilità, nessun obbligo di interesse | Va restituito e serve tracciabilità delle restituzioni |
Dal punto di vista fiscale, le donazioni tra genitori e figli sono esenti da imposta fino a un milione di euro, ma vanno comunque tracciate. L’Agenzia delle Entrate, nelle risposte alle FAQ e nelle recenti circolari, consiglia sempre di documentare ogni passaggio, soprattutto quando l’importo supera qualche migliaio di euro. La donazione indiretta gode anch’essa dell’esenzione se rientra nei limiti e se la volontà di liberalità è dimostrabile.
Nel caso di prestito, si raccomanda l’assenza di interessi (per evitare la configurazione di redditi diversi) e la registrazione presso l’Agenzia delle Entrate (imposta di registro fissa), oppure valutare una scrittura privata non autenticata, esplicitando termini e finalità.
Check-list operativa per genitori:
- Scegliere la modalità più adatta in base all’importo e alla finalità
- Prediligere strumenti bancari tracciabili
- Indicare in modo preciso la causale del bonifico
- Documentare con atto notarile liberalità superiori a soglie rilevanti
- Redigere una scrittura privata in caso di prestito
- Conservare tutta la documentazione per almeno 10 anni
Errori comuni e consigli pratici per evitare problemi con il Fisco
Molte famiglie commettono errori evitabili nel trasferire denaro ai figli. Alcuni comportamenti, seppur frequenti, possono determinare problemi di difficile soluzione e conseguenze fiscali rilevanti.
Gli errori più ricorrenti includono:
- Consegna di contanti senza tracciabilità o superando i limiti consentiti per legge, determinando segnalazioni automatiche alla UIF o sospetti di antiriciclaggio.
- Assenza di causale nel bonifico: un trasferimento privo di motivazione dettagliata può essere visto dall’Agenzia delle Entrate come passaggio rilevante ai fini IRPEF, imputando al ricevente (il figlio) un reddito non dichiarato.
- Mancata distinzione tra donazione e prestito: l’utilizzo di espressioni ambigue nelle scritture private e nei bonifici genera incertezza e rischi di accertamento tributario.
- Nessuna scrittura privata per il prestito: anche se il rapporto è familiare, mancare un accordo scritto preclude future contestazioni sulla restituzione delle somme ed espone a contestazioni tra eredi o con il Fisco.
- Non conservare la documentazione: la perdita delle pezze giustificative impedisce la dimostrazione della legittimità del trasferimento, specialmente a distanza di anni.
- Nel caso della donazione, anche indiretta, inserire sempre la volontà liberale nella causale, specificando il motivo dell’erogazione e la persona destinataria.
- In presenza di somme consistenti, privilegiare la stipula di un atto notarile: è un costo, ma consente di evitare qualsiasi successivo dubbio o contestazione da parte di eredi o dell’erario.
- Quando viene utilizzata la formula del prestito, specificare la non fruttuosità, i tempi di restituzione e la finalità (ad esempio: “prestito infruttifero per l’acquisto auto, restituzione entro 24 mesi senza interessi”).
- Coinvolgere un professionista (commercialista o notaio) soprattutto per importi superiori a 20.000 euro o nel caso in cui il figlio sia sposato/in regime di comunione dei beni, per evitare problemi in caso di separazione o successione.
- Mantenere sempre la coerenza tra ciò che risulta nella descrizione della somma trasferita e ciò che viene evidenziato nei movimenti bancari e nei documenti d’acquisto del veicolo.
| Operazione | Vantaggi | Possibili criticità/fraintendimenti |
| Bonifico con causale “regalo/acquisto auto” | Facile giustificazione; esente da imposta per somme modeste | Ambiguità sulla liberalità se non menzionata chiara volontà di donare |
| Prestito senza scrittura privata | Semplicità operativa | Contestazioni su obbligo di restituzione o natura liberale |
| Pagamento diretto del genitore al concessionario | Tracciabilità; riduzione rischio di uso improprio dei fondi | Senza causale chiara si rischia contestazione di “pagamento a terzi” non giustificato |
Alla luce delle attuali politiche di controllo dei movimenti bancari e finanziari, l’opzione che meglio tutela le famiglie è la piena tracciabilità, redigendo documentazione scritta e, quando opportuno, affidandosi a professionisti per la corretta formulazione di atti o scritture.
Riepilogo delle azioni concrete per evitare problemi fiscali:
- Evitare soluzioni “informali” che non lascino traccia nei sistemi bancari o in scritture giuridicamente valide
- Preparare sempre la documentazione complementare (giustificativi di spesa, atti di donazione o prestito, autocertificazioni)
- In caso di contestazione, agire tempestivamente esibendo i documenti e chiarendo la natura dell’operazione all’autorità fiscale
- Mantenere aggiornate le informazioni sulle normative, che possono subire modifiche (ad esempio, cambiamento dei limiti sul contante o sulle modalità di segnalazione).
- Consultare fonti ufficiali, Agenzia delle Entrate, Codice Civile.
Leggi anche
- Come dare i soldi al figlio per comprare un'auto in modo corretto per non avere problemi con il Fisco
- Quando dopo una donazione scattano obblighi e cosa succede se non vengono rispettati
- Donazioni ai figli, quando basta il semplice atto bancario o occorre andare dal notaio? Nuovi chiarimenti dalla Cassazione


Dott. Giovanni Matano
Il Dott. Giovanni Matano è un esperto di fiscalità pratica e consulente fiscale con oltre 15 anni di esperienza nel settore. Laureato in Economia e Commercio presso l'Università Bocconi di Milano, ha dedicato la sua carriera a supportare piccole e medie imprese nella pianificazione fiscale e nell'ottimizzazione delle agevolazioni fiscali. La sua competenza si estende anche ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra