Con il crescente rischio di pignoramento dei conti correnti, conoscere le cause, i soggetti più esposti e le possibili conseguenze diventa essenziale: cause, errori comuni e i 7 sistemi più efficaci per evitarlo.
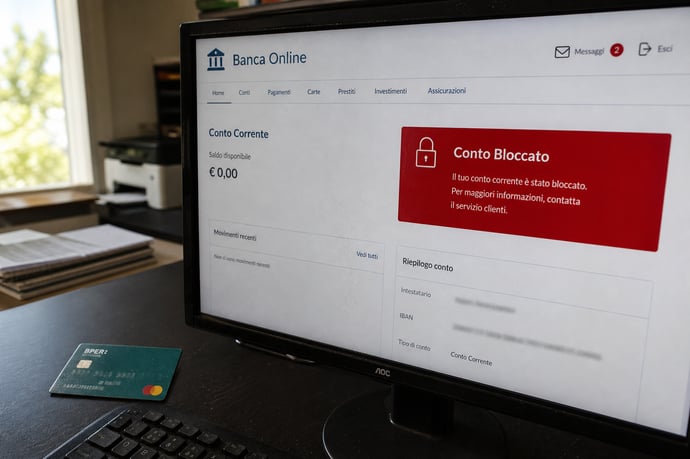
Il rischio di vedere il proprio conto corrente bloccato è oggi una realtà più vicina che mai: l’Agenzia delle Entrate-Riscossione ha appena intensificato le strategie di recupero crediti e la digitalizzazione dei controlli ha ridotto drasticamente i tempi di reazione dopo un mancato pagamento. Bastano pochi errori o omissioni per trovarsi esclusi dalla gestione del proprio denaro, con impatti pesanti su attività quotidiane, stipendi e pagamenti essenziali.
Gli esperti segnalano che sono stimati fino a 120mila pignoramenti di conti correnti entro il 2026, con un’incidenza altissima in regioni come Lombardia, Lazio e Campania. Il monitoraggio incrociato tra dati bancari e fiscali, divenuto ormai la norma, permette all’erario di agire con tempestività senza concedere mesi di tolleranza come accadeva in passato.
L’urgenza di difendersi nasce dal nuovo scenario normativo, dove non solo aziende e professionisti, ma anche privati cittadini e famiglie sono inclusi nei programmi di riscossione. Accumulare pochi ritardi nelle rateizzazioni o trascurare avvisi di pagamento può far scattare la procedura esecutiva in pochi giorni lavorativi. Le conseguenze sono invasive: blocco immediato delle somme disponibili sul conto, impossibilità di saldare spese e fornitori, aumento del rischio di esclusione finanziaria.
Il dato chiave: ogni pagamento dovuto e irrisolto (fiscale, multe, tributi locali o contributi non versati) può portare al vincolo delle proprie disponibilità bancarie, soprattutto ora che la tecnologia consente controlli automatizzati e scambio diretto di informazioni tra enti chiamati ad accertare e recuperare gli importi dovuti. Con questo scenario, cresce la ricerca di strategie efficaci per prevenire il blocco, difendersi e mantenere attiva la propria operatività economica.
Perché il conto corrente viene pignorato: chi rischia, come avviene il blocco e quali errori evitare
Il blocco dei conti corrente nasce dalla necessità di recuperare debiti accertati ma non pagati nei tempi richiesti. Le nuove procedure consentono all’Agenzia delle Entrate-Riscossione di agire in tempi rapidissimi e, proprio a causa delle novità più stringeti, aumentano le probabilità che i conti corrente vengano pignorati ai contribuenti irtaliani.
Chi rischia davvero? Oggi nessuna categoria può ritenersi completamente al sicuro:
- Imprese e professionisti che non hano pagato IVA, imposte sui redditi insolute o contributi previdenziali non versati
- Lavoratori autonomi, titolari di partita IVA e fornitori della Pubblica Amministrazione in posizione fiscale irregolare
- Persone fisiche con pendenze legate a multe, imposte locali (come IMU e TARI), bollo auto o altri tributi
- Famiglie con insoluti pagamenti minori o arretrati accumulati su più fronti
- Titolari di conti cointestati: il vincolo può essere applicato fino al 50% delle somme, se almeno uno degli intestatari deve ancora pagare.
- Ricezione di una cartella esattoriale o di un avviso di pagamento: da qui decorrono 60 giorni per sanare o chiedere la dilazione.
- Oltre i 60 giorni senza soluzione, l’agente della riscossione può notificare l’atto di pignoramento direttamente alla banca.
- Sui debiti sotto i 1.000 euro: la procedura parte solo dopo una comunicazione specifica data con 120 giorni di anticipo.
- Per le rateizzazioni decadute le azioni di recupero possono essere più veloci, spesso bastano pochi giorni dal primo mancato pagamento.
- Con i nuovi sistemi, la banca riceve la notifica e blocca in tempo reale le somme disponibili fino a copertura del debito richiesto.
- Entro 60 giorni, gli importi vincolati vengono trasferiti all’ente creditore senza necessità di autorizzazione giudiziaria.
- La disponibilità bancaria viene sospesa spesso senza che il debitore ne abbia immediata consapevolezza: si scopre il blocco al primo tentativo di operazione
- Per imprese e professionisti è un colpo alla liquidità, causando ritardi a catena su pagamenti a fornitori e dipendenti
- Lo scambio automatico di dati con INPS, aziende di credito e amministrazioni locali accelera il processo di individuazione dei soggetti esposti.
- Sottovalutare la tempestività: molti rimandano la verifica della posizione fiscale, perdendo margini di manovra decisivi.
- Ignorare comunicazioni ufficiali, pensando si tratti di errori formali o non atti vincolanti.
- Dimenticare piccoli mancati pagamenti o rateizzazioni minori fuori dai nuovi piani di rottamazione: ogni posizione esclusa resta aggredibile.
- Confondere rottamazione e rateizzazione ordinaria: solo la prima sospende in blocco le azioni esecutive sui debiti inclusi.
- Nel caso di posizioni contestate, non agire subito con istanza di autotutela, lasciando partire la procedura automatizzata.
- Non aggiornare la situazione patrimoniale dopo vendite, subentri o trasferimenti di residenza, innescando controlli aggiuntivi non previsti.
- Non archiviare digitalmente tutte le ricevute e la corrispondenza fiscale come richiesto per legge.
| Dati chiave | Valori attesi 2026 |
| Pignoramenti conto corrente stimati | fino a 120.000 |
| Tempo medio tra scadenza e blocco | 2-3 giorni lavorativi dopo termine |
| Categorie più a rischio | Imprese, autonomi, famiglie con arretrati |
I 7 sistemi per evitare il pignoramento: rottamazione, rateizzazione, esdebitamento, accordi, concordato minore, liquidazione controllata e ristrutturazione del debito
Nell’attuale scenario normativo e operativo, solo una strategia mirata e competente permette di fermare o evitare la perdita dell’accesso al proprio conto corrente, partendo dal sovraindebitamento e procedure alternative. Di seguito una panoramica dettagliata dei principali sistemi riconosciuti dalla legge italiana e applicati dagli operatori specializzati.- Rottamazioni: Si tratta di procedure semplificate e agevolate, come la "rottamazione quater e quinquies", che permettono di estinguere i carichi affidati all’Agenzia delle Entrate-Riscossione pagando solo la quota capitale, spese di notifica e di esecuzione, escludendo sanzioni e la maggior parte degli interessi. Le adesioni possono avvenire solo in finestra temporali definite per legge e prevedono la decadenza immediata in caso di salto anche di una sola rata. Per i pagamenti inclusi, l’adesione blocca automaticamente qualunque azione esecutiva, pignoramenti inclusi.
Per evitare la decadenza:- Monitorare costantemente i pagamenti tramite area riservata AdER
- Utilizzare solo i moduli aggiornati forniti via web
- Archiviare tutte le ricevute digitali
- Rateizzazione ordinaria: Questa procedura può essere attivata per debiti fino a 120mila euro (e oltre, documentando difficoltà economico-finanziaria). La richiesta di rateizzazione, effettuabile anche online, permette di dilazionare il pagamento fino a 72 o 120 rate mensili nei casi previsti. Finché si rispettano puntualmente le scadenze, la procedura esecutiva viene sospesa. Attenzione: esclusione di debiti non compresi nella domanda e decadenza dal beneficio in caso di morosità prolungata.
- Esdebitamento: Sottoposto a verifica di meritevolezza da parte di Organismi di Composizione della Crisi (OCC), consente a individui, famiglie e imprenditori non fallibili di ottenere la cancellazione di mancati pagamenti accumulati e non più sostenibili a patto di agire con trasparenza e buona fede. Requisito essenziale per aderire all'esdebitamento è dimostrare che l’indebitamento non è dovuto a dolo o colpa grave. Il deposito tempestivo della domanda presso OCC o tribunale sospende automaticamente tutte le azioni esecutive, incluso il pignoramento del conto.
- Accordi diretti con i creditori privati: Per pagamenti verso banche o finanziarie, è possibile avviare trattative extragiudiziali, spesso con il supporto di legali e mediatori specializzati. Le soluzioni possono includere moratorie, consolidamenti, saldo e stralcio. Vantaggio: si evitano procedure formali e si mantiene il controllo del patrimonio, ma occorre documentare la sostenibilità del nuovo piano e agire con tempismo.
- Concordato minore: Strumento pensato per piccoli imprenditori e professionisti che non rientrano nelle procedure di crisi maggiori. Al deposito della domanda presso OCC scatta la sospensione automatica dei pignoramenti; dà la possibilità di rinegoziare, con il supporto di un gestore della crisi, tutti i pagamenti compresi nel piano in maniera sostenibile.
- Liquidazione controllata: Consente, a chi non dispone di risorse sufficienti, di liquidare i beni (mobili o immobili) per soddisfare i creditori, ottenendo in cambio la cancellazione dei pagamenti residui. Vantaggio: anche chi possiede patrimonio modesto può chiudere con una sola vendita; il presupposto è la trasparenza nella ricostruzione della condizione patrimoniale e operazioni non fraudolente.
- Ristrutturazione del debito (privati e famiglie): Prevede la presentazione, tramite OCC o giudice, di un piano sostenibile che dimostri la provenienza "innocente" dei pagamenti non effettuati accumulati. Esempio: perdita di lavoro, crisi aziendale, spese sanitarie straordinarie. La proposta include pagamenti effettivi commisurati alle proprie capacità, distribuiti su più creditori, e comporta la sospensione automatica delle azioni esecutive fino alla chiusura della procedura.
| Soluzione | Ambito | Sospensione pignoramento | Note operative |
| Rottamazioni | Debiti fiscali e cartelle | Immediata (per debiti inclusi) | Decadenza per ritardo anche minima |
| Rateizzazione ordinaria | Tutti (se ammessi) | Solo se rate pagate | Debiti esclusi restano aggredibili |
| Esdebitamento | Sovraindebitamento | Da istanza | Richiede OCC e verifica dei requisiti |
| Accordi privati | Banche/finanziarie | Solo volontaria | Serve supporto professionale |
| Concordato minore | Piccole imprese, professionisti | Deposito domanda | Piano gestito con OCC |
| Liquidazione controllata | Patrimoni insufficienti | Da domanda OCC | Cancellazione debito residuo |
| Ristrutturazione del debito | Famiglie, privati | Da omologa piano | Necessità di dimostrare meritevolezza |
Le best practice per evitare errori fatali includono:
- Monitoraggio settimanale della propria posizione debitoria tramite portali ufficiali;
- Immediata raccolta e archiviazione digitale dei documenti (ricevute, notifiche, piani di rientro);
- Coinvolgimento tempestivo di OCC o professionisti abilitati nei casi dubbi;
- Inclusione di tutti i pagamenti dovuti (fiscali e privati) nelle domande di sospensione o ristrutturazione, per evitare che residui pignorabili restino scoperti;
- Puntualità ferrea nei pagamenti previsti dai piani agevolati;
- Verifica costante delle nuove opportunità normative, come le finestre di rottamazione riaperte con i recenti decreti, includendo comunità, sanzioni e imposte locali.
Leggi anche
- Conti corrente e pignoramenti: quante probabilità ci sono che venga bloccato e i 7 sistemi per evitarlo
- I 7 debiti che si prescrivono in soli 3 anni e che, già, forse non si devono più pagare senza saperlo
- La checklist per capire in 10 minuti se puoi accedere al sovraindebitamento, evitare pignoramento e da dove iniziare
Susanna Gatti
Susanna Gatti ha studiato legge e possiede una solida formazione in ambito giuridico e fiscale. Nel corso degli anni ha approfondito in particolare le problematiche legate a multe, pignoramenti e controlli fiscali, collaborando con studi legali e realtà aziendali per contribuire all’analisi di situazioni complesse e all’individuazione di soluzioni efficaci.
Attualmente risiede a Roma e si...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra