Interessi e commissioni poco chiare sul conto aperto nel 2007: dopo quattro anni di causa, il Tribunale condanna la banca a restituire oltre 157mila euro.
Controllare con attenzione i movimenti del proprio conto corrente può riservare sorprese enormi. È quello che è successo a uno storico mobilificio di Pesaro, che dopo aver notato alcune voci poco chiare negli estratti conto ha deciso di rivolgersi a un legale. Il risultato, arrivato dopo quattro anni di causa, è stato clamoroso: la banca dovrà restituire all'azienda oltre 157mila euro.
Si tratta di una vicenda che, pur riguardando un caso specifico, offre uno spaccato interessante su come funzionano davvero i controlli sui rapporti bancari di lunga durata, e su quanto possano pesare, nel corso degli anni, piccole incongruenze contrattuali che sembrano marginali al momento della firma del contratto, ma che con il passare del tempo si trasformano in cifre estremamente rilevanti.
Un conto aperto quasi vent'anni fa
Al centro della vicenda c'è un conto corrente aperto nel 2007, collegato a una linea di credito da 1,2 milioni di euro. Per anni l'azienda ha mantenuto un rapporto ordinario con l'istituto bancario, senza particolari contestazioni. A un certo punto, però, il mobilificio ha deciso di far verificare nel dettaglio la gestione del conto da uno studio legale specializzato.
Da quell'analisi sono emersi dubbi importanti su una serie di costi applicati nel corso degli anni: interessi calcolati su altri interessi già maturati e commissioni bancarie che, secondo l'azienda, non erano mai state previste con chiarezza nel contratto originario, oppure non erano state spiegate in modo comprensibile al cliente.
La causa e le due consulenze tecniche
La causa è partita nel 2022, patrocinata dallo Studio Legale Motta & Partners. La banca si è opposta fin da subito alle richieste dell'azienda, sostenendo che gli addebiti fossero corretti e sollevando anche la questione della prescrizione per una parte delle somme più risalenti nel tempo.
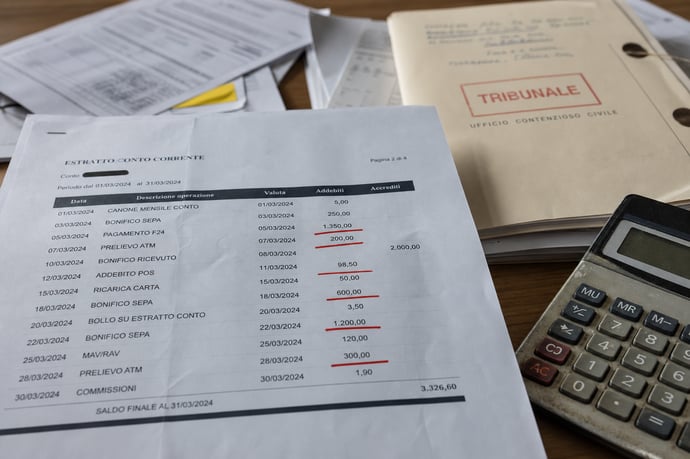
Per fare chiarezza su una vicenda tecnicamente complessa, il giudice ha disposto due distinte consulenze tecniche d'ufficio. Gli esperti nominati dal Tribunale hanno analizzato nel dettaglio il contratto originario, tutti gli estratti conto e l'intero storico dei movimenti registrati dall'apertura del rapporto fino al marzo 2022, ricostruendo passo dopo passo la storia finanziaria del conto corrente.
Un lavoro di ricostruzione contabile di questa portata, esteso su un arco temporale di quindici anni, richiede tempo e risorse considerevoli, ed è proprio questa complessità tecnica a spiegare in buona parte la lunga durata complessiva del procedimento giudiziario, durato appunto quattro anni dall'avvio della causa fino alla sentenza definitiva.
Il nodo degli interessi sugli interessi e della commissione sulla disponibilità dei fondi
Il primo elemento contestato riguardava proprio il meccanismo degli interessi calcolati su altri interessi già maturati, una pratica nota in ambito bancario come anatocismo. Secondo il Tribunale, questo sistema di calcolo non poteva più essere applicato dal 2014 in avanti. Negli anni successivi a quella data, la banca non è riuscita a dimostrare l'esistenza di un nuovo accordo valido con il cliente che autorizzasse esplicitamente la prosecuzione di questa modalità di calcolo degli interessi.
Sotto la lente dei periti è finita anche la commissione di massimo scoperto. Nel contratto erano indicate alcune percentuali applicabili, ma mancavano indicazioni precise su come dovessero essere calcolate concretamente, su quale somma di riferimento e con quale frequenza temporale. Per il giudice, questa mancanza di chiarezza significava che il cliente non era mai stato messo nelle condizioni di conoscere in anticipo il costo reale che avrebbe dovuto sostenere. Per questo motivo, la clausola relativa a questa commissione è stata dichiarata nulla.
Stessa sorte è toccata a un'altra voce di costo, quella legata alla disponibilità dei fondi. Anche in questo caso, la criticità principale riguardava la trasparenza contrattuale: quella specifica commissione non compariva nel contratto originario firmato tra le parti, e la banca non è riuscita a dimostrare di averla introdotta successivamente attraverso una comunicazione formale, effettuata nelle forme e con i tempi previsti dalla normativa di settore.
Il Tribunale ha comunque tenuto conto anche dell'eccezione di prescrizione sollevata dalla banca, escludendo dal calcolo finale alcune somme ormai troppo risalenti nel tempo per poter essere recuperate. Non tutto il credito reclamato dall'azienda, quindi, è stato riconosciuto integralmente: una parte è rimasta esclusa proprio per il decorso del tempo.
Il calcolo finale: oltre 157mila euro
Una volta chiarito quali addebiti fossero legittimi e quali invece dovessero essere considerati illegittimi, i consulenti tecnici hanno rifatto integralmente i calcoli, eliminando dal saldo tutte le voci contestate e ritenute non dovute. Il risultato di questa nuova ricostruzione contabile è stato sorprendente: una differenza positiva di 103.225,08 euro rispetto al saldo originariamente contestato dall'azienda.
Considerando anche le somme già presenti sul conto corrente al momento della verifica, il credito complessivo riconosciuto al mobilificio pesarese è stato fissato in 157.507,78 euro, a cui si aggiungono gli interessi legali maturati dal luglio 2022 fino all'effettivo pagamento da parte della banca.
Una vicenda che offre uno spunto di riflessione
Il caso del mobilificio pesarese rappresenta un esempio concreto di come un controllo approfondito e professionale sui movimenti di un conto corrente possa portare alla luce errori significativi accumulati nel tempo, anche a distanza di molti anni dall'apertura del rapporto bancario. La combinazione tra un conto aperto quasi vent'anni fa, una linea di credito consistente e una serie di costi applicati senza sufficiente trasparenza ha creato le condizioni per un contenzioso lungo ma alla fine favorevole all'azienda.
La vicenda mette in evidenza in particolare due aspetti che la giurisprudenza bancaria considera centrali: da un lato, il divieto di applicare interessi su interessi già maturati oltre determinati limiti temporali stabiliti dalla normativa di riferimento; dall'altro, l'obbligo per gli istituti di credito di specificare in modo chiaro e comprensibile, all'interno dei contratti, tutte le modalità di calcolo delle commissioni applicate, comprese la base di calcolo e la relativa frequenza.
Quando queste condizioni di trasparenza non vengono rispettate, come emerso in questo caso specifico, le clausole contrattuali corrispondenti rischiano di essere dichiarate nulle in sede giudiziale, con la conseguente restituzione delle somme indebitamente addebitate al cliente nel corso degli anni. Un precedente che, seppur riferito a un caso specifico e circoscritto, conferma quanto possa rivelarsi utile, per aziende e privati con rapporti bancari di lunga durata, sottoporre periodicamente il proprio conto corrente a una verifica tecnica approfondita, magari attraverso professionisti specializzati in analisi di questo tipo.
Per il momento, resta il dato di fatto: quattro anni dopo l'avvio della causa, un'azienda che aveva semplicemente notato qualche addebito poco chiaro si è vista riconoscere in tribunale un credito di oltre 157mila euro, a conferma di quanto possa rivelarsi importante non dare mai per scontata la correttezza dei calcoli riportati su un estratto conto bancario.
Casi come questo, del resto, non restano isolati nel panorama giudiziario italiano legato ai rapporti tra clienti e istituti di credito. Negli ultimi anni si sono moltiplicate le controversie relative a conti correnti aperti da lungo tempo, spesso legate proprio agli stessi temi emersi nella vicenda pesarese: interessi calcolati in modo non conforme, commissioni non adeguatamente spiegate nei contratti originari, e una generale difficoltà
Leggi anche
- Conto corrente, errori di calcolo portano ad un rimborso di 157mila euro: non è un caso così raro
- Se verso contanti sul mio conto corrente in automatico scatta la presunzione di maggior reddito non dichiarato
- A 18-29 anni si hanno in media 3.500 euro sul conto corrente, a 50-64 anni si arriva a 17.500: il picco di liquidità arriva più tardi di quanto si pen

Dott. Luca Rossoni
Il dott. Luca Rossi è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogli ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra