
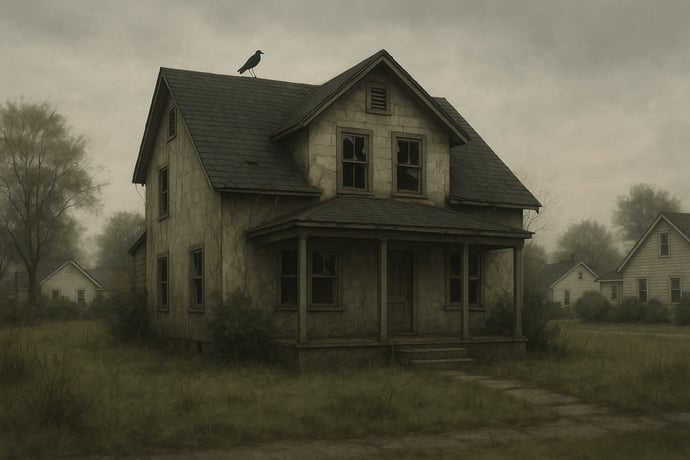
Quando una casa è considerata disabitata e quali sono le conseguenze per il pagamento Imu: cosa prevedono leggi in vigore e chiarimenti
Quando si possiede una casa disabitata o poco abitata, molti proprietari si interrogano sulla possibilità di ottenere un'esenzione dal pagamento dell'Imposta Municipale Unica (IMU). Questa questione riveste particolare importanza per chi detiene immobili non utilizzati o utilizzati solo parzialmente nel corso dell'anno.
La normativa fiscale italiana prevede alcune specifiche condizioni e requisiti che, se soddisfatti, possono consentire riduzioni significative dell'imposta o, in casi particolari, la totale esenzione. Vediamo in dettaglio quali sono queste condizioni e come poterne beneficiare nel 2025.
Definizione di casa disabitata secondo la normativa
Secondo la legislazione attualmente in vigore, un immobile si considera disabitato quando presenta contemporaneamente due condizioni fondamentali:
- Assenza di utenze attive: non devono essere presenti forniture di energia elettrica, gas e acqua, con contatori non allacciati o distaccati.
- Mancanza di arredi essenziali: l'abitazione deve essere priva degli elementi necessari per renderla abitabile, come letto, materasso, tavoli, sedie, cucina ed elettrodomestici di base.
Obblighi fiscali per le case disabitate o poco abitate
Contrariamente a quanto molti proprietari sperano, la normativa tributaria italiana non prevede un'esenzione totale dall'IMU per le case disabitate o poco abitate. Secondo il quadro normativo vigente, l'IMU è dovuta per il solo possesso dell'immobile, indipendentemente dal suo utilizzo effettivo.
Tuttavia, esistono alcune importanti agevolazioni fiscali che permettono di ridurre l'importo dell'imposta dovuta in particolari situazioni. La più rilevante è la possibilità di ottenere una riduzione del 50% della base imponibile per il calcolo dell'IMU nel caso di immobili dichiarati inagibili o inabitabili.
Requisiti per ottenere la riduzione IMU del 50% nel 2025
Per poter beneficiare della riduzione dell'IMU sulle case disabitate nel 2025, è necessario che l'immobile sia ufficialmente riconosciuto come inagibile o inabitabile. Questa condizione non è semplicemente legata alla mancanza di utilizzo, ma deve essere certificata secondo precise modalità.
Secondo la normativa, un immobile è considerato inagibile o inabitabile quando presenta un degrado fisico sopravvenuto (fabbricato diroccato, pericolante o fatiscente) non superabile con interventi di manutenzione ordinaria o straordinaria, ma che richiede interventi di restauro, risanamento conservativo o ristrutturazione edilizia.
Le condizioni che determinano l'inagibilità di un immobile possono includere:
- Strutture di solaio, tetti o solette lesionate con rischio di crollo
- Muri portanti o perimetrali danneggiati che costituiscono pericolo
- Necessità di demolizione o ripristino
- Mancanza di infissi
- Assenza di allacci alla rete idrica o fognaria
- Condizioni igienico-sanitarie precarie
Procedura per certificare l'inagibilità dell'immobile
Per ottenere la riduzione del 50% dell'IMU sulla casa disabitata nel 2025, è necessario seguire una procedura specifica di certificazione dell'inagibilità o inabitabilità dell'immobile. Questa può avvenire in due modalità:
- Perizia dell'ufficio tecnico comunale: è possibile richiedere una verifica ufficiale da parte dell'ufficio tecnico del Comune in cui è situato l'immobile. Il costo della perizia è a carico del proprietario.
- Dichiarazione sostitutiva: in alternativa, il proprietario può presentare un'autocertificazione di inagibilità o inabitabilità ai sensi del D.P.R. n. 445/2000, supportata da una perizia tecnica redatta da un professionista abilitato.
Documentazione necessaria per richiedere la riduzione IMU
Per presentare correttamente la richiesta di riduzione IMU per casa disabitata e inagibile nel 2025, è necessario predisporre la seguente documentazione:
- Modulo di dichiarazione IMU compilato in tutte le sue parti
- Perizia tecnica che attesti lo stato di inagibilità o inabitabilità, redatta da un tecnico abilitato
- Documentazione fotografica che evidenzi le condizioni di degrado dell'immobile
- Autocertificazione del proprietario (se si opta per questa modalità invece della perizia comunale)
- Eventuali documenti che attestino la cessazione delle utenze (bollette di chiusura contratti)
Differenza tra esenzione IMU e riduzione per inagibilità
È importante comprendere la distinzione tra esenzione totale dall'IMU e riduzione per inagibilità. L'esenzione totale dall'IMU è prevista solo per specifiche categorie di immobili, principalmente per l'abitazione principale (purché non di lusso), mentre la riduzione per inagibilità rappresenta un abbattimento del 50% della base imponibile per il calcolo dell'imposta.
Nel caso delle case disabitate, la normativa non prevede un'esenzione totale ma solo la possibilità di ottenere questa significativa riduzione, a condizione che sia certificato lo stato di inagibilità o inabitabilità dell'immobile.
La riduzione si applica esclusivamente per il periodo dell'anno in cui sussistono le condizioni di inagibilità. Se l'immobile torna agibile a seguito di interventi di ristrutturazione, la riduzione non sarà più applicabile.
Casi particolari di esenzione IMU per immobili non utilizzati
Esistono alcune situazioni specifiche in cui è possibile ottenere l'esenzione totale dall'IMU anche per immobili non utilizzati come abitazione principale:
- Immobili occupati abusivamente: a partire dal 2025, sono esenti dall'IMU gli immobili occupati abusivamente, a condizione che sia stata presentata denuncia all'autorità giudiziaria o sia stata avviata un'azione giudiziaria penale per l'occupazione abusiva.
- Immobili di anziani o disabili ricoverati: se il proprietario è un anziano o disabile che ha stabilito la residenza in una casa di riposo o struttura sanitaria, e l'immobile non è locato, può essere considerato come abitazione principale e quindi esente da IMU.
- Immobili di personale delle Forze dell'Ordine: il personale delle Forze dell'Ordine trasferito per ragioni di servizio può beneficiare dell'esenzione IMU sulla casa di proprietà non locata, anche se non vi risiede abitualmente.
Leggi anche
- Riscossione tributi locali (Imu, Tari, multe auto): nuovo ente AMCO per riscossione. Cosa cambia per i cittadini
- Imu e canone concordato: come pagare solo il 25% della tassa sulla casa affittata. Procedura, istruzioni, requisiti, calcolo
- Le tasse da pagare e adempimenti fiscali obbligatori da Settembre a Dicembre fino alla fine dell'anno


Chiara Compagnucci
Nata a Roma nel Giugno del 1978, effettua gli studi di ragioniere e si appassiona al tennis. Amante del mondo delle quattro ruote e delel due ruote, è sempre curiosa su tutte le novità delle case automobilistiche e sulle nuove auto in uscita. Scrive da anni per diversi blog ed ora si dedica a tempo pieno su questo sito web trattando in particolar modo tematiche sul mondo delle auto e sugli argomen...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra


