Descrizione (165 caratteri): Email e lettera Inps sulla somma aggiuntiva da novembre: a chi conviene rinunciare e il calcolo da fare con soglia di 20.000 euro, percentuali, arretrati e rinuncia.
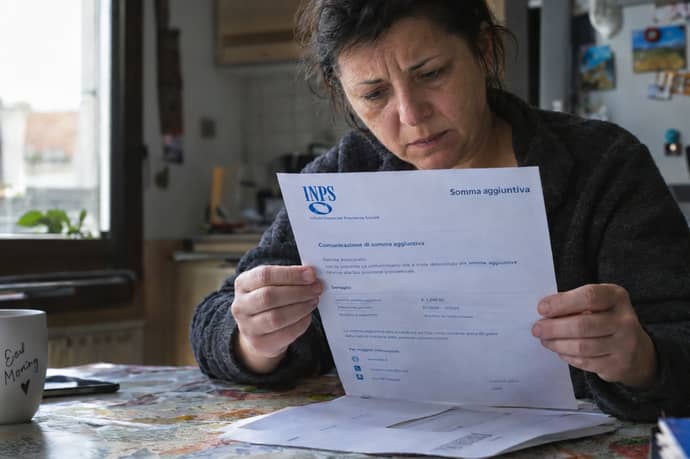
A metà novembre molti lavoratori che nel 2026 hanno ricevuto NASpI o cassa integrazione hanno trovato nella posta una comunicazione dell’Inps con oggetto «Somma aggiuntiva art. 1, comma 4, legge n. 207/2024». Non è una multa né una richiesta di documenti: è l’avviso che l’Istituto sta per pagare, da novembre 2026 e con gli arretrati dal 1° gennaio, una somma non tassata prevista dalla legge di bilancio 2025. Per quasi tutti non serve fare nulla. C’è però una categoria di persone per cui accettare quei soldi può trasformarsi in un debito: chi nel 2026 supera i 20.000 euro di reddito complessivo. Per capire se si è tra questi basta un calcolo.
Che cos’è la somma aggiuntiva e chi la riceve
La norma è l’articolo 1, commi 4-9, della legge 207/2024. Spetta ai titolari di reddito di lavoro dipendente con reddito complessivo non superiore a 20.000 euro e consiste in una somma che non concorre alla formazione del reddito, cioè non paga imposte. Con il messaggio n. 3649 del 10 novembre 2026 l’Inps ha chiarito che riguarda anche le prestazioni non pensionistiche che sostituiscono il reddito da lavoro: NASpI, indennità di disoccupazione ordinaria, ASpI e MiniASpI, disoccupazione agricola e trattamenti di integrazione salariale (cassa integrazione ordinaria, straordinaria e in deroga, Cisoa, assegni dei Fondi di solidarietà).
Restano fuori le pensioni, la Dis-Coll, le prestazioni per i lavoratori autonomi (compresa Iscro), le prestazioni tassate separatamente come il Tfr e l’anticipo NASpI in un’unica soluzione, e gli assegni familiari. Il pagamento è automatico solo per le prestazioni che l’Inps paga direttamente all’assicurato: se la cassa integrazione è anticipata dall’azienda, è dal datore che si deve partire.
Nella pratica la somma viene pagata in undici rate mensili da febbraio, ma per il 2026 l’avvio è a novembre e con la mensilità di novembre arrivano anche gli importi maturati dal 1° gennaio, anche se la prestazione è già finita. Non serve «capienza» di imposta: la riceve anche chi paga poco o nulla di Irpef.
Il calcolo da fare
Il primo numero da stimare è il reddito complessivo 2026, cioè la somma di tutti i redditi dell’anno: stipendi, NASpI e cassa integrazione (che sono tassate), eventuali affitti, redditi da lavoro autonomo, e così via. Dal totale si toglie il reddito dell’abitazione principale e delle relative pertinenze, che per legge non conta. Se il risultato supera 20.000 euro, la somma non spetta.
Il secondo numero è la percentuale. La legge la fissa in base al reddito di lavoro dipendente, riportato all’intero anno:
- 7,1% fino a 8.500 euro;
- 5,3% oltre 8.500 e fino a 15.000 euro;
- 4,8% oltre 15.000 euro.
- Esempio A: reddito di lavoro dipendente di 14.000 euro nel 2026 (stipendi e NASpI) e nessun altro reddito. Il reddito complessivo è sotto i 20.000 euro e la percentuale è il 5,3%: 14.000 × 5,3% = 742 euro. Qui la somma spetta e non c’è nulla da fare.
- Esempio B: 18.000 euro di lavoro dipendente e 3.500 euro di affitti. Il reddito complessivo è 21.500 euro, sopra la soglia. L’importo che l’Inps anticiperebbe, 18.000 × 4,8% = 864 euro, non spetterebbe e andrebbe restituito. Resterebbe invece, come detrazione dall’imposta lorda, l’ulteriore detrazione di 1.000 euro prevista tra 20.000 e 32.000 euro, che però è una misura diversa.
A chi conviene rinunciare, e perché
Rinunciare conviene a chi prevede di superare i 20.000 euro di reddito complessivo nel 2026 e quindi rischia di incassare una somma che poi non gli spetta. Succede, per esempio, a chi ha avuto più rapporti nello stesso anno, a chi ha ripreso a lavorare con uno stipendio pieno dopo mesi di NASpI, a chi ha altri redditi come affitti o attività autonome. Conviene anche a chi ha un reddito incerto e vicino alla soglia: pagare e poi restituire è peggio che aspettare.
Il motivo è la restituzione. Per legge i sostituti d’imposta riconoscono la somma in automatico e ne verificano la spettanza in sede di conguaglio; se l’importo da recuperare supera i 60 euro, il recupero avviene in dieci rate. Nelle indicazioni diffuse insieme alle comunicazioni, la somma non spettante va comunque restituita in sede di dichiarazione dei redditi. Non tutti i casi sono uguali, ma il rischio è lo stesso: un debito col Fisco che si poteva evitare.
Non conviene rinunciare a chi resta sotto i 20.000 euro: la somma è esentasse, arriva sul conto e compare nella Certificazione Unica. Chi sta tra 20.000 e 40.000 euro non ha diritto alla somma ma, per la legge, ha un’ulteriore detrazione dall’imposta lorda: 1.000 euro fino a 32.000 euro di reddito complessivo, che poi scende fino ad azzerarsi a 40.000 euro. È una cosa diversa e non si ottiene con una rinuncia.
Come si rinuncia e cosa succede dopo
La rinuncia si fa sul portale dell’Inps con Spid, Cie o Cns, nella sezione «Sostegni, Sussidi e Indennità», alla voce «Rinuncia al riconoscimento del trattamento integrativo, della somma aggiuntiva non imponibile». Va indicato l’anno d’imposta. Non comporta la perdita definitiva del beneficio: se a fine anno i requisiti risultano rispettati, l’Agenzia delle Entrate può riconoscerlo in dichiarazione dei redditi e l’importo compare nella Certificazione Unica.
Sul termine c’è una precisazione importante. Molte comunicazioni ricevute dagli interessati indicano come scadenza il 30 novembre 2026, ma il messaggio Inps n. 3649 non fissa nessuna data. Poiché i pagamenti partono da novembre, la scelta più prudente è rinunciare prima del pagamento, quindi entro la fine del mese, se si sa già che si supererà la soglia.
Una nota di cautela: il messaggio dell’Inps non prevede esplicitamente l’invio di email o lettere agli interessati. Quelle ricevute vanno quindi verificate: l’Inps non chiede password, Iban o di cliccare link. Per controllare basta entrare direttamente nel portale ufficiale all’indirizzo inps.it, senza passare dai collegamenti nel messaggio.
Chi non è sicuro può chiedere una stima a un Caf o a un patronato, che con le buste paga, i prospetti di pagamento delle prestazioni e gli altri redditi del 2026 sono in grado di calcolare il reddito complessivo atteso. Anche l’Agenzia delle Entrate riconosce il beneficio in dichiarazione, se spetta.
In sintesi, il calcolo è semplice: stimare il reddito complessivo 2026, togliere la prima casa, confrontarlo con 20.000 euro. Sotto la soglia, non si fa nulla; sopra, o in dubbio, si rinuncia entro novembre. In ogni caso, nulla va perso: ciò che spetta si può recuperare in dichiarazione.
Fonti:
https://www.inps.it/content/dam/inps-site/it/scorporati/circolari-e-messaggi/2026/11/Circolare_16410/Allegati/18049_Messaggio-numero-3649-del-10-11-2026.pdf
https://www.inps.it/it/it/inps-comunica/notizie/dettaglio-news-page.news.2026.11.somma-non-imponibile-sulle-prestazioni-non-pensionistiche-indicazioni.html
https://www.inps.it/it/it/dettaglio-scheda.it.schede-servizio-strumento.schede-servizi.trattamento-integrativo---rinuncia.html
https://www.normattiva.it/eli/stato/LEGGE/2024/12/30/207/CONSOLIDATED
https://www.gazzettaufficiale.it/atto/serie_generale/caricaArticoloDefault/originario?atto.codiceRedazionale=24G00229&dataPubblicazioneGazzetta=2024-12-31&atto.tipoProvvedimento=LEGGE
https://www.agenziaentrate.gov.it/portale/documents/20143/8410823/Circolare+lavoro+dipendente+LB2025+DD+IRPEF+n.+4+del+16+maggio+2025.pdf/36979eaa-9fc5-a4ec-a7aa-136497c53f91
Leggi anche
- Email e lettera Inps sulla somma aggiuntiva a novembre, a chi conviene rinunciare e perché: il calcolo da fare
- Lettera INPS su somma aggiuntiva e beneficio fiscale: chi la sta ricevendo, significato e cosa si deve fare
- Indennità INPS Novembre 2026: le modifiche attese questo mese e data pagamento

Dott. Giovanni Matano
Il Dott. Giovanni Matano è un esperto di fiscalità pratica e consulente fiscale con oltre 15 anni di esperienza nel settore. Laureato in Economia e Commercio presso l'Università Bocconi di Milano, ha dedicato la sua carriera a supportare piccole e medie imprese nella pianificazione fiscale e nell'ottimizzazione delle agevolazioni fiscali. La sua competenza si estende anche ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra