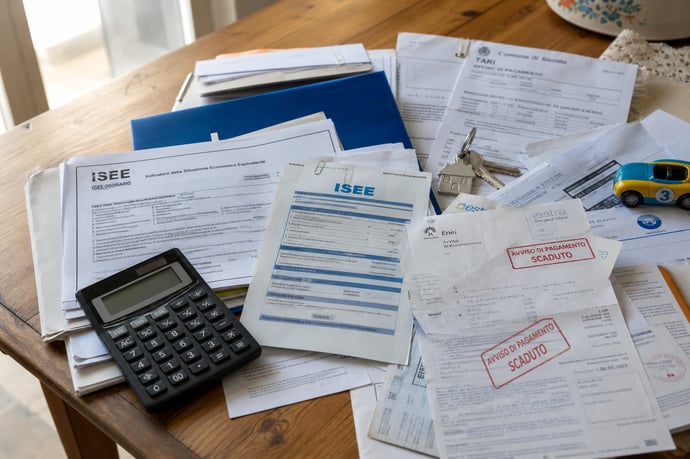
La famiglia allargata pone sfide uniche dal punto di vista fiscale e legale: definizioni, ruoli, detrazioni, obblighi su Isee, successioni e immobili. Analisi di errori ricorrenti e tutela dei soggetti coinvolti.
Negli ultimi anni il contesto familiare italiano ha subito una trasformazione radicale: il numero di separazioni, divorzi e nuove convivenze è in costante ascesa, producendo un aumento vertiginoso delle cosiddette "famiglie allargate". Questo scenario coinvolge milioni di persone e genera nuove domande sulle regole fiscali da rispettare: detrazioni, agevolazioni sociali, adempimenti dichiarativi e nuove responsabilità. Non conoscere i confini tra ciò che si può fare e ciò che è vietato può costare caro: errori o superficialità su ISEE, detrazioni, assegni familiari o successioni rischiano di produrre accertamenti fiscali, perdita di bonus, contenziosi e sanzioni.
Non esiste una definizione legislativa unica di famiglia allargata: l'incertezza normativa espone i nuclei ricomposti a dubbi pratici e rischi concreti, soprattutto in materia fiscale. Come si calcola l'ISEE con un nuovo partner? Chi può detrarre un figlio? Che diritti hanno i figliastri? Mai come oggi occorre chiarezza e consapevolezza delle regole fiscali che disciplinano la famiglia ricomposta per evitare errori che possono avere impatti economici e legali.
La famiglia allargata: definizione legale e differenze con la famiglia anagrafica
La famiglia allargata non trova, nel diritto italiano, una definizione giuridica formalizzata. Non è una categoria autonoma nel Codice Civile: ciò significa che, ai fini fiscali e legali, le "regole" dipendono dal tipo di rapporto tra i componenti, dai vincoli anagrafici e da specifiche normative collegate (ad esempio, l'anagrafe, la riforma Cirinnà sulle unioni civili e le leggi su ISEE e fisco).
È cruciale distinguere fra:
- Famiglia anagrafica: insieme di persone conviventi nella stessa abitazione, anche se non legate da parentela. È la base per la formazione delle "schede anagrafiche" comunali e per ISEE e adempimenti locali come la TARI.
- Famiglia allargata in senso sociologico: include il nuovo partner (coniuge o convivente more uxorio), figli propri, figli del partner nati da altre unioni, ed eventuali figli comuni.
Nel caso di convivenza di fatto (attestata ai sensi della legge Cirinnà) si possono regolare alcuni aspetti patrimoniali e assistenziali, ma la posizione del partner rispetto ai figli avuti da precedenti unioni resta esclusa da tutele fiscali automatiche. Questo crea ampie zone grigie nelle detrazioni, nelle successioni e nei bonus sociali.
Chi compone la famiglia allargata: soggetti e ruoli secondo la legge italiana
La struttura delle famiglie ricomposte può includere:
- Coniuge (attuale o ex): ai sensi dell'art. 143 c.c., titolare di diritti/doveri di mantenimento e partecipazione alle scelte educative dei figli.
- Nuovo partner (coniuge o convivente di fatto): i diritti e doveri variano in base alla presenza di matrimonio/unione civile o semplice convivenza anagrafica.
- Figli propri (biologici o adottivi): soggetti ai carichi fiscali e alle tutele successorie del genitore.
- Figli del partner da precedenti unioni: se non riconosciuti o adottati dal nuovo partner, non sono assimilabili a figli propri agli effetti fiscali.
- Eventuali figli comuni (della nuova coppia): godono invece dei diritti/doveri di entrambi i genitori.
- Affidatari e figli in affido: inclusi nel nucleo ai fini di alcuni bonus (ad esempio per assegno unico), ma non sempre ai fini successori o delle detrazioni familiari.
- Nonni e altri familiari conviventi: possono entrare nel nucleo fiscale e ISEE se conviventi e/o a carico ai sensi delle normative vigenti.
Perché la famiglia allargata incide sul fisco e regole e adempimenti da rispettare
Il fisco collega molte prestazioni al concetto di “nucleo” e famiglia allargata: la presenza o meno di determinati soggetti in casa, il loro stato civile e i legami di parentela determinano quanti bonus spettano, quali detrazioni si possono richiedere, l’importo dell’assegno unico, persino le imposte locali.
- Calcolo ISEE: la presenza di un partner convivente (anche non sposato) ha un impatto diretto sulla situazione economica del nucleo.
- Detrazioni IRPEF per familiari a carico: cambiano a secondo dello status e del grado di parentela.
- Assegno unico e universale: legato ai figli e alle condizioni anagrafiche e reddituali dell’intero nucleo.
- Imposte locali (Tari/Imu): la base di calcolo può essere il numero di occupanti, a prescindere dai vincoli di sangue.
Isee e famiglia allargata: criteri di inserimento e impatti sulle agevolazioni
L’ISEE fotografa la situazione economica di un “nucleo”: secondo la normativa vigente, il nuovo convivente entra automaticamente nel nucleo ISEE se convive stabilmente, anche senza vincoli parentali o affettivi ufficiali.
Ecco cosa comporta questa inclusione:
- Il reddito e il patrimonio di tutti i conviventi (partner e eventuali figli) vengono sommati.
- I figli del partner, anche se non riconosciuti, entrano nel nucleo del nuovo convivente solo se ancora minorenni e conviventi.
- Non fa differenza se la convivenza deriva da matrimonio, unione civile o semplice coabitazione.
Attenzione alle richieste di esonero dal nucleo: separazioni e sentenze di affidamento esclusivo dei figli non sempre vengono recepite in automatico. La modifica dello stato di famiglia va comunicata tempestivamente ai servizi sociali e all’anagrafe.
| Inserimento nel nucleo ISEE | Conseguenze |
| Nuovo partner convivente | Reddito e patrimonio sommati, impatto su bonus/agevolazioni |
| Figli del partner (non riconosciuti/adottati) | Sono valutati solo se conviventi e minorenni |
Il mancato inserimento di conviventi o figli del partner comporta errori di calcolo ISEE e rischi di revoca di agevolazioni o sanzioni.
Detrazioni fiscali per familiari a carico: limiti, casi particolari e ripartizioni
Per le detrazioni fiscali valgono regole puntuali:
- Limite di reddito per familiari a carico: 2.840,51 euro annui, elevato a 4.000 euro per i figli entro i 24 anni.
- Solo i figli e i parenti entro un certo grado possono essere "caricati" fiscalmente dal dichiarante.
- Il figlio del partner convivente non può essere detratto dal nuovo compagno, a meno che non sia stato formalmente riconosciuto/adottato.
- Genitori non coniugati: detrazione suddivisa al 50%, salvo diverso accordo indicato nell'atto (ad es. sentenza di separazione o divorzio).
- Genitore affidatario unico: detrazione unica a suo favore.
- Genitori conviventi: l’intero importo può essere fruito dal componente con maggiore capacità reddituale, previa dichiarazione.
Ripartizione tra genitori separati/divorziati: è essenziale indicare nel 730 o nel Modello Redditi la percentuale di detrazione attribuita a ciascun genitore, in base agli accordi o provvedimenti giudiziali. Errore in questa fase può comportare contestazioni e recupero della detrazione indebitamente fruita.
Assegno unico universale in presenza di nuclei familiari ricomposti
L’assegno unico universale (AUUF) rappresenta oggi il principale sostegno economico per figli a carico:
- Spetta a tutte le famiglie con figli minori, senza limiti di ISEE, ma l'importo è modulato in base all’ISEE presentato.
- Per figli maggiorenni (fino a 21 anni) è richiesto che frequentino percorsi di istruzione, formazione o siano impegnati in tirocini/requisiti indicati dalla normativa.
- Se il nucleo familiare cresce per l’ingresso di un nuovo partner e dei suoi figli, la domanda di AUUF va adeguata e i nuovi componenti vanno comunicati all’INPS.
Come si effettua la ripartizione? Se i genitori sono separati e uno vive con un nuovo partner, solo i genitori biologici (o adottivi) possono chiedere la parte di AUUF per il figlio. Il nuovo partner può subentrare nei diritti solo dopo (eventuale) adozione o riconoscimento.
Mantenimento e obblighi fiscali: cosa dichiarare e come gestire le detrazioni
Mantenimento all’ex coniuge e ai figli: distinguere le regole per evitare errori è essenziale.
- L’assegno di mantenimento al coniuge è deducibile dal reddito di chi lo versa e va dichiarato come reddito da chi lo riceve.
- L’assegno di mantenimento per i figli non è deducibile né tassabile, salvo eccezioni (assegni di alimenti in assenza di mantenimento).
- Indicare l'ammontare corrisposto all’ex coniuge come "oneri deducibili".
- Il coniuge che riceve tale assegno dovrà dichiararlo nella sua imponibile personale.
- Le somme per mantenimento figli, invece, non vanno dichiarate in nessun campo fiscale.
Successioni e donazioni in famiglie allargate: aliquote, franchigie, errori comuni
Nel caso di successioni e donazioni, la famiglia "allargata" pone criticità:
- Soggetti eredi legittimi sono, di regola, coniuge, figli e parenti stretti (art. 565 c.c.). Gli altri soggetti (figli del partner non riconosciuti, conviventi) sono considerati "estranei", con aliquote più elevate e franchigie minori.
- Figli non riconosciuti, figliastri, partner non sposati sono assimilati a "terzi". Necessario fare testamento per garantire loro diritti patrimoniali o quote ereditarie specifiche.
| Soggetto beneficiario | Aliquota | Franchigia |
| Coniuge/figli | 4% | 1.000.000 euro |
| Fratelli/sorelle | 6% | 100.000 euro |
| Altri parenti/estranei (inclusi partner non sposato) | 8% | 1.000 euro |
Errore comune: ritenere che la presenza in famiglia, senza adozione o riconoscimento, garantisca diritti successori o benefici fiscali automatizzati. Non è così: serve sempre un atto formale o testamento.
Imposte sulla casa: Tari, Imu e implicazioni fiscali delle famiglie allargate
Le imposte locali seguono una logica diversa rispetto a IRPEF e successioni: la base di calcolo Tari (tassa rifiuti) si fonda sul numero degli occupanti (scheda anagrafica comunale) e sulla superficie calpestabile dell’unità immobiliare.
- L’appartenenza a una "famiglia allargata" non riduce né aumenta la Tari di per sé, ma se cresce il numero di residenti, cresce anche l’importo dovuto.
- Per l’Imu (imposta municipale sugli immobili), conta la "prima casa di abitazione principale". Se più nuclei familiari convivono, è agevolata solo la quota di immobile destinata a residenza anagrafica della famiglia proprietaria.
Dichiarazione dei redditi: errori ricorrenti e adempimenti fondamentali
Le dichiarazioni fiscali (730/Redditi) devono fotografare fedelmente la composizione reale della famiglia. Gli errori più comuni che generano controlli e sanzioni:
- Indicazione scorretta dello stato di famiglia o omessa comunicazione di variazione anagrafica
- Detrazioni indebitamente attribuite su figli del partner non riconosciuti o parenti non fiscalmente a carico
- Mancata dichiarazione di assegni di mantenimento percepiti
- Omissione di redditi di conviventi per calcolo ISEE e bonus.
- Aggiornare l’anagrafe comunale e lo stato di famiglia
- Verificare i nuovi obblighi dichiarativi (ad esempio nel caso di ingresso di conviventi, separazione o nuovi figli)
- Conservare la documentazione attestante detrazioni, pagamenti di assegni di mantenimento e accordi di divisione bonus tra ex partner
Leggi anche
- Famiglia allargata: le regole e gli obblighi fiscali da rispettare
- Le sentenze più sorprendenti dei giudici sull'assegno di mantenimento ai figli: dal garage senza acqua alla Gdf in casa
- Esiste la famiglia tossica digitale riconosciuta dalla legge?


Marianna Quatraro
Laureata in Lingue e Letterature Straniere e Scienze dalla Comunicazione, giornalista pubblicista dal 2008, collaboratrice presso testate locali e nazionali, con ottime competenze linguistiche straniere, specializzata in campo letterario ed economico, collabora con la testata online Businessonline trattando in particolar modo il mondo delle pensioni, argomento di cui si occupa ormai da circa 20 an...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra