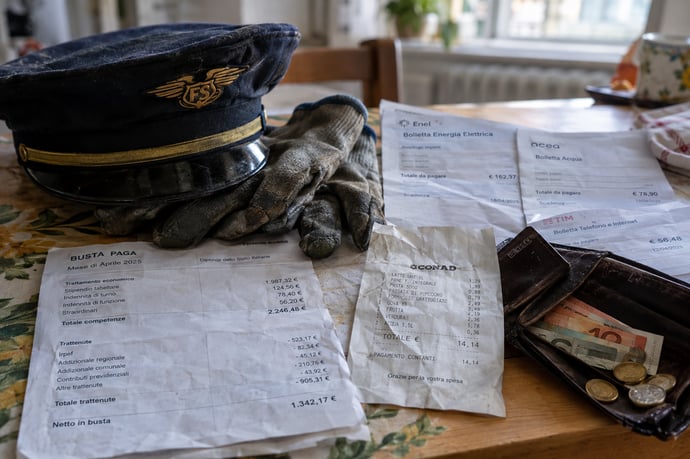
Antonio Pittelli, capotreno di 46 anni, guadagna 400 euro in più rispetto a dieci anni fa ma vive peggio. La sua storia racconta il calo del potere d’acquisto di molti lavoratori italiani.
C’è un paradosso che attraversa l’Italia di oggi e che i numeri, da soli, faticano a spiegare. Si può avere uno stipendio più alto di dieci anni fa e sentirsi comunque più poveri. È ciò che racconta Antonio Pittelli, 46 anni, capotreno con oltre vent’anni di servizio alle spalle. La sua busta paga è cresciuta di circa 400 euro al mese rispetto a un decennio fa, eppure la sua vita quotidiana, dice, è diventata più faticosa. La sua testimonianza è emblematica di una condizione condivisa da milioni di lavoratori: quella di chi lavora, guadagna, ma arriva a fine mese con il fiato corto.
Una vita sui binari, vent’anni di lavoro
Antonio Pittelli fa parte di quella categoria di lavoratori che il Paese vede ogni giorno ma raramente ascolta, quelli che lavorano molto, si impegnano, ma hanno difficoltà ad arrivare a fine mese. Il capotreno è la figura che accompagna i viaggiatori, controlla i biglietti, gestisce le emergenze, garantisce la sicurezza a bordo. Turni spezzati, notti fuori casa, festivi lavorati, weekend sacrificati: un mestiere che richiede responsabilità e presenza costante.
Dopo vent’anni di carriera, Pittelli ha visto crescere il proprio stipendio, come è giusto che accada con l’anzianità di servizio e con i rinnovi contrattuali. Rispetto a dieci anni fa, la differenza in busta paga si aggira sui 400 euro in più al mese. Sulla carta, un miglioramento evidente. Nella pratica, racconta lui, un miglioramento che non si vede da nessuna parte.
Perché con 400 euro in più si vive peggio
Il punto centrale della sua testimonianza è semplice e brutale: il costo della vita è salito più velocemente dello stipendio. Quando la spesa al supermercato, l’affitto o il mutuo, le bollette e il carburante crescono di più di quanto cresce il reddito, il potere d’acquisto si erode. Chi guadagna di più in termini nominali può comunque ritrovarsi con meno capacità di spesa in termini reali.
Pittelli descrive un cambiamento che si è accumulato negli anni e che è diventato evidente soprattutto dopo la stagione di inflazione elevata esplosa tra il 2021 e il 2023. In quel periodo i prezzi dell’energia, del gas e dei beni alimentari hanno registrato rincari molto pesanti. Anche quando l’inflazione ha rallentato, i prezzi non sono tornati indietro: sono rimasti ai nuovi livelli. Un aumento del costo della vita, una volta avvenuto, diventa permanente per le famiglie, che si trovano a dover pagare di più per le stesse cose di sempre.
Il risultato è quello che Antonio vive ogni mese. Il carrello della spesa pesa di più, la bolletta della luce non dà tregua, le rate e le spese fisse assorbono una quota crescente dello stipendio. I 400 euro in più, in buona parte, non sono mai arrivati davvero nelle sue tasche: sono stati mangiati dai rincari prima ancora di diventare qualità della vita.
I numeri dietro la storia: inflazione e salari
La testimonianza di Pittelli non è un caso isolato, e i dati lo confermano. Secondo le stime dell’ISTAT, i prezzi al consumo in Italia sono cresciuti nell’ultimo decennio di circa il 20 per cento, con picchi molto più alti per alcune voci di spesa come energia e prodotti alimentari. Quando i prezzi salgono di un quinto, uno stipendio deve crescere almeno della stessa misura soltanto per restare dov’era.
Il problema è che in Italia i salari hanno faticato a tenere il passo. Diverse analisi internazionali, tra cui quelle dell’OCSE, hanno evidenziato come il nostro Paese abbia registrato una crescita delle retribuzioni reali tra le più deboli tra le economie avanzate, con un calo del potere d’acquisto che negli ultimi anni è stato particolarmente marcato. In altre parole, gli stipendi sono aumentati, ma meno dei prezzi, in pratica sono bassi per vivere e, così continuando, non si riusciranno neppure ad avere pensioni per condurre vite dignitose.
Per capire l’effetto concreto, basta un esempio. Se un lavoratore guadagna 400 euro in più al mese ma il costo del suo paniere di spese essenziali è cresciuto di una cifra pari o superiore, il saldo reale è zero, se non negativo. Ed è esattamente il meccanismo che spiega il malessere di molti lavoratori dipendenti che, pur con una busta paga più alta, sentono di aver perso terreno.
Nel racconto di Pittelli, come in quello di tante famiglie, ci sono alcune voci di spesa che hanno cambiato in modo sostanziale gli equilibri del bilancio domestico, come:
- La casa. Affitti e mutui sono diventati una voce sempre più pesante. Con l’aumento dei tassi di interesse, chi ha un mutuo a tasso variabile ha visto crescere la rata in modo significativo. Chi è in affitto, soprattutto nelle grandi città o nelle zone vicine ai poli lavorativi, si è trovato a fare i conti con canoni in costante aumento.
- L’energia. Luce e gas sono tra le voci che più hanno inciso dopo la crisi energetica. Anche quando i prezzi all’ingrosso sono scesi, le bollette sono rimaste più alte rispetto al periodo precedente.
- La spesa alimentare. I prezzi di pasta, olio, latte, carne e ortofrutta sono aumentati in modo diffuso. È una delle spese meno comprimibili, perché non si può smettere di mangiare, e quindi una di quelle che più erodono il potere d’acquisto quotidiano.
- I trasporti e il carburante. Per chi vive lontano dal luogo di lavoro, e per chi lavora a turni come un capotreno, spostarsi ha un costo che pesa mese dopo mese.
- I servizi e le spese per i figli. Scuola, attività sportive, cure mediche private: tutte voci che, sommate, fanno la differenza tra un bilancio in equilibrio e uno in affanno.
Lavorare non basta più: il fenomeno dei “lavoratori poveri”
La storia di Antonio Pittelli rimanda a un fenomeno ormai noto agli studiosi del mercato del lavoro: quello dei working poor, i lavoratori che, pur avendo un impiego regolare, vivono in condizioni di fragilità economica. Non si tratta soltanto di chi ha contratti precari o part time involontari. Sempre più spesso riguarda anche dipendenti stabili, con anni di anzianità e un contratto a tempo indeterminato.Questo è un cambiamento culturale oltre che economico. Per generazioni, in Italia, il posto fisso ha rappresentato una garanzia di serenità: uno stipendio sicuro, la possibilità di pianificare, di mettere qualcosa da parte, di costruire un futuro per i figli. Oggi quella certezza si è incrinata. Avere un lavoro stabile è ancora fondamentale, ma non sempre è sufficiente a garantire una vita senza preoccupazioni.
Pittelli lo racconta con la lucidità di chi ha davanti agli occhi un confronto diretto: vent’anni fa, con uno stipendio più basso, si faceva più fatica ma si intravedeva una strada. Oggi, con uno stipendio più alto, la sensazione è quella di correre per restare fermi.
Il valore di questa testimonianza sta nella sua universalità. Dietro il racconto di un capotreno di 46 anni si riconoscono insegnanti, infermieri, operai, impiegati, commessi, autisti, addetti alla logistica. Lavoratori che negli anni hanno ottenuto qualche aumento, magari con un rinnovo contrattuale o con gli scatti di anzianità, ma che vedono il loro bilancio familiare sempre sotto pressione.
È la dimostrazione che il tema non è soltanto quanto si guadagna, ma quanto vale quello che si guadagna. Un aumento nominale, se inferiore all’inflazione cumulata, equivale in termini reali a una perdita. E quando la perdita si ripete per anni, come è accaduto a una larga parte dei lavoratori italiani, la qualità della vita ne risente in modo concreto: rinunce alle vacanze, spese mediche rimandate, difficoltà a risparmiare, rinvio di progetti importanti come l’acquisto di una casa o la scelta di avere un figlio.
Che cosa si può fare: le possibili risposte
Il dibattito pubblico su come affrontare il calo del potere d’acquisto è ampio e articolato. Tra le misure più discusse ci sono:
- Il rinnovo tempestivo dei contratti collettivi, con aumenti che tengano conto dell’inflazione reale e non soltanto di quella prevista.
- La riduzione del cuneo fiscale, cioè la differenza tra il costo del lavoro per l’azienda e quanto arriva davvero nelle tasche del lavoratore.
- Il sostegno alle famiglie sulle spese essenziali, dalla casa all’energia.
- Politiche di contrasto alla speculazione sui prezzi e maggiore trasparenza lungo la filiera.
- Un rafforzamento della contrattazione di secondo livello, per redistribuire la produttività verso i salari.
Nell’attesa di interventi strutturali, molte famiglie cercano strategie quotidiane per limitare i danni. Alcune indicazioni utili:
- Monitorare le spese fisse, confrontando periodicamente le offerte di luce, gas, telefonia e assicurazioni.
- Rivedere il mutuo, valutando la rinegoziazione o la surroga se le condizioni di mercato lo permettono.
- Pianificare la spesa alimentare, riducendo gli sprechi e sfruttando promozioni e prodotti di stagione.
- Costruire un piccolo fondo di emergenza, anche con cifre contenute, per non essere travolti dagli imprevisti.
- Informarsi su bonus e agevolazioni a cui si ha diritto, spesso poco conosciuti.
Dott.ssa Marianna Bassetti
La Dott.ssa Marianna Bassetti è una consulente esperta in ambito lavoro con oltre 10 anni di esperienza nel settore delle risorse umane. Laureata presso l’Università degli Studi di Milano in Giurisprudenza, attualmente opera a Milano e si è specializzata nell’analisi delle dinamiche lavorative dal punto di vista dei dipendenti, con particolare attenzione ai contratti collettivi e alle indennità...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra