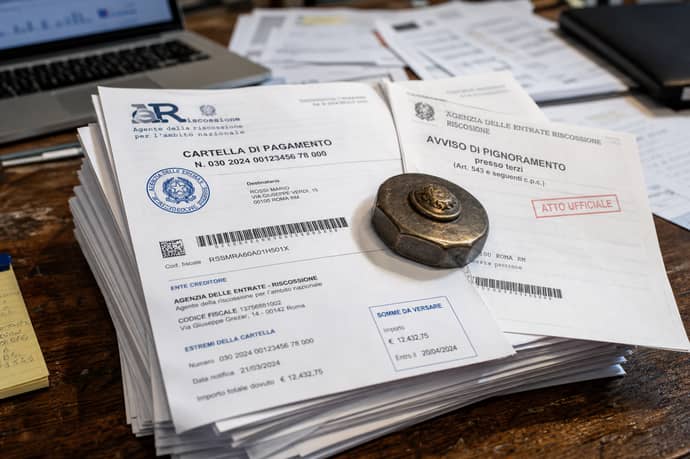
Molti contribuenti decaduti dalle rottamazioni temono cartelle e pignoramenti: le soluzioni offerte dal Fisco, requisiti per rientrare nei benefici, alternative di pagamento e gli errori più comuni.
Chiunque abbia perso la possibilità di accedere alle recenti definizioni agevolate fiscali rischia oggi conseguenze immediate: nuove cartelle, pignoramenti, fermi amministrativi e l’insorgere di pesanti oneri finanziari. Agire senza esitazioni e comprensione delle opzioni disponibili può fare la differenza tra ricominciare un percorso verso la regolarità fiscale e subire azioni esecutive bloccanti per persone e imprese.
Un’analisi tecnica, aggiornata e autorevole aiuta a valutare prospettive concrete di rientro nei benefici offerti dal Fisco, nonché le strade alternative ancora percorribili. La recente normativa, insieme alle iniziative parlamentari in fase di approvazione, determina un quadro in trasformazione: molte posizioni debitorie, anche già decadute, potrebbero riaccedere a nuove rottamazioni, ma occorre comprendere condizioni e tempistiche.
Oggi un errore nella scelta o ritardi nell’azione possono costare caro. Serve quindi competenza normativa, esperienza pratica e accesso a dati aggiornati sulle ultime modifiche legislative per impostare la propria strategia di tutela contro richieste di pagamento, aggravi di sanzioni e procedure esecutive.
Senza una visione strutturata, il rischio è di perdere occasioni di risparmio reale, riattivare debiti sopiti e trovarsi coinvolti in iter giudiziari difficilmente reversibili.
Rientro nei benefici del Fisco: nuove opportunità, requisiti e limiti per i decaduti
La normativa sulle definizioni agevolate delle cartelle esattoriali ha subito, negli ultimi mesi, variazioni significative. Molti contribuenti decaduti dalle vecchie rottamazioni si trovano oggi in una situazione di incertezza normativa, ma le opportunità di rientro non mancano, a patto di comprendere limiti, requisiti e le tempistiche tramite cui presentare nuove istanze o sanare ritardi.
1. Rottamazione quater e quinquies: chi può essere riammesso?
- La Legge di Bilancio 2026 e i decreti collegati hanno riaperto la possibilità di rientrare nei benefici anche per coloro che sono decaduti dai precedenti piani, come la quater e il saldo e stralcio, purché la posizione debitoria sia ricompresa nel nuovo intervallo temporale (carichi affidati dal 1° gennaio 2000 al 31 dicembre 2023).
- L’ambito oggettivo include debiti tributari, contributi previdenziali, multe stradali, a condizione che non siano già stati definitivamente estinti con precedenti sanatorie.
- Se si è decaduti durante la quater, ad esempio per il mancato pagamento delle rate di novembre 2025 e febbraio 2026, una delle correzioni previste dall’ultimo decreto fiscale consente versamenti retroattivi fino al 31 maggio 2026, colmando i ritardi e mantenendo validi i benefici ottenuti.
- La procedura telematica resta l’unica via per la presentazione delle richieste, mediante l’apposito portale dell’Agenzia delle Entrate-Riscossione, con obbligo di indicare le cartelle o ruoli precisi da definire e scegliere tra saldo unico o piani fino a 54 rate bimestrali (fino a maggio 2035).
- L’emendamento approvato per la rottamazione quinquies introduce una tolleranza di 5 giorni lavorativi per le scadenze delle rate: i pagamenti effettuati entro tale periodo non comportano la decadenza dai benefici.
- Questo margine riduce il rischio di perdere le agevolazioni per piccoli ritardi, errori bancari o festività, equiparando la disciplina della quinquies a quella già prevista per la quater.
- Dati importanti: nella precedente edizione, oltre il 12% dei piani agevolati erano decaduti per ritardi anche minimi. L’introduzione della mini-tolleranza risponde direttamente a questa criticità, secondo fonti parlamentari e dati ufficiali AdER.
- Non tutti i debiti sono sanabili: somme regolate anteriormente, carichi già oggetto di precedente definizione agevolata in regola con i pagamenti al 30 settembre 2025 non possono essere nuovamente rottamate.
- Occorre rinunciare ai giudizi pendenti: la richiesta di adesione impone l’abbandono di eventuali ricorsi o contenziosi sulle cartelle oggetto di sanatoria.
- Per i debitori con più cartelle, la strategia raccomandata è di presentare più domande distinte, una per ciascuna posizione, così da evitare che la decadenza da un piano pregiudichi l’intero stock di debiti.
- Attenzione ai tempi: il termine ordinario per la presentazione delle richieste, dopo l'estensione, è fissato al 30 giugno 2026. La comunicazione delle somme avverrà entro il 30 settembre 2026, la prima rata è prevista per il 31 ottobre 2026.
| Conseguenza | Effetto |
| Sospensione pignoramenti | Blocca nuove esecuzioni e sospende quelle in corso |
| Rilascio DURC | Posizione fiscalmente regolare e possibilità di accedere agli appalti |
| Eliminazione interessi/sanzioni | Si paga solo il tributo e compensi di riscossione (o, sulle multe, solo abbattimento interessi) |
| Rateizzazione lunga | Fino a 54 rate bimestrali, tasso agevolato al 3% annuo sulla quota dilazionata |
| Possibile riammissione | Per i decaduti dalle precedenti definizioni se previsti da nuovi emendamenti |
Le procedure di verifica e ammissione restano affidate a un portale unico centralizzato, che permette anche ai soggetti privi di credenziali digitali di presentare istanza tramite area pubblica o tramite intermediari (es. consulenti).
5. Estensione ai debiti locali
- L’attuale discussione in Parlamento prevede il possibile allargamento della definizione anche a multe, IMU, TARI e tributi affidati da Comuni e Regioni, con modalità e tempistiche stabilite da ciascun ente. Sarà un provvedimento direttoriale dell’Agenzia delle Entrate a definire entro il 30 giugno 2026 le modalità attuative definitive.
Alternative reali: rateizzazione ordinaria, legge sul sovraindebitamento ed errori da evitare
Quando l’accesso alle nuove definizioni agevolate non è più possibile o la posizione debitoria resta fuori dagli attuali benefici, occorre valutare senza esitazione percorsi alternativi per evitare l’avvio immediato di azioni esecutive e l’aumento del debito dovuto a sanzioni e interessi ordinari.
1. Rateizzazione ordinaria: differenze con la rottamazione
- La rateizzazione ordinaria consente di diluire l’importo iscritto a ruolo tramite richiesta telematica, scegliendo tra:
- Massimo 72 rate mensili per situazioni ordinarie di difficoltà temporanea
- Fino a 120 rate mensili in presenza di comprovata grave crisi economica (necessaria attestazione ISEE, indici di bilancio o analisi di sostenibilità reddituale).
- Attenzione: questa tipologia di piano non prevede alcun abbattimento di sanzioni e interessi, a differenza delle definizioni agevolate.
- La richiesta sospende nuove azioni esecutive solo per i debiti inclusi nel piano approvato. Non includere tutte le posizioni debitorie rischia il permanere di pignoramenti o vincoli su altri ruoli scaduti.
- Importante: la perdita di una sola rata porta alla decadenza e alla rinnovata attivazione delle azioni di riscossione.
- Per chi non riesce a sostenere rate neppure con piano extra-long, esiste la procedura di composizione della crisi da sovraindebitamento (legge n. 3/2012, aggiornata dal Codice della Crisi):
- Applicabile a cittadini, partite IVA, società di persone e ditte individuali fuori dal regime ordinario fallimentare.
- Permette accordi con creditori, anche pubblici, per abbattere parte del debito residuo, congelare azioni esecutive e ripartire sostenibilmente tramite omologazione del tribunale.
- Necessaria dichiarazione della propria situazione reddituale, patrimoniale e l’assistenza di OCC (Organismo di Composizione della Crisi).
- Dati: nel corso del 2025, quasi 6.500 famiglie e piccoli imprenditori hanno fatto ricorso alla legge, con un tasso di successo delle omologhe superiore al 78% secondo i dati del Ministero della Giustizia.
- Confondere la rateizzazione ordinaria con la rottamazione: la prima non offre sconti e non evita la ripresa delle azioni esecutive già in essere se non includendo ogni debito pendente.
- Omettere la richiesta tempestiva di dilazione, lasciando che l’Agenzia attivi pignoramenti su conti, stipendio o beni registrati.
- Attendere una “riapertura” automatica delle sanatorie: ogni nuova finestra agevolativa richiede legge ad hoc, mai automatica, spesso riservata solo a specifiche categorie.
- Non monitorare le comunicazioni dell’Agenzia delle Entrate-Riscossione o mancare di fornire la documentazione richiesta per l’approvazione delle dilazioni lunghe.
- Sottovalutare l’importanza del DURC e dei divieti di compensazione, che possono bloccare attività d’impresa e appalti pubblici.
- Richiedere rapidamente la dilazione scegliendo il massimo numero di rate sostenibili.
- Verificare con attenzione la propria situazione debitoria attraverso il portale AdER e aggiornare il quadro tramite la funzione “estratto conto”.
- Mantenere i rapporti con l’agenzia e presentare ogni nuova documentazione richiesta per aggiornare la posizione reddituale e patrimoniale.
- Monitorare i siti istituzionali e i canali dei consulenti di settore per eventuali novità su future misure agevolative o emendamenti in discussione.
- Nel caso di situazioni di indebitamento complesso, affidarsi a professionisti specializzati in diritto tributario e crisi da sovraindebitamento: la scelta delle procedure e la compilazione delle domande sono determinanti per evitare errori e omissioni con effetti pesanti.
Leggi anche
- I decaduti delle rottamazioni possono rientrare o agire in altro modo per evitare cartelle e pignoramenti?
- Rottamazione quinquies e quater: miglioramenti e riaperture per chi ha debiti contro pignoramenti in nuovo decreto carburanti
- Si possono togliere i soldi dal conto corrente se sono a rischio pignoramento?

Susanna Gatti
Susanna Gatti ha studiato legge e possiede una solida formazione in ambito giuridico e fiscale. Nel corso degli anni ha approfondito in particolare le problematiche legate a multe, pignoramenti e controlli fiscali, collaborando con studi legali e realtà aziendali per contribuire all’analisi di situazioni complesse e all’individuazione di soluzioni efficaci.
Attualmente risiede a Roma e si...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra