Tra interessi illegittimi, spese gonfiate e promesse di investimenti sicuri, il rapporto tra clienti e banche è spesso segnato da abusi e truffe. Analisi, casi esemplari e novità normative cambiano le regole del gioco.
Tre clienti, tre banche, tre condanne. Storie diverse tra loro, accomunate da un filo sottile: la fiducia riposta in un istituto di credito si è trasformata in un danno economico concreto, poi sancito da una sentenza. Anatocismo applicato per decenni, commissioni mai dovute, diamanti spacciati per bene rifugio: i tribunali italiani continuano a dare ragione ai risparmiatori, ma solo a chi ha il coraggio di fare causa. Ecco cosa è successo e, soprattutto, cosa possono fare gli altri correntisti che si trovassero nella stessa situazione.
Storia 1: interessi sugli interessi per 26 anni, la banca restituisce tutto
Il primo caso riguarda l'anatocismo bancario, una pratica che per decenni ha gonfiato i debiti di milioni di italiani senza che quasi nessuno se ne accorgesse. In italiano semplice: la banca calcola gli interessi sul debito del cliente, poi aggiunge quelli già maturati alla somma dovuta e ci riapplica sopra altri interessi. Interessi su interessi, appunto.
Un correntista ha aperto il suo conto corrente negli anni Novanta. Per 26 anni, la banca ha applicato questa capitalizzazione trimestrale degli interessi passivi senza che il cliente l'avesse mai espressamente e validamente pattuita per iscritto. Una clausola nulla ab initio, cioè fin dall'inizio, secondo la giurisprudenza che si è consolidata nel corso degli anni.
Quando il cliente ha deciso di far analizzare il contratto da un consulente tecnico, la situazione è emersa con chiarezza. L'azione legale è seguita in modo quasi naturale. Il Tribunale ha dichiarato la nullità della clausola anatocistica e ha condannato la banca a restituire le somme indebitamente percepite, oltre agli interessi legali e alle spese processuali.
Non si tratta di un caso isolato. La Corte di Cassazione, con l'ordinanza n. 27460 del 14 ottobre 2025, ha riaffermato un principio fondamentale: per i contratti di conto corrente stipulati prima della delibera CICR del 9 febbraio 2000, la capitalizzazione periodica degli interessi è valida solo se espressamente pattuita per iscritto. In assenza di tale patto, tutti gli addebiti anatocistici sono illegittimi e la banca è tenuta a restituirli. Lo stesso principio vale per i contratti successivi al dicembre 2014, quando il Testo Unico Bancario ha introdotto un divieto esplicito dell'anatocismo nel settore bancario.
Cosa fare se si sospetta l'anatocismo sul proprio conto:
- Richiedere alla banca tutta la documentazione contrattuale, dagli estratti conto alle condizioni generali applicate nel tempo
- Far esaminare i documenti da un consulente tecnico bancario o da un avvocato specializzato
- Verificare se le clausole di capitalizzazione degli interessi siano state formalmente pattuite e in quale data
- In caso di irregolarità, valutare il ricorso all'Arbitro Bancario Finanziario (ABF) o l'azione giudiziale.
Storia 2: il conto corrente gonfiato di spese che non dovevano esserci
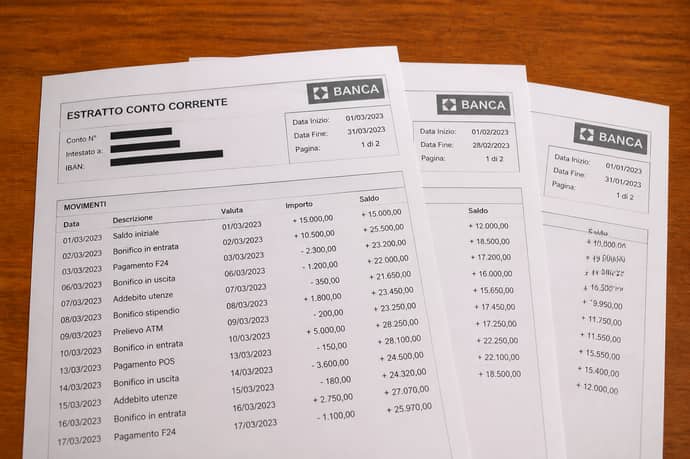
La seconda vicenda si è svolta davanti al Tribunale di Napoli e riguarda un cliente che aveva cominciato a sospettare che qualcosa non tornasse nei movimenti del suo conto corrente. Commissioni applicate senza una base contrattuale chiara, voci di addebito che si ripetevano periodicamente, spese non previste nelle condizioni originarie del contratto.Dopo aver incaricato un perito di analizzare sistematicamente ogni singolo estratto conto, le irregolarità sono emerse in modo netto. Il giudice, sulla base della perizia tecnica, ha individuato diverse irregolarità gravi nella gestione del rapporto bancario: addebiti privi di fondamento contrattuale, commissioni non dovute, voci applicate in violazione della normativa di settore.
La condanna è stata esplicita: la banca ha dovuto restituire al cliente 196.453,37 euro, oltre agli interessi maturati nel frattempo e all'integrale rimborso delle spese legali sostenute per portare avanti la causa.
Questo caso pone l'attenzione su una realtà poco conosciuta: moltissimi correntisti non leggono mai con attenzione i propri estratti conto e non verificano la corrispondenza tra quanto addebitato e quanto effettivamente pattuito nel contratto. Eppure, proprio quella verifica può rivelare anni di addebiti illegittimi.
Vale la pena ricordare che, negli ultimi anni, anche l'Arbitro Bancario Finanziario ha dato spesso ragione ai consumatori, in particolare nei casi di commissioni non dovute, di estinzione anticipata dei prestiti e di restituzione delle spese iniziali. L'ABF è uno strumento gratuito, accessibile a tutti i clienti bancari, che permette di ottenere un pronunciamento senza dover necessariamente affrontare un lungo iter giudiziario.
Come verificare se il proprio conto è stato gonfiato da addebiti non dovuti:
- Confrontare ogni commissione e spesa con quanto indicato nel contratto originario e nei fogli informativi allegati
- Prestare attenzione alle voci ricorrenti (commissioni di istruttoria, spese di tenuta conto, commissioni di massimo scoperto) e verificarne la legittimità
- Richiedere formalmente alla banca le condizioni applicate e la loro variazione nel tempo
- Rivolgersi all'ABF o a un legale specializzato in diritto bancario in caso di addebiti dubbi.
Storia 3: i diamanti venduti come bene rifugio che non valevano quasi niente
Il terzo caso è forse il più clamoroso, sia per la natura dell'illecito sia per il numero di persone coinvolte a livello nazionale. Si tratta della vicenda dei diamanti da investimento, uno scandalo che ha visto protagonista Banco Bpm e che ha lasciato migliaia di risparmiatori con pietre preziose pagate a prezzi enormemente gonfiati rispetto al loro reale valore di mercato.Il meccanismo era apparentemente semplice. In filiale, i consulenti bancari proponevano ai clienti l'acquisto di diamanti tramite la società Intermarket Diamond Business (IDB), presentando le pietre come un "bene rifugio" affidabile, un investimento sicuro destinato a proteggere il risparmio nel lungo periodo. Per dare credibilità all'operazione, IDB pubblicava quotazioni di mercato sul Sole 24 Ore, che però si sono poi rivelate essere pagine pubblicitarie a pagamento, non quotazioni reali.
Il risultato? I diamanti venivano venduti a prezzi fino a quattro volte superiori al loro effettivo valore. Nel caso deciso dal Tribunale di Verona con la sentenza n. 8076 del 5 settembre 2025, i clienti avevano acquistato le pietre per circa 42.000 euro. Il consulente tecnico d'ufficio nominato dal giudice ha accertato che il valore reale dei diamanti era di soli 5.000 euro. La banca ha così dovuto versare oltre 37.000 euro di risarcimento.
La condanna si fonda su una motivazione precisa: il Tribunale ha riconosciuto che Banco BPM aveva violato i propri obblighi informativi e protettivi nei confronti della clientela, promuovendo diamanti come bene rifugio senza rivelare i reali rischi dell'operazione, senza informare correttamente sui prezzi di mercato e senza proteggere i clienti da un investimento evidentemente svantaggioso.
Non si tratta di un episodio isolato. Già nel 2017 l'Antitrust aveva accertato "informazioni ingannevoli e omissive" ai consumatori e aveva inflitto sanzioni complessive per oltre 15 milioni di euro a imprese e banche coinvolte nel meccanismo. L'inchiesta della Procura di Milano ha coinvolto cinque istituti di credito, due società di intermediazione e decine di persone.
Chi ha acquistato diamanti in filiale bancaria può:
- Verificare se la propria banca era coinvolta nella distribuzione dei prodotti IDB o DPI (Diamond Private Investment)
- Rivolgersi a un'associazione di consumatori come Adusbef o a un avvocato specializzato per valutare un'azione legale
- Non accettare proposte di rimborso parziale dalla banca senza prima consultare un esperto: le sentenze favorevoli hanno spesso riconosciuto il rimborso integrale della differenza tra prezzo pagato e valore reale
Cosa insegnano questi tre casi
Le tre storie raccontate non sono eccezioni. Sono la punta di un iceberg fatto di clausole opache, commissioni applicate per anni senza che nessuno le contestasse, investimenti proposti come sicuri senza che le banche non assolvessero ai propri obblighi di informazione. Precisiamo che le banche condannate a restituire i soldi delle prime due storie non sono state citate per privacy processuale.Il punto comune è uno solo: i clienti che hanno deciso di agire hanno vinto. E lo strumento per farlo esiste, è accessibile e in molti casi è gratuito.
L'Arbitro Bancario Finanziario è il primo presidio: permette di presentare un ricorso senza spese, con tempi mediamente inferiori a quelli di un processo ordinario. Per le controversie di importo più elevato o più complesse, l'azione giudiziaria rimane lo strumento più efficace, come dimostrano le sentenze citate.
La sentenza "Lexitor" della Corte di Giustizia dell'Unione Europea del 2019, recepita poi dalla Corte di Cassazione e dall'ABF, ha stabilito inoltre che in caso di estinzione anticipata di un finanziamento il cliente ha diritto alla restituzione proporzionale di tutti i costi sostenuti, comprese le commissioni iniziali. Un ulteriore fronte su cui molti risparmiatori italiani potrebbero avanzare richieste di rimborso.
Il messaggio finale, per chiunque abbia un conto corrente, un mutuo, un prestito o abbia acquistato prodotti finanziari tramite la propria banca, è semplice: controllare. Leggere il contratto, analizzare gli estratti conto, confrontare quello che è stato addebitato con quello che era stato pattuito. Spesso, la differenza tra chi ottiene giustizia e chi no è soltanto la decisione di iniziare a fare le domande giuste.
Leggi anche
- Interessi su interessi per 26 anni, conto gonfiato, diamanti venduti come bene sicuro: 3 storie, 3 banche condannate
- Pignoramenti per un canone RAI, una fattura da 30 euro, un debito da 50 euro: i casi reali che insegnano come funziona davvero il sistema
- Il conto corrente non basta più: perché gli italiani non lo abbandonano pur sapendo di perderci


Dott. Giovanni Matano
Il Dott. Giovanni Matano è un esperto di fiscalità pratica e consulente fiscale con oltre 15 anni di esperienza nel settore. Laureato in Economia e Commercio presso l'Università Bocconi di Milano, ha dedicato la sua carriera a supportare piccole e medie imprese nella pianificazione fiscale e nell'ottimizzazione delle agevolazioni fiscali. La sua competenza si estende anche ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra