Lavorare per una pensione che in futuro potrebbe valere meno della metà di quanto si percepisce oggi non è un rischio remoto. Calcoli, cause, tassi di sostituzione e strategie per affrontare il futuro.
Crescente preoccupazione anima i giovani lavoratori alle prese con una realtà previdenziale profondamente mutata rispetto alle generazioni precedenti. Oggi, chi inizia a versare i contributi previdenziali deve fare i conti con scenari in cui la pensione futura rischia di perdere più della metà del potere d'acquisto rispetto all'ultima busta paga percepita durante l'attività lavorativa. Le ragioni sono molteplici e richiedono consapevolezza, pianificazione e una comprensione dei meccanismi che regolano la previdenza pubblica italiana.
Nei decenni scorsi, l'idea di una vecchiaia serena sostenuta da un assegno commisurato allo stipendio era un'aspettativa diffusa e ragionevole. Tuttavia, oggi i giovani rischiano di ricevere, dopo 40 anni di versamenti contributivi, meno del 50% dell'ultimo stipendio netto. Questa prospettiva, che spesso rimane nascosta dietro i numeri, suggerisce la necessità di approfondire le dinamiche che portano a tale risultato e le implicazioni concrete sulle vite delle nuove generazioni.
La questione centrale, troppo spesso sottovalutata, riguarda il rapporto tra i contributi effettivamente versati, le regole di calcolo e il valore della pensione tra 30 anni. Comprendere oggi questi meccanismi significa prepararsi per affrontare un futuro dove la sicurezza previdenziale non può essere più data per scontata.
Come si calcola oggi la pensione futura: metodi INPS e fattori
La simulazione promossa dall'INPS consente di definire una previsione concreta sull'importo dell'assegno pensionistico. Per ottenere risultati attendibili è essenziale considerare diversi elementi chiave, tutti rilevanti per l'ipotetico calcolo pensione futuro valore giovani. La piattaforma online permette di inserire età anagrafica, anni di contributi, carriera e retribuzione media con la finalità di restituire una stima quanto più prossima alla realtà futura:
- Anni di contribuzione: più il periodo lavorativo è lungo e più alto sarà l'ammontare della pensione. Tuttavia, per i giovani, Lunghi percorsi di carriera spesso si accompagnano a interruzioni, contratti flessibili, o ritardi nel primo impiego.
- Reddito medio annuale: il valore degli stipendi dichiarati assume rilevanza nella determinazione dell'importo pensionistico. Le generazioni attuali, spesso interessate da stipendi più bassi e precari, si trovano svantaggiate nel lungo periodo.
- Aliquota contributiva: la percentuale trattenuta sulle retribuzioni varia a seconda della categoria lavorativa e delle normative vigenti. Più elevata l'aliquota, maggiore la quota destinata alla pensione, ma le riforme hanno contribuito a ridurre il ritorno proporzionale del capitale versato.
- Coefficiente di trasformazione e aspettativa di vita: la normativa aggiorna periodicamente i coefficienti INPS per adeguare la rendita percepita in relazione all'incremento dell'aspettativa di vita. L'effetto pratico è un abbassamento progressivo della pensione annua rispetto al capitale accumulato.
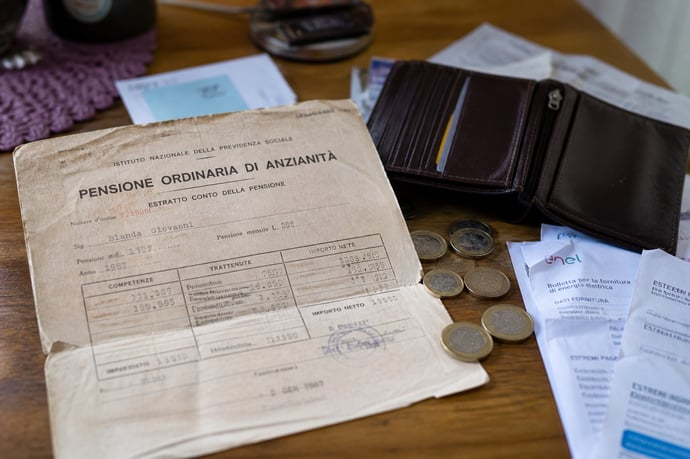
Per avere contezza dell'assegno pensionistico, oltre al simulatore, è importante conservare il cedolino pensione che fornisce dettagli su trattenute e importi netti. Chi non raggiunge i requisiti minimi può fare ricorso a contributi volontari o riscatti universitari, secondo le modalità stabilite dalle norme INPS.
Cosa significa una pensione che vale meno della metà
Quando si affronta la questione del divario tra stipendio e pensione, l'elemento da analizzare è il tasso di sostituzione: si tratta del rapporto, espresso in percentuale, tra la prima pensione erogata e l'ultimo stipendio percepito. Nel contesto attuale, questo indice mostra valori in netto calo per i giovani, con percentuali che spesso si collocano ben al di sotto del 50%.
Le ragioni di questo basso valore sono molteplici:
- La transizione dal sistema retributivo a quello contributivo, che premia carriere continue e retribuzioni stabili, ma penalizza chi entra tardi nel mercato del lavoro o ne esce precocemente.
- La precarietà e i lavori saltuari che producono scarse contribuzioni e riducono il montante contributivo su cui viene calcolata la pensione.
- L'aumento dell'aspettativa di vita che, per via dei coefficienti di trasformazione, determina un calcolo su un arco temporale più lungo e un importo annuo minore a parità di capitale.
- L'inflazione e il conseguente calo del potere d'acquisto, che rendono il valore reale della pensione inferiore al suo valore nominale.
|
Anni di contributi |
Ultima retribuzione netta mensile |
Pensione stimata |
Tasso di sostituzione |
|
40 |
2.000 € |
950 € |
47,5% |
|
35 |
1.800 € |
750 € |
41,7% |
|
30 |
1.500 € |
600 € |
40,0% |
Questo esempio evidenzia come, anche dopo decenni di contribuzioni regolari, l'importo pensionistico possa risultare nettamente inferiore allo stipendio guadagnato durante gli ultimi anni di lavoro, con effetti tangibili sulla qualità della vita.
Per un giovane lavoratore il numero più utile da conoscere è il cosiddetto tasso di sostituzione, cioè il rapporto tra il reddito percepito durante l'attività e la pensione ottenuta dopo l'uscita dal lavoro.
Se una persona arriva alla fine della carriera con un reddito lordo di 40.000 euro annui e riceve una pensione da 28.000 euro, il tasso di sostituzione è del 70%. Se la pensione scende a 20.000 euro, il rapporto diventa del 50%. Con 18.400 euro si arriva al 46%.
È proprio questo indicatore a spiegare perché parlare soltanto dell'importo nominale della pensione futura possa essere fuorviante. Un assegno da 2.500 euro tra trent'anni potrebbe sembrare elevato se confrontato con i valori di oggi, ma potrebbe risultare insufficiente se l'ultimo stipendio sarà nel frattempo salito a 5.000 euro.
Il calcolo su uno stipendio da 2.000 euro
Per rendere il concetto più concreto si può usare una simulazione molto semplice. Immaginiamo un lavoratore che al momento del pensionamento abbia un reddito equivalente, in termini di potere d'acquisto, a 2.000 euro lordi al mese.
Con un tasso di sostituzione del 72% avrebbe una pensione teorica di circa 1.440 euro. Con il 60% scenderebbe a 1.200 euro, con il 50% a 1.000 euro e con il 46% a circa 920 euro. La distanza dall'ultimo reddito sarebbe quindi superiore a mille euro mensili.
Naturalmente non significa che ogni trentenne italiano riceverà 920 euro. È soltanto un esempio costruito applicando un tasso medio prospettico a uno stipendio ipotetico. La pensione reale dipenderà dalla storia individuale di ciascun lavoratore, dai contributi versati, dall'evoluzione degli stipendi e dall'età effettiva di uscita dal lavoro.
Perché le pensioni dei più giovani saranno diverse
Il motivo principale è nella transizione dal sistema retributivo a quello contributivo. Chi va in pensione oggi possiede spesso ancora una quota dell'assegno calcolata secondo regole precedenti, più favorevoli rispetto alla pura logica contributiva. Chi oggi ha 25, 30 o 35 anni, invece, avrà una carriera quasi interamente costruita con il metodo contributivo.
Nel vecchio sistema retributivo una parte importante della pensione dipendeva dagli stipendi percepiti nelle fasi finali della carriera e dall'anzianità contributiva. Nel contributivo conta soprattutto il montante accumulato durante tutta la vita lavorativa.
In termini semplici, ogni anno di lavoro lascia una traccia diretta sulla pensione futura, perché i contributi versati vengono sommati, rivalutati e trasformati in rendita al momento del pensionamento attraverso specifici coefficienti.
È proprio questo passaggio a spiegare perché il tasso medio di sostituzione sia destinato a scendere. Nei primi anni delle proiezioni continuano ad andare in pensione lavoratori che hanno beneficiato almeno in parte del vecchio sistema. Con il passare del tempo queste generazioni vengono sostituite da lavoratori interamente contributivi.
Leggi anche
- Lavorare oggi per una pensione che tra 30 anni varrà meno della metà: il calcolo che i più giovani non hanno ancora fatto
- L'Europa continua a svuotarsi: nel 2100 saremo come negli anni '70 ma con il doppio degli anziani. Chi lavorerà e chi pagherà le pensioni
- Tornare a lavorare quando si è pensionati: quanto si può guadagnare senza perdere un euro di pensione
Dott.ssa Serena Benedetti
La dott.ssa Serena Benedetti è un'esperta previdenziale con oltre 15 anni di esperienza nel campo della consulenza e dell'assistenza previdenziale. Laureata in Economia e Commercio, ha dedicato la sua carriera all'analisi delle politiche pensionistiche e alla consulenza su temi legati al welfare e alla previdenza sociale. Grazie alla sua competenza, ha collaborato con diversi...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra