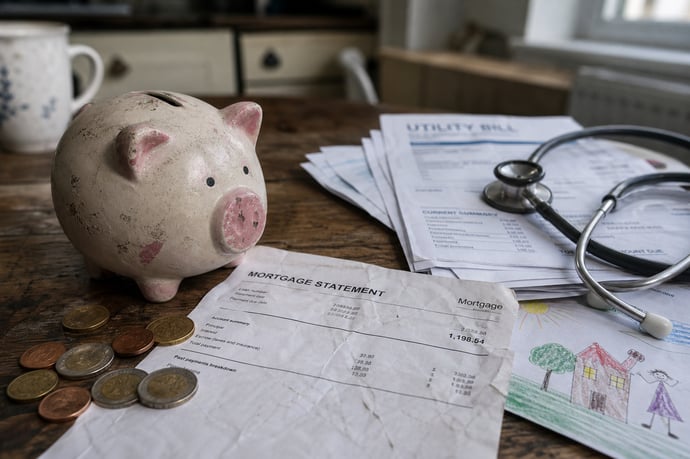
Le decisioni prese nell'arco che va dai 30 ai 60 anni tracciano il percorso dell'esistenza futura: una gestione consapevole del patrimonio, una cura costante del proprio benessere fisico, un percorso professionale coltivato con visione a lungo termine e un bilanciamento duraturo nella sfera familiare costituiscono i quattro cardini su cui edificare
Nell'arco compreso tra i 30 e i 60 anni si concentrano le scelte più rilevanti di tutta una vita. È in questo lungo periodo che si costruisce (o si mette a rischio) la solidità economica, si delinea il percorso lavorativo, si affronta la cura della salute nel medio e lungo termine e si vivono i passaggi fondamentali della sfera familiare. Non a caso gli esperti di pianificazione finanziaria e personale definiscono questi tre decenni come la "fase cruciale": le decisioni prese in questo periodo generano conseguenze che durano ben oltre il momento in cui vengono compiute.
Perché le decisioni tra 30 e 60 anni contano così tanto
A differenza dei vent'anni, in cui si sperimenta e ci si forma, e della fase successiva ai sessanta, in cui spesso si raccolgono i frutti (o si gestiscono le conseguenze) delle scelte precedenti, il periodo tra i 30 e i 60 anni è quello in cui si dispone della massima capacità di azione: reddito crescente, energie fisiche ancora solide, tempo sufficiente per correggere eventuali errori. È anche il momento in cui si accumulano responsabilità: mutui, figli, genitori anziani, obiettivi di carriera. Per questo motivo, ogni decisione presa in questi anni ha un effetto moltiplicatore sul futuro.
Soldi: le scelte finanziarie che cambiano il futuro
Costruire un piano di risparmio strutturato
Il primo grande tema riguarda la gestione del denaro. Molti italiani rimandano la pianificazione finanziaria, ma è proprio tra i 30 e i 40 anni che conviene iniziare a costruire un piano di risparmio strutturato, destinando una quota fissa del reddito mensile a obiettivi di medio e lungo termine. Anche piccole somme, se investite con regolarità, beneficiano dell'effetto della capitalizzazione composta nel corso dei decenni successivi, costituendo il proprio patrimonio.
Investire con una strategia coerente
Un'altra decisione cruciale riguarda gli investimenti. Non si tratta solo di scegliere tra azioni, obbligazioni o fondi, ma di definire un profilo di rischio coerente con i propri obiettivi di vita. Chi ha 30 anni può permettersi un orizzonte temporale più lungo e quindi una componente più aggressiva nel portafoglio, mentre chi si avvicina ai 60 dovrebbe progressivamente ridurre l'esposizione al rischio per proteggere il capitale accumulato.
Pensione integrativa: non rimandare
Il sistema previdenziale pubblico, in Italia come in molti altri Paesi europei, garantirà in futuro assegni pensionistici sensibilmente inferiori rispetto all'ultimo reddito percepito. Per questo motivo, sottoscrivere una forma di previdenza complementare e integrativa entro i 40 anni rappresenta una scelta quasi obbligata per chi vuole mantenere un tenore di vita adeguato dopo il pensionamento.
Gestione del debito e degli acquisti immobiliari
Tra le decisioni finanziarie più rilevanti rientra anche l'acquisto della casa. Valutare con attenzione il rapporto tra rata del mutuo e reddito disponibile, evitando di indebitarsi oltre le proprie reali possibilità, è un passo fondamentale per non compromettere la libertà finanziaria futura. Allo stesso modo, è utile evitare l'accumulo di debiti al consumo, spesso sottovalutati ma capaci di erodere silenziosamente il patrimonio familiare.
Salute: investire nel proprio capitale più prezioso
Prevenzione come priorità, non come opzione
La salute è spesso l'ambito più trascurato nella pianificazione di lungo periodo, eppure rappresenta il capitale più prezioso su cui si fondano tutte le altre scelte di vita. Tra i 30 e i 60 anni è essenziale introdurre l'abitudine ai controlli medici periodici e agli screening di prevenzione, in grado di individuare precocemente patologie che, se trascurate, diventano più difficili e costose da curare.
Stile di vita e abitudini quotidiane
Le decisioni relative all'alimentazione, all'attività fisica regolare e alla gestione dello stress prese in questa fase della vita hanno un impatto diretto sulla qualità della vita dopo i 60 anni. Non si tratta di scelte drastiche, ma di abitudini sostenibili costruite nel tempo: attività fisica regolare, un'alimentazione equilibrata e un adeguato riposo notturno rappresentano investimenti a lungo termine tanto quanto un piano pensionistico.
Equilibrio tra lavoro e benessere personale
Un aspetto spesso sottovalutato riguarda la gestione dello stress lavorativo cronico, che negli anni può tradursi in problematiche fisiche e psicologiche rilevanti. Imparare a riconoscere i segnali di burnout e adottare strategie di equilibrio tra vita professionale e vita privata è una decisione che, presa per tempo, previene conseguenze molto più gravi in età più avanzata.
Lavoro: carriera, formazione e reinvenzione professionale
Formazione continua come strumento di sicurezza
Il mercato del lavoro cambia con una velocità senza precedenti, spinto dalla trasformazione digitale e dall'intelligenza artificiale. Tra i 30 e i 60 anni, investire costantemente nella propria formazione professionale non è più facoltativo, ma diventa una condizione necessaria per restare competitivi. Aggiornare le proprie competenze, acquisire nuove certificazioni e mantenersi aperti all'apprendimento continuo riduce il rischio di obsolescenza professionale.
Il momento giusto per cambiare carriera
Molte persone, tra i 35 e i 45 anni, si trovano di fronte a un bivio: proseguire nel percorso professionale intrapreso o intraprendere un cambio di carriera. Questa decisione va valutata con attenzione, considerando sia gli aspetti economici sia quelli motivazionali. Un cambiamento ben pianificato, anche se comporta rischi nel breve periodo, può portare a maggiore soddisfazione e stabilità nel lungo termine.
Equilibrio tra sicurezza e imprenditorialità
Un'altra scelta rilevante riguarda l'eventuale avvio di un'attività autonoma o imprenditoriale. Se da un lato l'imprenditorialità offre maggiore autonomia e potenziale di crescita economica, dall'altro comporta rischi significativi che vanno valutati con realismo, tenendo conto della propria situazione familiare e finanziaria. Non esiste una risposta universale: la scelta dipende dalla propensione al rischio, dalle risorse disponibili e dagli obiettivi personali.
Famiglia: equilibrio tra responsabilità e desideri personali
La decisione di avere figli e la relativa pianificazione
La scelta di avere figli, quando e quanti, rappresenta una delle decisioni più significative in questa fascia d'età, con implicazioni dirette su tempo, carriera ed economia familiare. Pianificare per tempo gli aspetti economici legati alla genitorialità, dagli asili nido all'istruzione futura, consente di affrontare questa fase con maggiore serenità.
Prendersi cura dei genitori anziani
Con l'avanzare dell'età, molte persone tra i 45 e i 60 anni si trovano a dover gestire anche l'assistenza ai genitori anziani, in quella che viene definita "generazione sandwich": stretta tra la cura dei figli e quella dei genitori. Pianificare per tempo soluzioni pratiche, dal punto di vista logistico ed economico, aiuta a ridurre lo stress legato a questa doppia responsabilità.
Coltivare le relazioni personali
Infine, un aspetto spesso trascurato riguarda la cura delle relazioni di coppia e delle amicizie, che tendono a passare in secondo piano di fronte agli impegni lavorativi e familiari. Dedicare tempo e attenzione a queste relazioni non è un lusso, ma una componente essenziale del benessere complessivo che accompagna tutte le altre scelte di vita.
Come prendere decisioni migliori: un metodo pratico
Di fronte a scelte così complesse, può essere utile adottare un metodo strutturato per orientarsi:
- Definire obiettivi chiari a 5, 10 e 20 anni in ciascuno dei quattro ambiti (denaro, salute, lavoro, famiglia).
- Valutare le decisioni in modo integrato, poiché scelte apparentemente separate, come un cambio di lavoro o un investimento immobiliare, hanno spesso ripercussioni su tutti gli altri ambiti della vita.
- Rivedere periodicamente il proprio piano, poiché le circostanze personali, familiari ed economiche cambiano nel tempo e richiedono aggiustamenti costanti.
- Affidarsi a professionisti qualificati, come consulenti finanziari, medici e orientatori di carriera, per ricevere indicazioni personalizzate basate su dati concreti e non solo su intuizioni personali.
Leggi anche
- BOT in asta domani 27 agosto 2026: rendimenti, durata e se convengono con l'attuale spread e prospettive
- Le scelte decisive da fare tra i 30-60 anni su soldi, salute, lavoro e famiglia
- Oro ai massimi da mesi: è il momento giusto per vendere i gioielli di famiglia o comprare monete e lingotti?


Marianna Quatraro
Laureata in Lingue e Letterature Straniere e Scienze dalla Comunicazione, giornalista pubblicista dal 2008, collaboratrice presso testate locali e nazionali, con ottime competenze linguistiche straniere, specializzata in campo letterario ed economico, collabora con la testata online Businessonline trattando in particolar modo il mondo delle pensioni, argomento di cui si occupa ormai da circa 20 an...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra