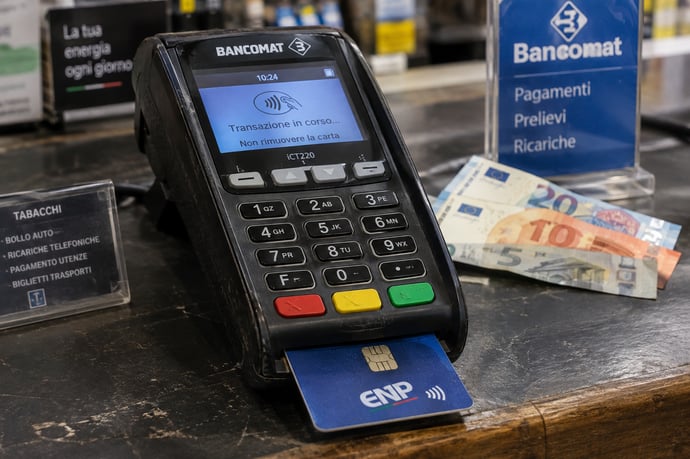
Bancomat e altri operatori europei lanciano Enp, una rete pensata per ridurre la dipendenza da Visa e Mastercard. Come funzionerà, quali vantaggi promette e quali ostacoli dovrà superare per cambiare i pagamenti quotidiani?
Bancomat e altri operatori europei puntano a costruire una rete condivisa per i pagamenti, capace di collegare i circuiti nazionali e offrire un’alternativa europea a Visa e MasterCard. Il progetto, chiamato Enp, si inserisce nel dibattito sulla dipendenza dell’Europa da infrastrutture private internazionali, oggi molto presenti nelle transazioni con carta.
L’annuncio indica una direzione strategica, non un servizio già disponibile al pubblico. Restano da definire in dettaglio governance, adesioni, standard tecnici, costi e calendario. La differenza tra ambizione e operatività conta: per cittadini e negozianti, il valore della rete si misurerà nella sua accettazione quotidiana, nella sicurezza e nella semplicità d’uso.
Che cos’è Enp e quali operatori partecipano al progetto
Enp è l’acronimo usato per indicare una rete europea dei pagamenti che mira a mettere in relazione operatori e circuiti nazionali. La logica è creare interoperabilità: un cliente dovrebbe poter usare uno strumento emesso nel proprio Paese anche presso esercenti e servizi aderenti in altri Stati, senza che ogni mercato debba affidarsi esclusivamente ai grandi schemi internazionali. In questo senso, la rete non coincide necessariamente con una nuova carta o con un’app unica: può essere un’infrastruttura e un insieme di regole comuni che rendono compatibili prodotti diversi.
Tra i promotori indicati c’è Bancomat, società che gestisce in Italia servizi e circuiti di pagamento. Al progetto partecipano anche altri operatori europei, fra cui soggetti che amministrano schemi domestici o forniscono servizi di pagamento. L’obiettivo dichiarato è riunire competenze già presenti nei singoli Paesi, invece di sostituirle con un sistema costruito da zero. Il perimetro delle adesioni e le modalità di partecipazione, tuttavia, dovranno essere chiariti nei passaggi successivi: l’annuncio non equivale a una rete già attiva né garantisce che tutti i circuiti nazionali aderiscano.
Per capire la portata dell’iniziativa conviene distinguere tre livelli:
- Gli schemi di pagamento, cioè le regole che disciplinano l’autorizzazione, la gestione delle contestazioni e l’accettazione.
- L’infrastruttura tecnica, che trasmette le informazioni e instrada le operazioni tra banche, esercenti e prestatori di servizi.
- I prodotti visibili al cliente, come carte, app o funzioni integrate nei servizi bancari.
Perché Bancomat e gli altri vogliono un’alternativa a Visa e Mastercard
La ragione più evidente è la concentrazione del mercato. Una parte ampia dei pagamenti con carta in Europa passa attraverso circuiti internazionali, in particolare Visa e Mastercard. Queste reti offrono accettazione estesa, standard consolidati e strumenti antifrode, ma affidarsi a pochi fornitori esterni significa lasciare fuori dall’Europa una quota del controllo operativo, delle decisioni tecniche e dei ricavi legati alle transazioni.
La questione non riguarda soltanto le commissioni applicate ai pagamenti. Conta anche la resilienza: se una rete subisce un’interruzione, cambia le proprie condizioni o limita l’accesso, esercenti e consumatori possono risentirne su vasta scala. Disporre di un’opzione europea compatibile con le soluzioni esistenti potrebbe offrire maggiore ridondanza, cioè la possibilità di instradare i pagamenti attraverso infrastrutture diverse. Non significa che i circuiti attuali siano destinati a sparire, ma che l’Europa vuole ridurre la dipendenza da un numero ristretto di operatori.
C’è poi un problema di frammentazione interna. Alcuni Paesi dispongono di circuiti domestici con una forte presenza locale, mentre altri non hanno uno schema nazionale comparabile. Anche dove il circuito locale è diffuso, la sua accettazione oltreconfine può essere limitata. Collegare questi sistemi consentirebbe di valorizzare investimenti già realizzati e di creare una copertura più uniforme tra negozi fisici, commercio online e pagamenti tra persone, se tali funzioni saranno comprese nel disegno finale.
Per Bancomat l’iniziativa può inoltre ampliare la propria attività oltre il mercato italiano e rafforzare la capacità negoziale di banche e prestatori europei. Per i commercianti, un’alternativa credibile potrebbe aumentare la concorrenza tra fornitori e rendere più contendibili prezzi e condizioni. Ma un nuovo circuito non abbassa automaticamente i costi: il risultato dipenderà dalle tariffe, dagli investimenti richiesti agli esercenti e dalla quota di transazioni che riuscirà effettivamente a raggiungere.
La posta in gioco è quindi anche politica e industriale. I pagamenti sono un’infrastruttura essenziale per l’economia digitale; possedere competenze e standard europei può rendere più autonomi i decisori nella gestione di dati, sicurezza e innovazione. Tale autonomia ha valore solo se si accompagna a prestazioni competitive: l’ampia accettazione costruita dai circuiti globali resta un vantaggio concreto, che Enp dovrà riuscire a eguagliare senza imporre attriti a clienti e negozi.
Come potrebbe funzionare la rete e quali vantaggi promette a cittadini e commercianti
Il modello più plausibile è quello di una rete che colleghi sistemi e intermediari già esistenti attraverso standard e procedure condivisi. Al momento, però, non sono pubblici tutti i dettagli tecnici: non è quindi possibile affermare con certezza quali carte o app saranno coinvolte, quali operazioni saranno supportate o come verranno calcolate le commissioni. In linea generale, al momento del pagamento il circuito del cliente dovrebbe poter dialogare con quello dell’esercente e instradare l’autorizzazione tra i rispettivi prestatori.
Se il collegamento sarà progettato per negozi e acquisti online, l’utente potrebbe continuare a utilizzare i normali strumenti bancari, senza dover comprendere quale rete elabora ogni singola transazione. La compatibilità con terminali, wallet e sistemi di checkout già diffusi sarà determinante: chiedere ai consumatori di cambiare abitudini o ai commercianti di sostituire le apparecchiature ridurrebbe l’adozione. Serviranno inoltre regole comuni per rimborsi, pagamenti rifiutati, contestazioni e gestione delle frodi.
I benefici attesi possono riguardare diversi soggetti:
- Per i cittadini, più possibilità di pagare con strumenti europei anche oltre confine e minore dipendenza da un singolo circuito.
- Per i commercianti, maggiore scelta tra fornitori e una potenziale leva negoziale sui costi di accettazione.
- Per gli operatori, accesso a un bacino di utenti più ampio e opportunità di sviluppare servizi interoperabili.
Il parametro più importante sarà l’accettazione reale. Un circuito è utile quando una persona può usarlo in tanti contesti e il negoziante può ricevere il pagamento senza procedure aggiuntive. Per questo l’interoperabilità non è solo una caratteristica tecnica: richiede accordi commerciali, assistenza, standard di sicurezza e un sistema di gestione dei reclami che funzioni in tutti i mercati aderenti.
Cosa cambia per gli utenti e quali sono i prossimi passaggi
Nel breve periodo, per i consumatori non cambia nulla: Enp è un’iniziativa in fase di sviluppo e non implica che le carte già in uso smettano di funzionare. Non è stato annunciato un obbligo di sostituire carte o app, né è possibile indicare oggi una data certa di disponibilità al pubblico. L’eventuale adozione dovrebbe passare attraverso banche e fornitori di servizi che decidano di aderire e offrire strumenti compatibili.
I passaggi da osservare sono la formalizzazione della governance, la pubblicazione delle specifiche tecniche, la definizione delle regole di adesione e dei costi, quindi l’avvio di test e integrazioni con i circuiti nazionali. Saranno rilevanti anche i chiarimenti su copertura geografica, pagamenti online, contestazioni e tutela dei dati. Finché questi elementi non sono definiti, i vantaggi restano obiettivi attesi, non risultati misurabili.
Per gli utenti il cambiamento, se il progetto avrà successo, potrebbe essere poco visibile: più opzioni di pagamento disponibili attraverso l’app o la carta della propria banca e maggiore continuità nell’uso oltre confine. Per negozianti e imprese conteranno invece la compatibilità con i sistemi esistenti, le condizioni economiche e la qualità dell’assistenza. È su questi aspetti concreti, più che sul nome della rete, che si valuterà se Enp sarà davvero un’alternativa europea competitiva.
Leggi anche
- Nasce Enp, l'alternativa europea a Visa e MasterCard lanciata da Bancomat e altre società: cosa c'è dietro e perché è importante per tutti
- Il bancomat trattiene i contanti e il conto si svuota: come funziona il cash trapping e come difendersi
- Le bande che svuotano i bancomat: chi sono, come fanno e perché interessa direttamente anche chi preleva

Dott. Luca Rossoni
Il dott. Luca Rossi è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogli ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra