Il taglio del cuneo fiscale non è più una misura riservata ai soli lavoratori dipendenti attivi. A partire da ottobre 2026 l'INPS estende ufficialmente i benefici fiscali introdotti dalla Legge di Bilancio 2025 anche a chi percepisce prestazioni che sostituiscono il reddito da lavoro, come NASpI, Dis-Coll, Ape sociale, isopensione, assegni straordi
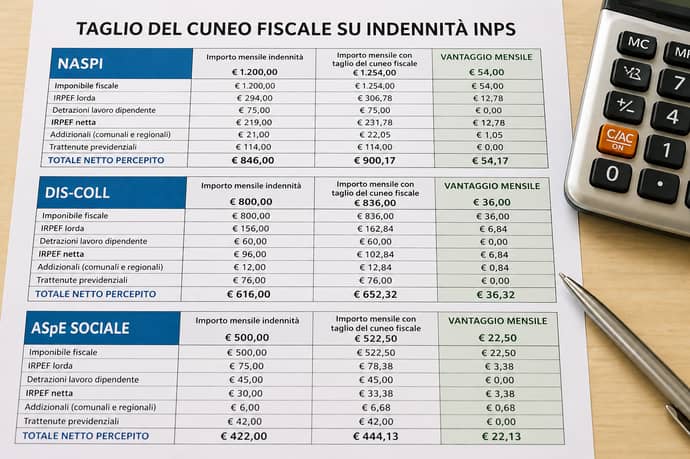
Il taglio del cuneo fiscale non è più una misura riservata ai soli lavoratori dipendenti attivi. A partire da ottobre 2026 l'INPS estende ufficialmente i benefici fiscali introdotti dalla Legge di Bilancio 2025 anche a chi percepisce prestazioni che sostituiscono il reddito da lavoro, pur non avendo più un rapporto di impiego in corso. Parliamo di NASpI, Dis-Coll, Ape sociale, isopensione, assegni straordinari dei settori bancario e assicurativo e indennità legate ai contratti di espansione.
La conferma arriva direttamente dall'Istituto, che con un messaggio ufficiale ha chiarito, a distanza di quasi due anni dall'entrata in vigore della norma, come si applica concretamente il beneficio a queste categorie di percettori. Un chiarimento atteso da milioni di persone che, pur non lavorando più in modo attivo, continuano a ricevere un trattamento economico tassato secondo le stesse regole del lavoro dipendente.
Cos'è il taglio del cuneo fiscale
Il cosiddetto taglio del cuneo fiscale è una misura introdotta dalla Legge di Bilancio 2025 (legge 30 dicembre 2024, n. 207) con l'obiettivo di aumentare il potere d'acquisto dei lavoratori dipendenti attraverso una riduzione del carico fiscale sulle buste paga. La misura si articola in due strumenti distinti, entrambi calcolati sul reddito complessivo annuo del percettore:
- Un bonus aggiuntivo, riservato a chi ha un reddito complessivo non superiore a 20.000 euro annui. Si tratta di una somma che non concorre alla formazione del reddito imponibile.
- Una ulteriore detrazione, destinata a chi ha un reddito complessivo compreso tra 20.000 e 40.000 euro annui, che agisce direttamente sull'imposta lorda dovuta.
La novità: chi entra nel taglio del cuneo fiscale
Il punto chiave chiarito dall'Istituto è semplice: anche se il rapporto di lavoro dipendente non è più attivo, le prestazioni che sostituiscono il reddito da lavoro vengono tassate con le medesime regole IRPEF previste per gli stipendi. Ne consegue che, per coerenza, anche il taglio del cuneo fiscale deve essere riconosciuto a chi le percepisce, così come avviene già da tempo per il cosiddetto trattamento integrativo.
Rientrano quindi tra i beneficiari del taglio del cuneo fiscale:
- i titolari di NASpI, l'indennità di disoccupazione per i lavoratori dipendenti;
- i titolari di Dis-Coll, l'indennità riservata ai collaboratori e ai lavoratori parasubordinati;
- i titolari di Ape sociale, la misura di accompagnamento alla pensione per lavoratori in condizioni di disagio;
- i titolari di isopensione (assegno straordinario di esodo);
- i titolari di assegni straordinari erogati dai fondi di solidarietà del settore bancario e assicurativo;
- i titolari di indennità legate ai contratti di espansione, lo strumento che consente l'uscita anticipata dei lavoratori più vicini alla pensione nelle grandi aziende.
Chi resta escluso
Non tutti i percettori di prestazioni INPS rientrano nella misura. Restano espressamente esclusi:
- i titolari di sole pensioni, di qualunque tipologia esse siano (pensioni dirette, di reversibilità, di invalidità, sociali e assimilate);
- i titolari di pensioni integrative e complementari, come precisato anche dall'Agenzia delle Entrate.
Come funziona il calcolo del taglio del cuneo fiscale
Il meccanismo di calcolo resta quello previsto dalla normativa generale, ma applicato all'indennità INPS percepita al posto dello stipendio. Ecco come si articola nel dettaglio.
Il bonus aggiuntivo (redditi fino a 20.000 euro)
Per chi ha un reddito complessivo annuo non superiore a 20.000 euro, il bonus aggiuntivo viene calcolato applicando una percentuale che varia in base alla fascia di reddito:
- 7,1% per redditi fino a 8.500 euro;
- 5,3% per redditi tra 8.500 e 15.000 euro;
- 4,8% per redditi tra 15.000 e 20.000 euro, con importi rapportati su base annua.
L'ulteriore detrazione (redditi tra 20.000 e 40.000 euro)
Per i redditi complessivi compresi tra 20.000 e 40.000 euro, scatta invece la seconda misura, la ulteriore detrazione, così strutturata:
- 1.000 euro fissi per redditi tra 20.000 e 32.000 euro;
- un importo decrescente, calcolato con una formula proporzionale, per redditi tra 32.000 e 40.000 euro, fino ad azzerarsi al raggiungimento della soglia massima.
Quando arrivano i pagamenti e gli arretrati
L'INPS agisce in qualità di sostituto d'imposta e provvederà al riconoscimento dei benefici in modo automatico, senza necessità che il cittadino presenti alcuna domanda.
L'erogazione parte con la mensilità di ottobre 2026. Insieme al cedolino di ottobre verranno pagati anche gli arretrati maturati dal 1° gennaio 2026, ma solo per quanto riguarda il bonus aggiuntivo. Per l'ulteriore detrazione, invece, eventuali arretrati o conguagli non ancora riconosciuti saranno definiti in occasione del conguaglio fiscale di fine anno. Dal 2027 la gestione dovrebbe diventare ordinaria e mensile, senza più la necessità di recuperi concentrati in un'unica soluzione.
Domande frequenti sul taglio del cuneo fiscale per NASpI e altre indennità
Da quando parte il taglio del cuneo fiscale per NASpI, Dis-Coll e Ape sociale? Dalla mensilità di ottobre 2026, con pagamento automatico da parte dell'INPS e senza necessità di presentare domanda.
Gli arretrati vengono pagati subito? Sì, ma solo quelli relativi al bonus aggiuntivo maturato dal 1° gennaio 2026. Quelli relativi all'ulteriore detrazione saranno definiti con il conguaglio di fine anno.
Chi percepisce solo una pensione ha diritto al beneficio? No. La misura è riservata alle prestazioni che sostituiscono il reddito da lavoro dipendente, non alle pensioni in senso proprio, né a quelle integrative o complementari.
Bisogna fare domanda per ottenere il beneficio? No, il riconoscimento è automatico da parte dell'INPS in qualità di sostituto d'imposta.
Il chiarimento dell'INPS mette, dunque, fine a un lungo periodo di incertezza applicativa e riconosce, con effetto retroattivo dall'inizio del 2026, il diritto al taglio del cuneo fiscale anche a chi vive una fase di transizione tra il lavoro e la pensione, o a chi si trova temporaneamente senza occupazione. Una platea ampia, che comprende disoccupati, collaboratori, e lavoratori usciti anticipatamente grazie a strumenti come Ape sociale, isopensione e contratti di espansione, che da ottobre 2026 vedranno finalmente riconosciuto un beneficio fiscale già garantito da tempo ai lavoratori dipendenti in attività.
Leggi anche
- Naspi, Dis-Coll, Ape Sociale, Isopensione, al via taglio cuneo fiscale: chi e quando riceverà aumento e riconoscimenti arretrati
- Nessun aumento di tasse sul Tfr nel 2027: la protezione fiscale rimane grazie nuovo Testo unico delle imposte sui redditi
- Detassazione degli aumenti di retribuzione in manovra finanziaria annunciati da Giorgetti: per chi e di quanto

Dott. Giovanni Matano
Il Dott. Giovanni Matano è un esperto di fiscalità pratica e consulente fiscale con oltre 15 anni di esperienza nel settore. Laureato in Economia e Commercio presso l'Università Bocconi di Milano, ha dedicato la sua carriera a supportare piccole e medie imprese nella pianificazione fiscale e nell'ottimizzazione delle agevolazioni fiscali. La sua competenza si estende anche ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra