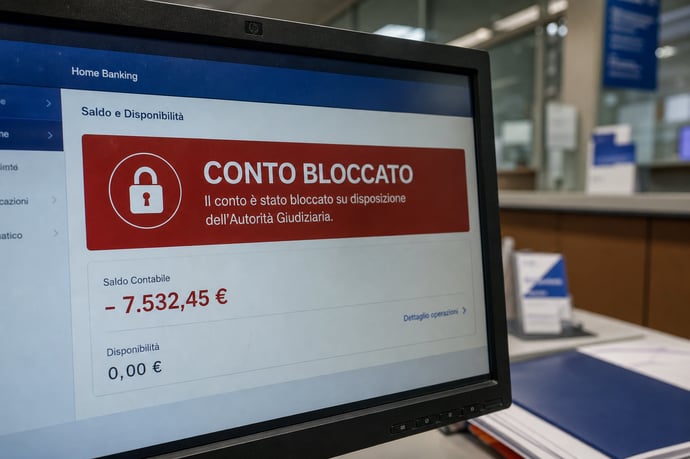
Nel 2026, in modo particolare da questo mese di giugno, i pignoramenti presso terzi diventano più rapidi e incisivi, colpendo direttamente i conti correnti: nuovi rischi per i debitori, funzionamento della procedura e le strategie efficaci per difendersi.
A partire da questo mese di giugno e nei prossimi mesi la stretta sugli inadempienti fiscali si farà sentire con una rapidità mai registrata prima. L’Agenzia delle Entrate-Riscossione ha avviato una nuova fase di recupero forzoso, che punta direttamente alle disponibilità presenti nei conti correnti. Banche già in allerta e procedure accelerate espongono a rischi immediati migliaia di cittadini e imprese: l’accesso ai propri risparmi può essere compromesso in tempi brevissimi, spesso da un giorno all’altro.
Burocrazia snellita, iter digitalizzati e l’incrocio delle banche dati fiscali consentono agli enti di bloccare i fondi senza attendere sentenze o autorizzazioni giudiziarie preventive. Per chi ha una pendenza con il fisco, basta una notifica perché la propria liquidità venga congelata e successivamente trasferita alle casse pubbliche secondo tempistiche stringenti.
L’impatto sulle famiglie, sui professionisti e sulle PMI è diretto: una volta notificato il provvedimento, le somme sul conto vengono immediatamente vincolate, lasciando il debitore in uno stato di improvvisa difficoltà finanziaria. La finestra d’azione è minima e ogni errore di valutazione può aggravare la situazione.
Come vedremo sono aumentate anche le tutele, ad esempio il sovraindebimento che si è potenziato e semplificato, ma non c'è dubbio che i pignoramenti sono diventati molto più aggressivi e la soluzione di svuotare i conti correnti se si a rischio non è facilmente percorribile
Come funziona il pignoramento presso terzi nel 2026: meccanismo, tempistiche e impatti sui debitori
Le regole operative del pignoramento presso terzi legato ai conti correnti sono cambiate radicalmente grazie alle innovazioni introdotte dal piano operativo 2026 e all’uso avanzato delle tecnologie digitali nella riscossione.
La procedura coinvolge tre attori principali: l’Agenzia delle Entrate-Riscossione (o altro ente creditore pubblico), la banca presso la quale è acceso il conto e il debitore. Quando una posizione viene individuata come aggredibile, diventa oggetto di notifica.
- Notifica all’istituto di credito: la banca riceve un atto formale di pignoramento, solitamente tramite canali digitali. Questa notifica implica l’inizio immediato della procedura.
- Congelamento delle disponibilità: ogni somma presente sul conto al momento della notifica viene bloccata. L’istituto è obbligato a impedirne l’utilizzo da parte del titolare.
- Obbligo di relazione: la banca deve comunicare entro un termine preciso (solitamente 15 giorni) l’ammontare delle somme effettivamente detenute a favore del debitore.
- Cessione delle somme: trascorsi 60 giorni senza che il debitore abbia risolto la posizione (pagamento o accordo di rateizzazione), l’istituto trasferisce l’importo pignorato all’ente creditore, entro i limiti previsti dalla normativa.
Il pignoramento presso terzi non si limita ai conti correnti. Possono infatti essere bloccate anche altre forme di crediti che il debitore vanta verso terzi, tra cui:
- Compensi professionali
- Somme derivanti da rapporti commerciali
- Pagamenti provenienti da clienti delle imprese
Le nuove tempistiche hanno preso il posto di iter più lunghi e spesso farraginosi:
- Tempo per regolarizzare: 60 giorni – Una volta notificato il pignoramento, il debitore può agire solo entro questa finestra. Scaduto il termine, la somma viene definitivamente sottratta dal conto.
- Risposta della banca: 15 giorni – L’istituto di credito deve dichiarare se e quali somme sono presenti, evitando responsabilità future verso il debitore.
- Procedura senza autorizzazione preventiva del giudice – La rapidità è garantita dalla normativa vigente, che non subordina l’operazione a una precedente pronuncia giudiziaria.
- Congelamento immediato delle somme disponibili: il debitore si trova nell’impossibilità di disporre dei propri risparmi dal giorno della notifica.
- Perdita temporanea o definitiva di fondi: se non intervengono opposizioni fondate, pagamento o accordi, i fondi vengonotrasferiti all’ente creditore – spesso in modo definitivo.
- Rischi su stipendi accreditati e trattamenti previdenziali: la normativa prevede tutele specifiche per importi ritenuti “impignorabili”, ma ogni caso va valutato attentamente sulla base dell’articolo 545 del Codice di Procedura Civile.
- Blocco operativo per imprese: per le aziende, la sottrazione delle somme può arrestare temporaneamente la capacità di far fronte a pagamenti, fornitori o investimenti.
| Elemento | Impatto |
| Congelamento conto | Immediato, possibile da un giorno all’altro |
| Trasferimento somme | Dopo 60 giorni, salvo opposizione o saldo |
| Possibilità di difesa | Limitata ai termini e ai casi previsti dalla legge |
Strategie di difesa: errori da evitare e soluzioni pratiche contro il blocco dei conti correnti
Difendersi dall’esecuzione forzata sui conti correnti richiede consapevolezza delle tempistiche, delle procedure e degli strumenti concessi dalla legge. A fronte della nuova ondata di pignoramenti, alcuni errori ricorrenti possono compromettere irrimediabilmente le possibilità di tutela.
- Sottovalutare la notifica del pignoramento: spesso il debitore ignora o rimanda l’approfondimento della comunicazione ricevuta, perdendo giorni preziosi della finestra utile (60 giorni) per regolarizzare o presentare osservazioni.
- Mancata verifica della correttezza dei debiti contestati: ogni cartella deve essere valutata per accertare la presenza di difetti di legittimità, errori materiali o profili di prescrizione. Con il nuovo Testo unico, la prescrizione varia da 3 a 10 anni a seconda del tributo; la Corte Costituzionale ha confermato la legittimità della prescrizione decennale per crediti fiscali statali come IRPEF, IVA e IRES.
- Omettere di sollevare eccezioni tempestivamente: La prescrizione del debito non è automatica e deve essere formalmente eccepita con ricorso motivato, indirizzato alla competente Corte di Giustizia tributaria e corredato da adeguata documentazione (ad esempio la cronistoria delle notifiche e degli atti interruttivi).
- Non attivare le procedure di autotutela: taluni errori possono essere sanati tramite istanza diretta all’ente creditore, anche senza ricorso giudiziario. Questo percorso può sospendere gli effetti della riscossione in attesa della verifica.
- Mancata richiesta di rateizzazione: la normativa consente, in molti casi, di bloccare le procedure esecutive presentando una domanda di dilazione del pagamento. Si segnala che la domanda di rateizzazione costituisce riconoscimento del debito e interrompe la prescrizione.
- Ignorare il regime delle somme impignorabili: alcuni fondi accreditati, come trattamenti di pensione, stipendi, assegni sociali fino ad una certa soglia, godono di parziale o totale impignorabilità. Verificare la loro natura può consentire di tutelare almeno una quota delle risorse bloccate.
- Monitorare costantemente le notifiche di atti provenienti da Agenzia delle Entrate-Riscossione e istituti bancari.
- Richiedere anagrafiche e cronologie delle cartelle esattoriali per verificare la correttezza della pretesa e individuare eventuali vizi.
- Consultare consulenti fiscali o legali tempestivamente per valutare le opzioni di opposizione e, ove sussistano i presupposti, presentare istanze di annullamento, sospensione o ricorso.
- Attivare immediatamente la procedura di rateizzazione qualora le condizioni economiche non consentano il saldo diretto: questa soluzione può sospendere l’aggressione e spalmarne il carico nel tempo.
- Presentare istanza di autotutela per rettificare errori evidenti nell’atto notificato o nella determinazione del debito.
- Verificare la natura dei fondi bloccati per difendere le somme considerate non pignorabili dalla normativa vigente.
| Anno | Tempistica notifica-pignoramento | Strumenti di riscossione | Tasso di successo per l’ente creditore |
| 2023 | Fino a 120 giorni | Prevalente uso di atti cartacei | Mediamente 65% |
| 2026 | 60 giorni dalla notifica al trasferimento delle somme | Digitalizzazione integrale, selezione mirata grazie ai dati delle fatture elettroniche | Oltre l’80% |
L’evoluzione tecnologica e la normativa aggiornata danno poche possibilità di distrazione al debitore: ogni incertezza può essere pagata a caro prezzo, sia in termini di accesso alle risorse finanziarie sia per via degli interessi moratori, ora aggiornati annualmente dal Ministero dell’Economia, con tassi medi tra il 5% e il 6%.
Ulteriori raccomandazioni tecnico-legali comprendono la necessità di:
- Verificare la legittimità della notifica: accertarsi che l’atto sia stato recapitato secondo le forme sancite dalla legge, altrimenti la procedura può essere invalidata.
- Esaminare ogni precedente attività di riscossione: notifiche di cartelle, solleciti, intimazioni di pagamento e domande di rateizzazione interrompono la prescrizione.
- Non trascurare la difesa scritta: anche in presenza di motivazioni sostanziali, la mancata formalizzazione della contestazione può rendere inefficace ogni successivo reclamo.
Leggi anche
- Nuova ondata di Pignoramenti presso terzi recuperando direttamente i soldi sui conti correnti in poco tempo e in modo severo
- L'intelligenza artificiale può essere usata per controlli fiscali dall'Agenzia delle Entrate? Facciamo chiarezza
- 730 2026 precompilato: i nuovi controlli incrociati con la tessera sanitaria e il rischio errore

Susanna Gatti
Susanna Gatti ha studiato legge e possiede una solida formazione in ambito giuridico e fiscale. Nel corso degli anni ha approfondito in particolare le problematiche legate a multe, pignoramenti e controlli fiscali, collaborando con studi legali e realtà aziendali per contribuire all’analisi di situazioni complesse e all’individuazione di soluzioni efficaci.
Attualmente risiede a Roma e si...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra