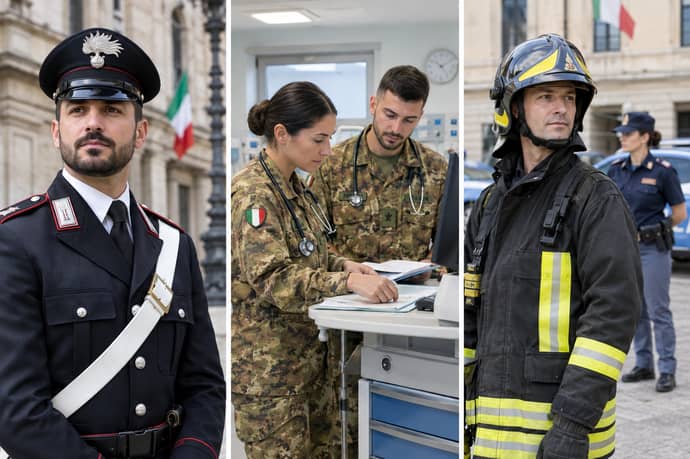
Una bozza di emendamento alla manovra introduce la pensione dedicata per Carabinieri, Sanità militare, Forze di polizia e Vigili del fuoco. Come funziona il coefficiente di trasformazione maggiorato fino a 4 anni.
Nel dibattito sulla manovra finanziaria 2027 entra una misura attesa da anni da una parte del comparto difesa, sicurezza e soccorso pubblico. Una bozza di emendamento del governo introduce infatti una pensione dedicata per le forze armate e per una parte del personale in divisa, intervenendo sul calcolo della quota contributiva dell’assegno. Il testo, circolato in ambito ministeriale e rilanciato dalle agenzie di stampa il 18 novembre, è ancora una bozza e dovrà superare l’esame parlamentare. Il suo contenuto è però già abbastanza chiaro da meritare un’analisi.
Cos’è la pensione dedicata e cosa prevede la bozza
Il punto centrale della misura è l’applicazione di un coefficiente di trasformazione riferito non all’età reale di uscita dal servizio, ma a un’età più alta. Per la parte contributiva della pensione, il dipendente verrebbe considerato come se avesse fino a 4 anni in più rispetto a quelli effettivi.
La norma, come indicato nella bozza, riguarderebbe il personale di Carabinieri, del Corpo unico della Sanità militare, delle Forze di polizia e dei Vigili del fuoco “che cessa dal servizio dal 1° gennaio 2027”. Si tratta quindi di una misura legata alle uscite dal servizio a partire da quella data, con un calendario di applicazione che cambierebbe nel tempo.
L’idea non è nuova. Da anni diverse proposte di legge presentate in Parlamento chiedono un sistema previdenziale dedicato al comparto difesa, sicurezza e soccorso pubblico, in considerazione della specificità del ruolo e dello stato giuridico di questi lavoratori. La stessa legge 4 novembre 2010, n. 183, ha riconosciuto tale specificità, e da allora il tema delle regole pensionistiche su misura è rimasto sul tavolo della politica e dei sindacati di categoria.
Come funziona il coefficiente di trasformazione
Per capire la portata della novità occorre ricordare come funziona il sistema contributivo. L’importo della pensione dipende da due elementi:
- il montante contributivo, cioè la somma dei contributi versati nel corso della vita lavorativa e rivalutati nel tempo;
- il coefficiente di trasformazione, un parametro che converte quel montante in rendita annua.
La bozza stabilisce che il coefficiente da applicare sarebbe quello “previsto per l’età anagrafica all’atto del pensionamento”, ma aumentato entro determinati limiti. In pratica, per la quota contributiva dell’assegno il calcolo verrebbe fatto usando il coefficiente di un’età superiore a quella effettiva.
Il calendario: 2, 3 e 4 anni in più
Il vantaggio non scatterebbe subito nella misura massima. La bozza prevede un’introduzione graduale, scandita in tre fasi:
- nel limite di 2 anni per gli anni 2027 e 2028;
- nel limite di 3 anni per gli anni 2029, 2030 e 2031;
- nel limite di 4 anni dall’anno 2032.
Per rendere l’idea, si può ragionare con un esempio semplificato. Si ipotizzi un appartenente a una Forza di polizia che nel 2027 cessa dal servizio a 60 anni. Con le regole ordinarie, la quota contributiva della sua pensione sarebbe calcolata con il coefficiente previsto per i 60 anni. Con la pensione dedicata, nel biennio 2027 e 2028 verrebbe invece applicato un coefficiente corrispondente a un’età fino a 62 anni.
Poiché i coefficienti di trasformazione crescono con l’età, lo stesso montante produrrebbe una rendita annua più alta. Dal 2032, a parità di condizioni, il confronto avverrebbe con un’età fino a 64 anni. L’esempio è puramente illustrativo e non tiene conto delle singole situazioni individuali, dei requisiti di accesso o dell’eventuale quota retributiva. Serve solo a mostrare la logica della misura: non si anticipa l’uscita e non si cambiano i contributi, ma si migliora il modo in cui il montante viene trasformato in pensione.
A chi si rivolgerebbe la misura
Secondo la bozza, la platea comprende il personale di:
- Carabinieri;
- Corpo unico della Sanità militare;
- Forze di polizia;
- Vigili del fuoco.
La misura riguarderebbe inoltre solo chi cessa dal servizio dal 1° gennaio 2027. Per chi è già in pensione, la bozza non prevede alcun ricalcolo. Si parla per questa categoria di lavoratori di una pensione dedicata perchè l’obiettivo è costruire per il comparto una disciplina previdenziale su misura, che tenga conto della natura particolare del servizio.
Il personale in divisa è soggetto a limiti di età ordinamentali, a turni gravosi, a impieghi operativi e a rischi che non hanno equivalenti nella generalità del pubblico impiego. Per questo, nel tempo, sono state avanzate più volte proposte per equiparare il coefficiente di trasformazione a quello previsto per l’età di accesso alla pensione di vecchiaia della generalità dei dipendenti pubblici. La soluzione indicata nella bozza segue una strada simile, ma con una gradualità che ne rende più sostenibile l’impatto sui conti pubblici.
Cosa cambia per chi è vicino al pensionamento
Per il personale prossimo all’uscita, la novità potrebbe incidere sulle scelte di tempistica. Chi ha maturato i requisiti ma non ha ancora presentato domanda potrebbe valutare se attendere il 2027 per beneficiare del nuovo calcolo. Allo stesso tempo, la crescita progressiva del beneficio, da 2 a 4 anni, apre un quesito: conviene uscire subito con la maggiorazione minore o posticipare per ottenere un coefficiente più favorevole negli anni successivi?
La risposta dipende da molti fattori personali: età anagrafica, anzianità contributiva, montante accumulato, stipendio, eventuale quota retributiva e necessità familiari. Per questo è consigliabile rivolgersi ai patronati, agli uffici previdenza delle amministrazioni di appartenenza e alle organizzazioni sindacali del comparto, che potranno fornire simulazioni personalizzate quando il testo sarà definitivo.
La pensione dedicata per Carabinieri, Sanità militare, Forze di polizia e Vigili del fuoco rappresenta una delle novità più rilevanti del capitolo previdenza della manovra finanziaria 2027. Il meccanismo è lineare: per la quota contributiva si usa il coefficiente di trasformazione di un’età più alta, con una maggiorazione di 2 anni nel 2027 e 2028, di 3 anni dal 2029 al 2031 e di 4 anni dal 2032. Resta però da vedere se la bozza diventerà davvero emendamento e quali modifiche subirà in Parlamento. Fino ad allora, la prudenza è d’obbligo.
Fonti:
- https://documenti.camera.it/leg19/pdl/pdf/leg.19.pdl.camera.817.19PDL0021730.pdf
- https://www.senato.it/leg/19/BGT/Schede/FascicoloSchedeDDL/ebook/55337.pdf
- https://www.difesa.it/assets/allegati/30297/mandato14.pdf
Leggi anche
- Pensione dedicata Carabinieri, Sanità militare, polizia e Vigili del fuoco: la nuova formula in manovra finanziaria 2027
- Carabinieri, Polizia e Finanza, la pensione può crollare di oltre 500 euro al mese: le soluzioni possibili
- Conviene diventare agente di Polizia? Al via concorso a Maggio per oltre 2mila posti
Dott.ssa Serena Benedetti
La dott.ssa Serena Benedetti è un'esperta previdenziale con oltre 15 anni di esperienza nel campo della consulenza e dell'assistenza previdenziale. Laureata in Economia e Commercio, ha dedicato la sua carriera all'analisi delle politiche pensionistiche e alla consulenza su temi legati al welfare e alla previdenza sociale. Grazie alla sua competenza, ha collaborato con diversi...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra