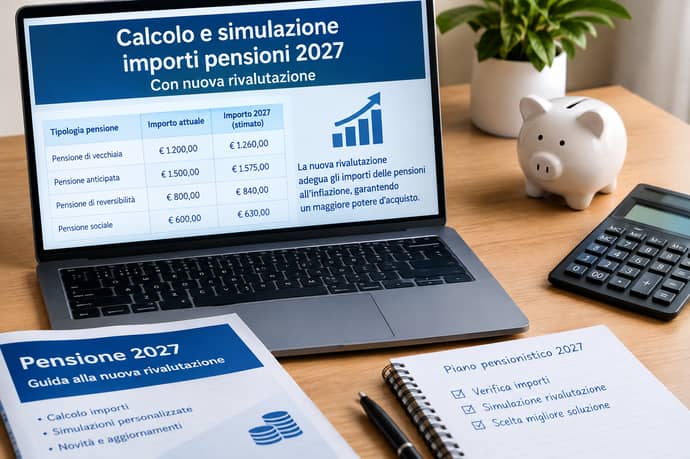
La Manovra 2027 ha stabilito modifiche per le rivalutazione pensioni a sei fasce e per il secondo scaglione Irpef fino a 55mila euro. Simulazioni e calcoli su chi guadagna e chi perde.
La Manovra 2027 cambia due leve molto sentite dagli italiani: l’adeguamento delle pensioni all’inflazione e l’Irpef sul ceto medio. Il risultato è un doppio effetto che non premia tutti allo stesso modo. Alcuni pensionati vedranno ridursi l’aumento di gennaio, mentre i contribuenti con redditi sopra i 50mila euro avranno un piccolo sconto fiscale. In questo articolo spieghiamo come cambia la rivalutazione, come cambia il secondo scaglione Irpef e, con simulazioni e calcoli, chi ci guadagna e chi ci perde.
Le cifre che seguono si basano sul testo del disegno di legge di Bilancio, ancora all’esame del Parlamento e quindi modificabile.
Manovra 2027: le due novità che contano
Il testo approvato dal Consiglio dei ministri conta 157 articoli. Per portafoglio e assegni mensili contano soprattutto due misure:
- la rivalutazione delle pensioni a sei fasce, applicata all’intero assegno e non più per porzioni;
- l’estensione dell’aliquota Irpef del 33% fino a 55mila euro, valida per ora solo per il 2027.
Ogni anno l’Inps adegua gli assegni al costo della vita. Fino al 2026 il meccanismo funzionava per scaglioni, come l’Irpef. Una quota dell’assegno era rivalutata al 100%, la parte eccedente a percentuali più basse, e le percentuali ridotte colpivano solo l’importo oltre la soglia.
Dal 2027 il meccanismo cambia: l’importo complessivo della pensione stabilisce un’unica percentuale che si applica a tutto l’assegno. Le soglie sono multipli del trattamento minimo Inps, pari a 611,85 euro.
| Pensione lorda mensile | Quota di inflazione riconosciuta |
|---|---|
| Fino a 2.447,40 euro (4 volte il minimo) | 100% |
| Da 2.447,41 a 3.059,25 euro (fino a 5 volte) | 85% |
| Da 3.059,26 a 3.671,10 euro (fino a 6 volte) | 53% |
| Da 3.671,11 a 4.894,80 euro (fino a 8 volte) | 47% |
| Da 4.894,81 a 6.118,50 euro (fino a 10 volte) | 37% |
| Oltre 6.118,50 euro | 32% |
Per le fasce rivalutative alte i giornali hanno riportato queste percentuali: 85% fino a cinque volte il minimo, 53% fino a sei, 47% fino a otto, 37% fino a dieci, con il 32% oltre. Secondo le analisi, il taglio colpisce l’intero importo della pensione e non solo la parte oltre la soglia. Chi ha un assegno fino a 2.447,40 euro lordi al mese non perde nulla, perché la rivalutazione resta piena. i
Attenzione all’effetto soglia. Chi supera di poco un limite può ricevere un aumento minore di chi sta appena sotto. Con un’inflazione ipotizzata al 2,9%, una pensione da 3.000 euro ottiene 73,95 euro lordi in più al mese, mentre una da 3.100 euro ne ottiene solo 47,65. Il primo arriva a 3.073,95 euro, il secondo a 3.147,65 euro, con un divario finale di appena 74 euro a fronte di 100 euro di differenza di partenza. Un euro in più di pensione, sopra i 3.059,25 euro, può costare circa 28 euro lordi al mese di aumento.
Un altro dettaglio importante: la percentuale di gennaio è provvisoria. Sarà fissata da un decreto del ministero dell’Economia, di solito a novembre, e l’eventuale differenza con l’inflazione definitiva è recuperata con il conguaglio dell’anno dopo. Nelle simulazioni useremo un’inflazione stimata del 2,9%, ipotesi di lavoro e non dato ufficiale.
Irpef 2027: come cambia il secondo scaglione
Anche per il 2027 la novità Irpef riguarda il ceto medio. Il secondo scaglione sale da 50mila a 55mila euro: fino a quella soglia di reddito si applica il 33% invece del 43%. Il nuovo assetto delle aliquote per il 2027 è questo: lapresse
| Scaglione di reddito | Aliquota 2027 |
|---|---|
| Fino a 28.000 euro | 23% |
| Da 28.001 a 55.000 euro | 33% |
| Oltre 55.000 euro | 43% |
Il taglio riguarda quindi solo la fascia tra 50.001 e 55.000 euro, che passa dal 43% al 33%. Il vantaggio massimo si calcola così: 5.000 euro × 10 punti percentuali = 500 euro l’anno. La stessa cifra l’ha indicata la premier, parlando di un beneficio massimo di 500 euro l’anno. Secondo le stime, la misura interessa circa 3,2 milioni di contribuenti e per ora vale solo per un anno.
Il risparmio cresce con il reddito imponibile:
| Reddito imponibile | Risparmio Irpef 2027 |
|---|---|
| Fino a 50.000 euro | 0 euro |
| 51.000 euro | 100 euro |
| 52.000 euro | 200 euro |
| 53.000 euro | 300 euro |
| 54.000 euro | 400 euro |
| 55.000 euro e oltre | 500 euro |
Il risparmio è identico per chi guadagna 55mila euro e per chi ne guadagna 200mila: il beneficio si ferma al tetto di 500 euro. Chi ha redditi sotto i 50mila euro non ottiene nulla.
Simulazioni: quanto perdono i pensionati con il nuovo calcolo
Mettiamo a confronto il vecchio sistema per scaglioni, con 100% fino a 4 volte il minimo, 90% tra 4 e 5 volte e 75% oltre, con il nuovo sistema a fasce. Ipotizziamo inflazione al 2,9% e 13 mensilità.
| Pensione lorda mensile | Aumento mensile col vecchio calcolo | Aumento mensile col nuovo calcolo | Perdita mensile | Perdita annua lorda |
|---|---|---|---|---|
| 2.000 euro | 58,00 euro | 58,00 euro | 0 | 0 |
| 2.447,40 euro | 70,97 euro | 70,97 euro | 0 | 0 |
| 3.000 euro | 85,40 euro | 73,95 euro | 11,45 euro | circa 149 euro |
| 3.500 euro | 96,53 euro | 53,80 euro | 42,73 euro | circa 555 euro |
| 4.500 euro | 118,28 euro | 61,34 euro | 56,94 euro | circa 740 euro |
| 6.000 euro | 150,91 euro | 64,38 euro | 86,53 euro | circa 1.125 euro |
Esempio di calcolo, pensione da 3.500 euro. Col vecchio metodo la rivalutazione è al 100% su 2.447,40 euro, al 90% sui 611,85 euro successivi e al 75% sui restanti 440,75 euro. L’aumento è 3.328,63 × 2,9% = 96,53 euro. Col nuovo metodo, essendo la pensione tra 3.059,26 e 3.671,10 euro, si applica il 53% a tutto l’importo: 3.500 × 53% × 2,9% = 53,80 euro. La differenza è 42,73 euro al mese, cioè 555 euro all’anno.
Il taglio non è una perdita una tantum. L’aumento mancato entra nella base dell’assegno e si trascina negli anni successivi, perché le rivalutazioni future partono da un importo più basso. Per questo il danno si accumula nel tempo.
Per i pensionati con assegni alti il taglio della rivalutazione può essere compensato in parte dal bonus Irpef. Calcoliamo il saldo 2027 stimando la perdita al netto: la quota di aumento persa sarebbe stata tassata, quindi il danno netto è inferiore a quello lordo. Usiamo l’aliquota marginale del 33% per redditi fino a 55mila euro e del 43% sopra.
| Pensione lorda mensile | Reddito annuo (13 mensilità) | Bonus Irpef | Perdita netta rivalutazione | Saldo 2027 stimato |
|---|---|---|---|---|
| 3.000 euro | 39.000 euro | 0 | circa 100 euro | circa meno 100 euro |
| 3.500 euro | 45.500 euro | 0 | circa 372 euro | circa meno 372 euro |
| 4.000 euro | 52.000 euro | circa 270 euro | circa 460 euro | circa meno 190 euro |
| 4.500 euro | 58.500 euro | 500 euro | circa 422 euro | circa più 78 euro |
| 6.000 euro | 78.000 euro | 500 euro | circa 641 euro | circa meno 141 euro |
| 7.000 euro | 91.000 euro | 500 euro | circa 798 euro | circa meno 298 euro |
Tre considerazioni su questi dati:
- Chi sta tra 2.447 e 3.846 euro lordi al mese (cioè sotto i 50mila euro annui) perde senza compensazioni: non ha alcun beneficio Irpef. È la fascia dei pensionati del ceto medio.
- Il saldo 2027 può risultare quasi neutro, o leggermente positivo, per chi ha circa 4.500 euro lordi, perché il bonus pieno da 500 euro copre la perdita netta di rivalutazione.
- Il bonus Irpef è temporaneo, il taglio no. Nel 2028, se la misura non fosse rinnovata, chi oggi pareggia si ritroverebbe con una pensione più bassa e senza sconto fiscale.
Chi ci guadagna e chi ci perde: il riepilogo
Chi guadagna:
- lavoratori dipendenti e autonomi con reddito imponibile oltre 50mila euro, con un risparmio da 1 a 500 euro l’anno;
- pensionati con assegni di circa 4.500 euro lordi, per i quali il bonus Irpef pareggia la perdita sulla rivalutazione.
- pensionati con assegno fino a 2.447,40 euro lordi al mese, che mantengono la rivalutazione piena;
- lavoratori con reddito imponibile fino a 50mila euro, esclusi dal taglio Irpef.
- pensionati con assegno tra 2.447,41 e circa 3.850 euro lordi, che subiscono il taglio e non hanno il bonus Irpef;
- pensionati con assegni oltre i 6.000 euro lordi, dove la perdita (da circa 1.100 euro lordi annui in su) supera il bonus;
- chi supera di poco una soglia, per l’effetto gradino descritto sopra.
Esempi concreti di calcolo delle pensioni 2027 per diversi importi
Per fare esempi concreti di come possono cambiare gli importi delle pensioni nel 2027 con la nuova rivalutazione e le modifiche Irpef 2027, analizziamo confronti di singoli casi:Maria prende una pensione di 1.800 euro, cosa cambia per lei dal primo gennio tra nuova rivalutazione tagliata e nuova Irpef?
Se Chiara ha una pensione di 1.300 euro quanto cambierà il suo importo tra nuove rivalutazioni e modifiche Irpef per il 2027?
Marco prende una pensione di 2.400 euro netti al mese, come cambia il suo importo dal primo gennaio 2027 tra nuova rivalutazione tagliata e nuova Irpef per il secondo scaglione?
Anna ha una pensione di 920 euro al mese, cosa cambia per il suo trattamento da gennaio 2027 con la nuova rivalutazione? E ci guadagna anche con le modifiche Irpef 2027?
Cosa succede alla pensione di Roberto dal primo gennaio 2027, che oggi prende 3.000 euro al mese di pensione? E la modifica al secondo Irpef interessa anche la sua pensione?
Per tutti uso queste ipotesi: inflazione provvisoria 2,9% (non ancora ufficiale), 13 mensilità, importi lordi quando non indicato. Il testo della Manovra può ancora cambiare in Parlamento. I valori netti sono stime che tengono conto di Irpef, detrazioni e addizionali medie del 2,4% circa.
Dato comune ai cinque casi: il taglio Irpef (aliquota al 33% invece del 43% tra 50.001 e 55.000 euro, risparmio massimo di 500 euro) riguarda solo chi ha un reddito imponibile oltre 50.000 euro. Nessuno dei cinque ci arriva, quindi nessuno ottiene vantaggi dalla modifica Irpef.
Maria, pensione da 1.800 euro lordi
Rientra nella fascia fino a 2.447,40 euro, quindi ha la rivalutazione piena al 100%.
- Aumento mensile: 1.800 × 2,9% = 52,20 euro lordi
- Nuova pensione: 1.852,20 euro lordi
- Aumento annuo: 52,20 × 13 = 678,60 euro lordi
- Aumento netto stimato: circa 36 euro al mese
- Irpef: reddito annuo di 23.400 euro, quindi nessun beneficio
Chiara, pensione da 1.300 euro lordi
Anche lei ha la rivalutazione piena al 100%.
- Aumento mensile: 1.300 × 2,9% = 37,70 euro lordi
- Nuova pensione: 1.337,70 euro lordi
- Aumento annuo: 37,70 × 13 = 490,10 euro lordi
- Aumento netto stimato: circa 26 euro al mese
- Irpef: reddito di 16.900 euro, nessun effetto
Marco, pensione da 2.400 euro netti
Il calcolo parte dal lordo, che nel tuo caso devo stimare. Per avere 2.400 euro netti al mese su 13 mensilità servono circa 3.360 euro lordi (circa 43.700 euro l’anno), con Irpef e addizionali medie.Con 3.360 euro lordi Marco cade nella fascia del 53% (tra 3.059,26 e 3.671,10 euro), e la percentuale si applica a tutta la pensione.
- Vecchio calcolo: 2.447,40 al 100% + 550,67 al 90% + 225,56 al 75% = 3.223,63 × 2,9% = 93,49 euro
- Nuovo calcolo: 3.360 × 53% × 2,9% = 51,65 euro
- Perdita: 41,84 euro lordi al mese, cioè circa 544 euro lordi l’anno
- Perdita netta stimata: circa 350 euro l’anno, circa 27 euro al mese
- Pensione lorda 2027: 3.411,65 euro invece di 3.453,49
- Netto mensile 2027: circa 2.434 euro, contro i circa 2.461 euro del vecchio sistema
Anna, pensione da 920 euro lordi
Ha la rivalutazione piena al 100%, come Maria e Chiara.
- Aumento mensile: 920 × 2,9% = 26,68 euro lordi
- Nuova pensione: 946,68 euro lordi
- Aumento annuo: 26,68 × 13 = 346,84 euro lordi
- Aumento netto stimato: circa 18 euro al mese
- Irpef: reddito di circa 11.960 euro, nessun guadagno dal secondo scaglione
Roberto, pensione da 3.000 euro lordi
Con 3.000 euro lordi è nella fascia dell’85% (tra 2.447,41 e 3.059,25 euro), e la percentuale vale per tutto l’assegno.
- Vecchio calcolo: 2.447,40 al 100% + 497,34 (cioè il 90% di 552,60) = 2.944,74 × 2,9% = 85,40 euro
- Nuovo calcolo: 3.000 × 85% × 2,9% = 73,95 euro
- Perdita: 11,45 euro lordi al mese, cioè circa 149 euro l’anno
- Perdita netta stimata: circa 97 euro l’anno
- Pensione lorda 2027: 3.073,95 euro
Riepilogo
| Pensionato | Pensione lorda | Aumento lordo mensile | Perdita rispetto al vecchio calcolo | Bonus Irpef |
|---|---|---|---|---|
| Anna | 920 euro | 26,68 euro | 0 | 0 |
| Chiara | 1.300 euro | 37,70 euro | 0 | 0 |
| Maria | 1.800 euro | 52,20 euro | 0 | 0 |
| Roberto | 3.000 euro | 73,95 euro | circa 149 euro l’anno | 0 |
| Marco | circa 3.360 euro | 51,65 euro | circa 544 euro l’anno | 0 |
Maria, Chiara e Anna ricevono la rivalutazione piena e non cambia nulla per loro. Roberto e Marco perdono parte dell’aumento, e il bonus Irpef non li compensa. Gli importi definitivi dipenderanno dall’inflazione provvisoria che il ministero dell’Economia fisserà a novembre.
Leggi anche
- Taglio agli aumenti delle pensioni a gennaio ufficiale in manovra per finanziare riduzione Irpef temporanea
- Pensioni anticipate e importi: cosa succede ora dopo il fondo da 1 miliardo deciso in manovra finanziaria
- Pensioni a 64 anni e quota 100, ape sociale, opzione donna, aumenti importi da gennaio e manovra finanziaria presentata
Dott.ssa Serena Benedetti
La dott.ssa Serena Benedetti è un'esperta previdenziale con oltre 15 anni di esperienza nel campo della consulenza e dell'assistenza previdenziale. Laureata in Economia e Commercio, ha dedicato la sua carriera all'analisi delle politiche pensionistiche e alla consulenza su temi legati al welfare e alla previdenza sociale. Grazie alla sua competenza, ha collaborato con diversi...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra