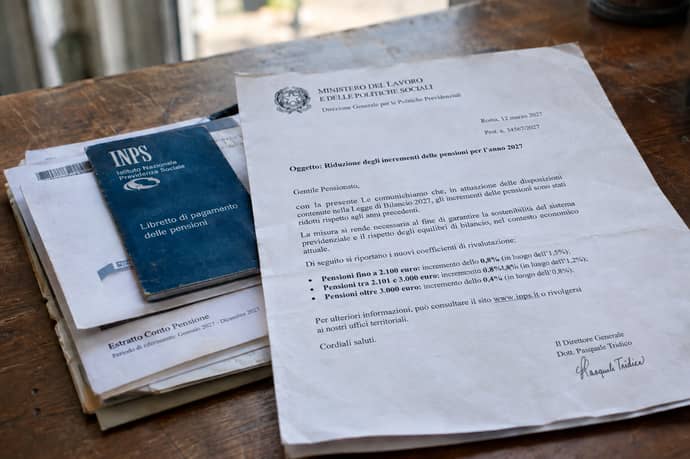
Aumenti di gennaio ridotti per chi ha assegni medio-alti e taglio dell’Irpef che vale solo un anno: cosa prevede la manovra 2027, a chi tocca e quanto si perde. Ecco i conti con esempi.
La legge di bilancio per il 2027 porta con sé uno scambio che pesa su molti pensionati: un taglio alla rivalutazione degli assegni medio-alti, che scatterebbe con gli aumenti di gennaio, e una riduzione dell’Irpef per il ceto medio che, secondo le prime letture del testo, varrebbe per un solo anno. I due capitoli sono separati nel testo, ma i numeri della relazione tecnica li fanno viaggiare quasi in parallelo. Ecco cosa prevede la manovra, chi ci perde e chi ci guadagna, e cosa è ancora da chiarire.
Cosa cambia per le pensioni a gennaio
Ogni anno, a gennaio, le pensioni vengono adeguate all’inflazione. Per le pensioni fino a quattro volte il trattamento minimo dell’Inps, cioè 2.447 euro lordi al mese (il minimo è di 611,85 euro), la rivalutazione resta piena: l’assegno cresce quanto i prezzi. La novità riguarda chi sta sopra questa soglia. Il testo prevede sei fasce per la percentuale di inflazione riconosciuta:
- fino a 4 volte il minimo (2.447 euro): 100%;
- da 4 a 5 volte (fino a 3.059 euro): 85%;
- da 5 a 6 volte (fino a 3.671 euro): 53%;
- da 6 a 8 volte (fino a 4.895 euro): 47%;
- da 8 a 10 volte (fino a 6.119 euro): 37%;
- oltre 10 volte: 32%.
Quanto si perde: alcuni esempi
Per capire l’effetto serve un calcolo. Prendiamo l’inflazione del 2,8% ipotizzata dalla Ragioneria e confrontiamo l’aumento mensile lordo con la rivalutazione piena. Sono stime illustrative, che presuppongono che la percentuale si applichi all’intero assegno, come indicato dalla relazione, e non tengono conto delle imposte.
- 2.800 euro al mese (fascia 4-5 volte, 85%): aumento pieno di circa 78 euro, aumento ridotto di circa 67 euro. Si perdono circa 12 euro al mese, circa 150 euro l’anno su 13 mensilità.
- 3.300 euro (fascia 5-6 volte, 53%): da circa 92 euro a circa 49. Si perdono circa 43 euro al mese, oltre 560 euro l’anno.
- 4.000 euro (fascia 6-8 volte, 47%): da circa 112 euro a circa 53. Si perdono circa 59 euro al mese, oltre 770 euro l’anno.
- 5.500 euro (fascia 8-10 volte, 37%): da 154 euro a 57 circa. Si perdono circa 97 euro al mese, oltre 1.260 euro l’anno.
- 7.000 euro (oltre 10 volte, 32%): da 196 euro a circa 63. Si perdono circa 133 euro al mese, oltre 1.700 euro l’anno.
Le pensioni minime
C’è anche un secondo fronte, meno visibile. La maggiorazione straordinaria delle pensioni minime, in vigore nel 2026, scade a fine anno e nel testo non risulta prorogata. Resterebbe la rivalutazione ordinaria, ma senza l’extra gli assegni più bassi crescerebbero nel 2027 meno dei prezzi, perdendo potere d’acquisto. È un punto che il Parlamento potrà correggere con gli emendamenti.
Il taglio dell’Irpef: per chi e per quanto
Sul versante fiscale, la manovra estende al reddito fino a 55.000 euro l’aliquota del 33%, oggi applicata tra 28.000 e 50.000 euro. In pratica, i 5.000 euro compresi tra 50.000 e 55.000 euro passano dal 43% al 33%. Il beneficio massimo è di 500 euro l’anno e si raggiunge da 55.000 euro in su.
Il dato che colpisce è l’altro: sotto i 50.000 euro non cambia nulla. La platea stimata dalla relazione tecnica è di circa 3,2 milioni di contribuenti, il costo si colloca intorno a 1,2-1,4 miliardi a seconda delle fonti. Secondo quanto emerge dalla lettura della manovra, il vantaggio varrebbe per il 2027 e non sarebbe quindi strutturale: dal 2028 si tornerebbe alla situazione precedente, salvo nuove decisioni.
Il legame tra i due capitoli
Il confronto tra i due numeri è il motivo per cui in molti parlano di scambio. Il risparmio sulle pensioni nel primo anno, 1,48 miliardi, è molto vicino al costo del taglio dell’Irpef, che la relazione tecnica colloca intorno a 1,43 miliardi di competenza. Va però precisato che la manovra non lega formalmente le due misure: la copertura complessiva del disegno di legge arriva da più fonti.
Tra queste ci sono le misure sul settore finanziario, cioè l’Ires maggiorata per banche e assicurazioni e il raddoppio dell’imposta sulle transazioni finanziarie, che portano 5,82 miliardi nel 2027, e l’Irap maggiorata sulle imprese energetiche, che porta 734 milioni nel 2027, con il divieto di scaricare il maggior prelievo sulle bollette. Resta quindi una lettura politica più che contabile: il risparmio sulle pensioni è, di fatto, la voce che compensa quasi per intero l’Irpef del ceto medio.
Pensioni anticipate: niente quota 100 nel testo
Sul fronte dell’uscita dal lavoro, la manovra prevede un fondo da 850 milioni l’anno, 2,55 miliardi nel triennio 2027-2029. Il testo parla di «misure di supporto in uscita dal mercato del lavoro», con riferimento a soggetti in difficoltà e agli ammortizzatori sociali. Non c’è la nuova quota 100 per tutti, cioè l’uscita a 64 anni con 36 anni di contributi promossa dalla Lega, e i dettagli saranno definiti in un successivo provvedimento. Si profila, quindi, un intervento selettivo, non un canale generale. L’Ape sociale viene invece confermata anche per il 2027.
Cosa può ancora cambiare e cosa verificare
La legge di bilancio è stata trasmessa alla Camera e può cambiare nel corso dell’esame parlamentare. Le fasce di rivalutazione, la durata dell’Irpef ridotta, la proroga per le minime e le misure sull’uscita anticipata sono i punti più esposti agli emendamenti. Il tasso di rivalutazione definitivo sarà fissato con un decreto del ministero dell’Economia, atteso a novembre, quindi l’inflazione del 2,8% usata dalla Ragioneria è una stima.
Chi ha una pensione sopra i 2.447 euro lordi dovrà aspettare il cedolino di gennaio per misurare l’effetto reale, che dipenderà dal tasso definitivo e dalla propria fascia.
Leggi anche
- Pensioni anticipate e importi: cosa succede ora dopo il fondo da 1 miliardo deciso in manovra finanziaria
- Pensioni a 64 anni e quota 100, ape sociale, opzione donna, aumenti importi da gennaio e manovra finanziaria presentata
- Di quanto aumentano stipendi e pensioni con l’Irpef al 33% fino 55mila euro con il limite massimo di 500 euro
Dott.ssa Serena Benedetti
La dott.ssa Serena Benedetti è un'esperta previdenziale con oltre 15 anni di esperienza nel campo della consulenza e dell'assistenza previdenziale. Laureata in Economia e Commercio, ha dedicato la sua carriera all'analisi delle politiche pensionistiche e alla consulenza su temi legati al welfare e alla previdenza sociale. Grazie alla sua competenza, ha collaborato con diversi...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra