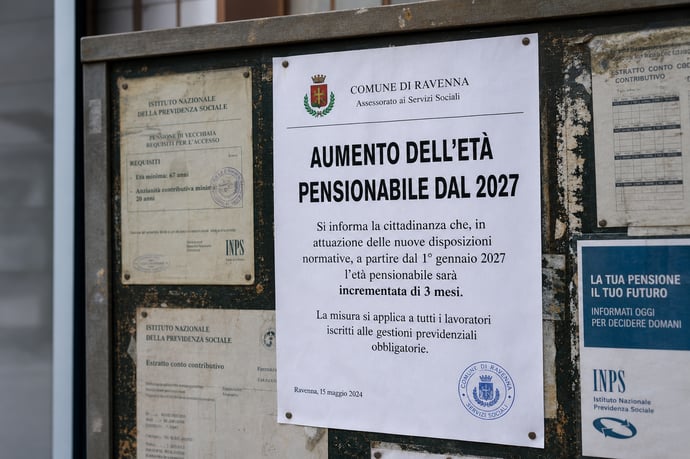
Il 2027 segnerà un cambiamento cruciale per le pensioni italiane: salirà l'età pensionabile, con nuove regole, eccezioni e sistemi alternativi. Le modifiche in vista tra riforme, calcoli e scenari futuri.
Dal 2027 l’accesso alla pensione cambia, con nuovi requisiti anagrafici e contributivi. Il ritorno dell’automatismo ancorato alla speranza di vita impone attenzione e aggiornamento immediati: il percorso verso il pensionamento si complica e si allunga, determinando una serie di conseguenze sia economiche che psicologiche per chi sta pianificando la fine della propria carriera lavorativa.
Nei prossimi mesi, tra scenari incerti, ipotesi di blocchi selettivi e mini-riforme, sarà decisivo sapersi orientare in una cornice normativa fluida, spesso oggetto di revisioni. Le nuove disposizioni non solo influenzeranno quando lasciare l’attività, ma anche il valore reale e futuro dell’assegno previdenziale. Soprattutto per chi ha avuto carriere discontinue o si trova in settori a rischio, l’urgenza è duplice: comprendere le evoluzioni imminenti e agire per non trovarsi svantaggiati dal nuovo quadro.
Perché aumenta l’età pensionabile nel 2027: la logica dell’adeguamento alla speranza di vita
L’aumento dei requisiti per accedere alla pensione dal 2027 non deriva da decisioni politiche contingenti, ma da un meccanismo automatico introdotto dalla riforma Fornero e confermato negli anni successivi. La logica alla base è quella di garantire la sostenibilità del sistema pubblico attraverso l’adeguamento alle variazioni dell’aspettativa di vita rilevate periodicamente dall’ISTAT.
Secondo il funzionamento previsto, ogni due anni l’ISTAT certifica la variazione dei livelli di longevità dei 65enni italiani. Se viene rilevato un aumento, questo si riflette direttamente su età e requisiti contributivi necessari. Nel periodo 2021-2026, complice anche la pandemia da Covid-19, non ci sono stati incrementi, ma dal 2027 il trend demografico impone uno scatto:
- L’età per la pensione di vecchiaia crescerà di un mese, passando da 67 anni a 67 anni e 1 mese
- La prospettiva è di raggiungere 67 anni e 3 mesi nel 2028
- Anche i requisiti contributivi salgono di un mese per la pensione anticipata (42 anni e 11 mesi per gli uomini, 41 anni e 11 mesi per le donne dal 2027)
Tuttavia, questo automatismo comporta effetti collaterali, in particolare il rischio di penalizzare chi ha svolto lavori più faticosi o chi ha accumulato carriere discontinue. Non sono mancate critiche e richieste di intervento da parte di diversi attori politici e sindacali, che temono l’effetto domino sulla spesa sociale e sulla qualità della vita in età avanzata.
Tutti i nuovi requisiti dal 2027: età e contributi per la pensione di vecchiaia e anticipata
A partire dal 1° gennaio 2027, cambiano le regole d’accesso sia per la pensione di vecchiaia sia per quella anticipata. Di seguito le principali novità nel dettaglio, che interesseranno tutti i settori (pubblico, privato e autonomi):
- Pensione di vecchiaia: età minima a 67 anni e 1 mese, occorrono almeno 20 anni di contributi; dal 2028 la soglia salirà a 67 anni e 3 mesi
- Pensione anticipata ordinaria: richiesta di 42 anni e 11 mesi di contributi per gli uomini e 41 anni e 11 mesi per le donne dal 2027; dal 2028 rispettivamente 43 anni e 1 mese e 42 anni e 1 mese
- Finestra mobile: accesso all’assegno tre mesi dopo il raggiungimento dei requisiti contributivi
- Pensione anticipata contributiva: possibile per chi ha almeno 64 anni e 1 mese di età e 20 anni e 1 mese di contributi effettivi (dal 2027), vincolata al superamento di soglie di importo minime (pari a 2,8-3 volte l’assegno sociale, variabili secondo le normative specifiche)
- Pensione di vecchiaia contributiva: accessibile a 71 anni e 1 mese di età con almeno 5 anni di contributi effettivi
| Tipologia | Requisiti dal 2027 |
| Pensione di vecchiaia | 67 anni e 1 mese; 20 anni contributi |
| Pensione anticipata | Uomini: 42a 11m | Donne: 41a 11m |
| Anticipata contributiva | 64a 1m + 20a 1m |
| Vecchiaia contributiva | 71a 1m + 5 anni |
L’innalzamento dei requisiti impatterà soprattutto su chi era in procinto di maturare i requisiti secondo le regole precedenti, con una prospettiva di “allungamento” improvviso dell’attesa. Per i giovani, si accentuerà la difficoltà di accesso; per chi ha carriere frammentate, diventa prioritario il controllo puntuale della posizione contributiva.
Come funzionano le eccezioni: lavori gravosi, usuranti e categorie protette
La normativa ha previsto alcune eccezioni che permettono di evitare o ritardare l’aumento dei requisiti pensionistici per una ristretta platea di lavoratori. Si tratta in particolare di:
- Lavori gravosi: addetti a mansioni faticose (edili, operatori ecologici, insegnanti di infanzia, trasportatori, manovali industriali), con almeno 30 anni di contributi e 6-7 anni negli ultimi 7-10 di attività gravosa, possono temporaneamente restare alle vecchie regole
- Lavori usuranti e notturni: secondo quanto disciplinato dal DLgs n. 67/2011, se svolti per almeno la metà della vita lavorativa o 7 anni negli ultimi 10
- Categorie protette: disoccupati, invalidi almeno al 74%, caregivers, precoci – per loro restano in vigore fino a tutto il 2028 i vecchi requisiti (ad esempio i 41 anni di contributi per alcuni "precoci").
- Vecchiaia a 66 anni e 7 mesi (anziché 67 o più)
- Anticipata con requisiti 2026 fino al 31 dicembre 2028
- Requisiti ridotti per precoci e per chi ha cumulato la totalità dei propri anni lavorativi in mansioni usuranti.
Le alternative allo studio: congelamento selettivo, mini-aumenti e finestre mobili
Per gestire meglio le conseguenze degli automatismi legati alla speranza di vita, il legislatore ha aperto a possibili soluzioni di compromesso. Sul tavolo ci sono diverse proposte per ammorbidire l’impatto degli aumenti, evitando uno scatto secco per tutte le categorie:- Congelamento selettivo: applicazione dell’aumento solo a chi non avrà ancora compiuto 64 anni nel 2027, lasciando invariati i requisiti per chi è ormai prossimo all’uscita dal lavoro. Questa soluzione limiterebbe i costi per lo Stato e ridurrebbe l’impatto sociale, secondo le stime ufficiali
- Mini-aumento: invece di applicare subito i tre mesi di scatto, si prevede un unico mese di innalzamento per tutti, rimandando i successivi a dopo il 2028. È la soluzione attualmente stabilita per la pensione di vecchiaia
- Finestra mobile aggiuntiva: possibilità di rinviare il diritto effettivo alla decorrenza della pensione di qualche mese (da uno a tre), anche a fronte del raggiungimento dei requisiti. Questo meccanismo serve a diluire nel tempo l’aumento, attenuandone le conseguenze immediate
- Nuova proposta di uscita anticipata a 64 anni di età, solo a determinate condizioni e con specifici requisiti.
Il calcolo dell’assegno: sistema contributivo, coefficienti e impatti della riforma
Dal 2027 il sistema contributivo diventa il parametro quasi esclusivo (salvo limitate deroghe per chi vanta periodi antecedenti al 1996). Il calcolo dell’assegno pensionistico si basa su:
- Montante contributivo individuale: somma rivalutata dei contributi effettivamente versati
- Coefficiente di trasformazione: parametro determinato in funzione dell’età di accesso, dell’aspettativa di vita e degli aggiornamenti Istat. All’aumentare di quest’ultima, il valore del coefficiente scende.
Di seguito uno schema semplificato:
| Anno pensione | Età uscita | Importo mensile stimato |
| 2024 | 67 anni | €1.250 |
| 2027 | 67a 1m | €1.220 |
Differenze tra vecchiaia, anticipata, opzioni e tutele per chi ha carriere discontinue
Le regole d’accesso e i calcoli dell’assegno cambiano moltissimo tra le diverse tipologie di pensionamento:
- Vecchiaia: accesso standard a 67 anni e 1 mese, almeno 20 anni di contributi, nessuna penalizzazione; ricalcolo sulla base della carriera complessiva (misto/contributivo)
- Anticipata ordinaria: nessun vincolo d’età, richiesta più alta di contributi (41a 11m donne, 42a 11m uomini); assegno generalmente pieno, finestra mobile di 3 mesi
- Opzione Donna e vecchie quote: riservata a chi ha perfezionato i requisiti entro il 2025, taglio sull’assegno (contributivo puro), accessibile solo a determinati profili
- Cumulo contributivo: utile per chi ha lavorato in diverse forme contrattuali e gestioni; somma delle annualità versate in differenti casse previdenziali
- Carriere discontinue: strumenti come l’assegno sociale, l’integrazione al trattamento minimo o il cumulo, offrono tutele minime, ma l’importo finale resta molto basso e spesso soggetto a verifica annuale delle condizioni economiche.
- Percorsi lavorativi discontinui
- Lunghi periodi di inattività
- Ricostruzioni multiple della posizione assicurativa.
Errori comuni, rischi da evitare e scelte critiche in vista delle nuove regole
Molti lavoratori commettono errori che possono comportare gravi svantaggi economici nel nuovo contesto regolativo. Tra le scelte sbagliate tipiche si segnalano:- Sottovalutare l’impatto delle finestre mobili o dei nuovi coefficienti di trasformazione
- Non verificare la propria posizione contributiva, rischiando di ritrovarsi sotto soglia e subire uno slittamento inatteso
- Dare per scontato la possibilità di accedere a canali flessibili in futuro (opzioni come Quota 103 potrebbero non tornare)
- Non richiedere simulazioni aggiornate presso INPS e strumenti digitali di calcolo pensionistico.
Come prepararsi concretamente: controlli, simulazioni, strategie per non perdere l’appuntamento con la pensione
Data la complessità del nuovo scenario, è fondamentale mettere in campo un piano di controlli e simulazioni sistematiche:- Accedere regolarmente al portale MyINPS per verificare l’estratto contributivo su tutte le gestioni
- Richiedere una simulazione aggiornata della pensione, valutando diversi scenari (uscita ordinaria, anticipata, vecchie opzioni)
- Controllare annualmente l’andamento dell’inflazione e della rivalutazione per stimare il reale potere d’acquisto dell’assegno futuro
- Valutare con anticipo la possibilità di riscatto periodi, ricongiunzioni o cumulo gratuito per massimizzare le annualità utili
- Coinvolgere un consulente previdenziale, specie in presenza di carriere plurigestione o percorsi lavorativi atipici.
Leggi anche
- Pensioni aumenta l'età per andarci nel 2027, ma possibili sistemi alternativi per un blocco almeno parziale
- La pensione anticipata fa male alla salute: gli studi che dimostrano che chi smette prima di lavorare vive meno
- Quante persone vanno in pensione ogni giorno: i dati sono sorprendenti
Dott.ssa Serena Benedetti
La dott.ssa Serena Benedetti è un'esperta previdenziale con oltre 15 anni di esperienza nel campo della consulenza e dell'assistenza previdenziale. Laureata in Economia e Commercio, ha dedicato la sua carriera all'analisi delle politiche pensionistiche e alla consulenza su temi legati al welfare e alla previdenza sociale. Grazie alla sua competenza, ha collaborato con diversi...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra