Elsa Fornero torna sulle pensioni: la sua riforma era necessaria, ma ora serve un piano per i giovani. Cosa proporrebbe per garantire assegni dignitosi alle nuove generazioni.
Il dibattito sulle pensioni in Italia non si ferma mai e, puntualmente, torna a ruotare attorno a un nome: Elsa Fornero. L’ex ministra del Lavoro del governo Monti, autrice della riforma previdenziale del 2011, è tornata a parlare con toni netti. La sua posizione è chiara: quella riforma era necessaria, ma oggi serve un piano per i giovani, perché sono loro a rischiare di pagare il conto più alto di un sistema che continua a essere ritoccato senza una visione di lungo periodo.
Fornero difende la sua riforma: “Era necessaria”
Nelle sue ultime uscite pubbliche, alle porte di un nuovo aumento dell'età pensionabile che dovrebbe scattare dal primo gennaio 2027 a meno di modifiche. l’economista ha ribadito che l’intervento del 2011 non fu una scelta ideologica, ma una risposta obbligata a una situazione drammatica per i conti pubblici e per la tenuta del sistema. Alla domanda se rifarebbe quella riforma, ha risposto che, se si ripresentassero circostanze drammatiche come quelle del 2011, rifarebbe tutto.
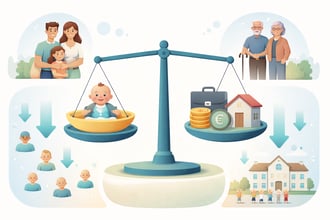
Fornero rivendica anche un aspetto che nel dibattito politico viene spesso dimenticato: la riforma fu approvata con una larghissima maggioranza dal Parlamento e cercava di rispondere al venire meno del supporto demografico alla sostenibilità finanziaria del sistema pensionistico. In altre parole, il problema non era soltanto contabile, ma demografico. Gli italiani vivono più a lungo, nascono meno bambini e il rapporto tra chi lavora e chi riceve una pensione si è progressivamente deteriorato.
Per l’ex ministra, quindi, la riforma non va letta come una “punizione”, ma come un tentativo di evitare che il peso dell’invecchiamento della popolazione ricadesse interamente sulle generazioni future.
I dubbi sul futuro: il sistema ostaggio del consenso elettorale
Se il passato è difeso, il futuro preoccupa. Il punto che emerge con più forza dalle sue dichiarazioni è la continua instabilità delle regole. Negli anni si sono susseguiti Quota 100, Quota 102, Quota 103, Opzione Donna, Ape sociale e proposte come Quota 41, ciascuna con requisiti, finestre e scadenze diverse.
Secondo Fornero questo andamento ha un effetto doppio. Da una parte aumenta i costi per lo Stato, perché ogni uscita anticipata finanziata con il debito è un peso trasferito sul futuro. Dall’altra produce incertezza, soprattutto per chi ha oggi 25, 30 o 40 anni e non sa su quali regole potrà contare quando arriverà il momento di smettere di lavorare.
Già in passato aveva giudicato Quota 100 un provvedimento che ha fallito sul piano occupazionale e un passo indietro molto costoso. Il ragionamento è noto: mandare in pensione un lavoratore anziano non crea automaticamente un posto per un giovane. L’idea che il pensionamento di qualcuno faccia entrare qualcun altro, ha sostenuto, è un’illusione per i più giovani.
Il rischio, secondo l’economista, è che la previdenza resti ostaggio del consenso elettorale. Ogni legge di bilancio diventa l’occasione per promettere correzioni, ma raramente per costruire un disegno strutturale credibile. E chi non vota ancora, o vota meno, viene sistematicamente penalizzato.
Perchè i giovani sono i più esposti e la proposta della Fornero
Il cuore del problema è nel sistema contributivo, il metodo di calcolo che lega l’assegno ai contributi effettivamente versati nel corso della vita lavorativa. Per chi ha iniziato a lavorare dopo il 1996, e quindi per quasi tutti i giovani di oggi, vale una regola semplice: la pensione è il riflesso del risparmio accumulato.
Questo meccanismo è equo sul piano finanziario, ma ha un limite evidente. Funziona bene con carriere lunghe, stabili e ben retribuite. Funziona molto peggio con:
- stipendi bassi nei primi anni di lavoro;
- contratti precari e discontinui;
- periodi di disoccupazione o di inattività;
- ingresso tardivo nel mercato del lavoro;
- part time involontario, particolarmente diffuso tra le donne.
Quella dell’ex ministra non è soltanto una critica. Nelle sue analisi emergono alcune direttrici che, messe insieme, delineano un vero piano per i giovani che prevederebbe:
1. Separare previdenza e assistenza
Il primo principio è la chiarezza dei ruoli. Il sistema contributivo deve restare un sistema in cui la pensione è proporzionale ai contributi versati. Quando però un lavoratore non riesce a maturare un assegno adeguato per ragioni che non dipendono da lui, come la precarietà o la disoccupazione, la differenza non dovrebbe essere scaricata sulla previdenza, ma coperta con strumenti di tipo assistenziale finanziati dalla fiscalità generale.
In una sua proposta ha sostenuto proprio l’idea di versare contributi per i disoccupati attingendo al gettito fiscale, bocciando al tempo stesso Quota 100. È una soluzione che protegge chi ha buchi contributivi senza rompere l’equilibrio finanziario del sistema.
2. Contributi figurativi e tutele per le carriere discontinue
Il secondo pilastro riguarda chi lavora poco o in modo intermittente. Una forma di copertura contributiva per i periodi di disoccupazione, formazione e cura dei figli potrebbe evitare che le fasi più difficili della vita lavorativa si trasformino in un assegno povero a 70 anni. Questa misura andrebbe costruita con regole stabili e risorse certe, non con bonus temporanei.
3. Una pensione di garanzia sostenibile
Da tempo sindacati e forze politiche discutono di una pensione di garanzia per i giovani, cioè un importo minimo per chi ha carriere fragili. Fornero non è contraria al principio di tutelare chi rischia l’indigenza, ma ha sempre insistito sul tema delle coperture. Già nel 2016 ricordava che i progetti di riforma sono condivisibili purché si trovino le necessarie coperture. Una garanzia finanziata a debito, infatti, sposterebbe di nuovo il problema in avanti.
4. Più lavoro e salari più alti: la vera riforma delle pensioni
Per l’economista il primo vero intervento previdenziale è un intervento sul lavoro. Se i giovani entrano tardi nel mercato, guadagnano poco e cambiano contratto di continuo, nessuna formula di calcolo potrà garantire assegni dignitosi. Servono quindi politiche attive, formazione, incentivi alla stabilità e una crescita dei salari reali, perché ogni euro di retribuzione in più oggi è un euro di contributi in più domani.
5. Previdenza complementare ed educazione previdenziale
Il quinto punto è culturale. Molti giovani non conoscono le regole del sistema e non sanno quale assegno li attende. Rafforzare la previdenza complementare, anche con adesioni più semplici e trasparenti, e diffondere educazione previdenziale fin dalla scuola permetterebbe di affrontare con più consapevolezza il futuro. Il primo pilastro, quello pubblico, resta centrale, ma da solo potrebbe non bastare per chi ha una carriera discontinua.
6. Regole stabili e niente scivoli finanziati a debito
L’ultimo elemento è forse il più politico: smettere di cambiare le regole a ogni manovra. Un sistema previdenziale funziona se è prevedibile. Meglio una flessibilità in uscita ben calibrata, con neutralità attuariale (cioè con l’assegno ridotto in proporzione agli anni di anticipo), che scivoli generosi pagati dalle generazioni successive.
Cosa significa per i lavoratori di oggi
Le parole di Fornero arrivano in un momento in cui il tema pensioni è di nuovo al centro dell’agenda. Le simulazioni sulle future pensioni dei giovani restituiscono spesso numeri poco rassicuranti, mentre i margini di bilancio restano stretti e rendono difficile una cancellazione completa della legge del 2011.
Per chi lavora oggi, il messaggio pratico è triplice:
- informarsi sulla propria posizione contributiva, per esempio tramite i servizi online dell’INPS;
- valutare con attenzione l’adesione a un fondo pensione complementare;
- diffidare delle promesse di pensionamenti anticipati a costo zero, perché ogni uscita anticipata ha un prezzo che qualcuno prima o poi paga.
Il suo messaggio si può riassumere così: meno slogan e più progetto. Servono regole stabili, lavoro di qualità, tutele per le carriere fragili finanziate in modo trasparente e una politica che guardi alle prossime generazioni più che alle prossime elezioni. Il confronto resta aperto, ed è probabile che il tema delle pensioni continuerà a dominare le prossime manovre. La vera sfida sarà trasformare l’attenzione di oggi in un piano concreto per i giovani.
Leggi anche
- Pensioni, le nuove rivelazioni della Fornero, i dubbi per il futuro e il suo piano per la riforma
- I contributi per la pensione da non riscattare pur se sembrano utili per aumentare importo o uscire prima
- Paola, 42 anni e 6 mesi di contributi versati e una pensione di soli 850 euro netti a 69 anni: come è possibile

Dott.ssa Serena Benedetti
La dott.ssa Serena Benedetti è un'esperta previdenziale con oltre 15 anni di esperienza nel campo della consulenza e dell'assistenza previdenziale. Laureata in Economia e Commercio, ha dedicato la sua carriera all'analisi delle politiche pensionistiche e alla consulenza su temi legati al welfare e alla previdenza sociale. Grazie alla sua competenza, ha collaborato con diversi...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra