Pignoramenti per debiti, quello visto finora nel 2026 non sarà nulla rispetto al 2027
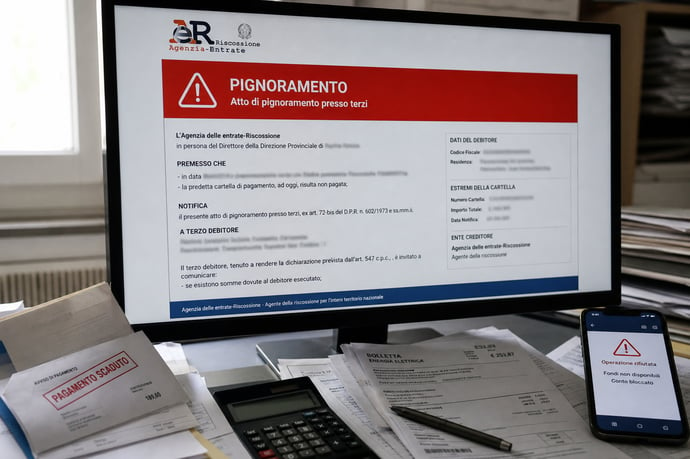
Nel 2027 i pignoramenti per debiti vivranno cambiamenti senza precedenti: le novità in arrivo rispetto al biennio 2025-2026, nuovi scenari nelle procedure esecutive e rischi per famiglie e imprese.
Nel 2027 il fenomeno delle esecuzioni forzate raggiungerà un livello mai visto in Italia, come spiegato dalla stessa Agenzia delle Entrate nel documento ufficiale sugli obiettivi 2026-2028 di recupero e contrasto all'evasione fiscale.. I contribuenti che oggi pensano di aver visto il peggio rischiano di sottovalutare la pressione in arrivo, sia per persone fisiche che per imprese. Le nuove regole adottate nel biennio 2025-2026 hanno solo scalfito la superficie. Stanno per entrare in vigore procedure ancora più automatiche, una selettività accresciuta e una forza esecutiva ulteriormente potenziata.
I dati sono chiari: ogni anno oltre 140 milioni di euro finiscono nel mirino della riscossione tramite ruoli fiscali e contributivi. Per la prima volta da decenni il fisco avrà a disposizione tecnologie, leggi e banche dati capaci di aumentare drasticamente le azioni di recupero coatto. L’ingresso delle nuove modalità di pignoramento, a partire dal prelievo diretto sugli stipendi degli statali previsto dal 15 giugno e dall’imminente stretta sulle compensazioni, anticipa un clima che nel 2027 esploderà con procedure più rapide e selettive.
Dai pignoramenti 2025-2026 alle nuove regole: evoluzione delle procedure esecutive e impatto su famiglie e imprese
Negli ultimi due anni la riscossione fiscale e contributiva italiana ha subito una trasformazione sostanziale, grazie all’introduzione progressiva di nuovi strumenti normativi e tecnici. Dal 2025 si è registrato un balzo delle esecuzioni forzate, specie sui conti correnti e sugli emolumenti, con particolare impatto sul tessuto sociale ed economico. Ecco i principali fattori che hanno innescato questa evoluzione:
- Automatismi rafforzati: L’attivazione di algoritmi e banche dati condivise tra Agenzia Entrate-Riscossione, INPS e enti locali ha assicurato controlli incrociati più capillari e minori spazi di tolleranza sugli insoluti.
- Barricata alle compensazioni facili: Dal 2026 è scattata la sospensione dei rimborsi fiscali superiori a 500 euro in presenza di pendenze iscritte a ruolo oltre i 1.500 euro; le somme vengono ora automaticamente compensate o congelate sino al saldo completo delle cartelle.
- Apertura ai pignoramenti sugli stipendi pubblici: Dal 15 giugno 2026 si è ampliata la possibilità di prelievo diretto delle somme dovute, favorendo la tempestività della riscossione.
- Rottamazioni sempre più selettive: Le promesse di "pace fiscale" sono state progressivamente ritagliate su una platea più ridotta, puntando a favorire solo chi ha avuto reali difficoltà momentanee e scoraggiando la reiterazione degli inadempimenti.
- Incremento dei pignoramenti presso terzi, con una crescita stimata del 35% tra il 2025 e il 2026 rispetto al triennio precedente;
- Strettoia sulle rateizzazioni, con decadimento immediato dai benefici in caso di ritardi e blocco automatico delle azioni esecutive solo in presenza di piani regolarmente in corso;
- Debiti connessi ad imposte erariali, IRES, IRPEF, IVA e contributi INPS sempre più esposti a riscossione forzata;
- Meno possibilità di agire sull’ultimo momento, visto il ridursi dei “tempi di tolleranza” legale dopo la notifica degli atti;
- Peso crescente dei controlli incrociati sulle posizioni tributarie e previdenziali anche per crediti di origine locale (IMU, TARI, multe);
- Aumento delle domande di definizione agevolata: la rottamazione quater e la successiva quinquies hanno rappresentato nel 2025-2026 l’unica via d’uscita per molti debitori, ma la platea ammessa si è drasticamente ridotta rispetto agli anni precedenti.
- Rateizzazione rigida: Le nuove dilazioni ammesse possono arrivare fino a 54 rate bimestrali (9 anni), ma il mancato pagamento anche di due rate non consecutive comporta la decadenza e la riattivazione immediata del pignoramento (tasso di interesse tra il 3% e il 4% annuo, fonte: Legge di Bilancio 2026);
- Definizione agevolata a portata minore: La Rottamazione Quinquies del 2026, rispetto alla precedente Quater, limita l’accesso ai soli debiti risultanti da dichiarazione non versata, lasciando fuori i carichi da accertamento;
- Sospensione delle azioni esecutive solo in caso di domanda accolta o rate regolari, mentre il semplice ricorso non blocca più automaticamente le attività dell’AdER;
- Condizioni più stringenti per evitare il blocco delle somme dovute: regolarizzazione tempestiva delle posizioni debitorie o accoglimento delle proposte di compensazione sono diventati percorsi obbligati per non rischiare l’escussione diretta;
- Tempi serrati: Il legislatore ha fissato scadenze stringenti nella comunicazione tra enti e contribuenti (es. comunicazione importi rate entro il 31 dicembre e piano definitivo dal 31 gennaio successivo);
- Meno spazio agli errori: Eventuali vizi formali degli atti di riscossione vanno contestati subito; la mera “attesa” del prossimo condono non rappresenta più una strategia valida.
| Tipologia Debito | Procedimenti Avviati (mln €) |
| Imposte Erariali | 38 |
| Contributi Previdenziali | 24 |
| Tributi Locali/Multe | 20 |
Gli errori da evitare nel 2026:
- Ignorare la notifica di una cartella, credendo che i tempi “si allunghino”;
- Non valutare con attenzione la convenienza tra rateizzazione ordinaria e definizione agevolata;
- Aderire a piani troppo gravosi rispetto alle proprie reali possibilità; una rata non pagata significa decadere e subire l’intero procedimento esecutivo;
- Lasciare i dati non aggiornati presso enti e AdER, rischiando prelievi improvvisi su conti o stipendi;
- Confondere la sospensione delle azioni esecutive con una cancellazione del debito.
Cosa cambierà dal 2027: nuove strategie di riscossione, rischi di pignoramento e come tutelarsi
Il 2027 si prospetta come l’anno della svolta definitiva nella riscossione dei debiti fiscali e contributivi. Le ultime riforme completano un processo decennale di digitalizzazione e standardizzazione, con una finalità evidente: massimizzare l’efficienza del recupero e ridurre i margini di arbitrarietà a vantaggio della certezza del diritto. Le principali novità strategiche e operative da conoscere sono:- Accentramento della gestione informatica: Tutte le posizioni debitorie confluiranno in sistemi gestiti centralmente dall’Agenzia Entrate-Riscossione, con automatismi di controllo e avvio procedure senza intervento umano;
- Controlli in “tempo reale” su dichiarazioni, pagamenti e richieste di compensazione o rimborso. Qualsiasi nuova iscrizione a ruolo attiverà “alert” che velocizzano gli atti esecutivi;
- Poteri ampliati di pignoramento diretto su conti, pensioni e stipendi, grazie a convenzioni estese con banche e datori di lavoro pubblici e privati;
- Rafforzamento delle soglie e inasprimento selettivo: le misure agevolative rivolte ai debitori diventeranno rarissime e destinate solo a chi dimostri un’effettiva e documentata situazione di difficoltà;
- Monitoraggio continuo dei contribuenti “seriali”, ai quali verranno precluse nuove sanatorie in caso di decadenza da precedenti definizioni agevolate;
- Riscossione dei crediti locali secondo regole uniformate (IMU, TARI, multe) con applicazione di interessi e sanzioni, salvo diverse delibere degli enti creditori.
- Maggiore rapidità nell’escussione;
- Meno possibilità di bloccare le procedure in extremis;
- Incremento stimato del 20-30% dei pignoramenti, specialmente per debiti di importo superiore a 10.000 euro;
- Piani di rateizzazione riservati a una platea più selezionata e vincolati a monitoraggio continuo delle scadenze;
- Rischio concreto di vedersi preclusa la possibilità di accedere a nuove “rottamazioni”.
- Verifica preventiva delle posizioni tramite i propri accessi riservati online al portale AdER, per individuare situazioni anomale o non aggiornate;
- Rateizzazione “consapevole”: Solo se realmente sostenibile e con possibilità di domiciliazione per evitare decadenze impreviste;
- Documentazione della situazione di difficoltà (es. perdita lavoro, crollo fatturato): sarà precondizione essenziale per future richieste di definizione agevolata o sospensione;
- Controllo puntuale delle comunicazioni da parte dell’istituto di riscossione: ogni scadenza non rispettata implica la riattivazione delle procedure esecutive;
- Assistenza professionale qualificata, necessaria specie per le situazioni più complesse, come quelle aziendali o con patrimoni immobiliari a rischio;
- Valutazione della convenienza tra saldo immediato, accesso a mutuo per debiti residui e rateizzazione fiscale.
Leggi anche
- Pignoramenti per debiti, quello visto finora nel 2026 non sarà nulla rispetto al 2027
- Possibili miglioramenti ancora su pignoramenti e tutele, mentre emendamenti rottamazioni quater e quinquies bocciati
- Nuova sanatoria fiscale strutturale già annunciata è sempre più necessaria come dimostrano questi numeri
Susanna Gatti
Susanna Gatti ha studiato legge e possiede una solida formazione in ambito giuridico e fiscale. Nel corso degli anni ha approfondito in particolare le problematiche legate a multe, pignoramenti e controlli fiscali, collaborando con studi legali e realtà aziendali per contribuire all’analisi di situazioni complesse e all’individuazione di soluzioni efficaci.
Attualmente risiede a Roma e si...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra