L'Opas di Poste Italiane su Tim procede a rilento e il countdown verso la scadenza inizia a farsi sentire. A sei settimane dal via e a poco meno di due settimane dal termine fissato per l'11 settembre, le adesioni all'offerta pubblica di acquisto e scambio da 13 miliardi di euro restano ferme intorno al 2%: cosa fare
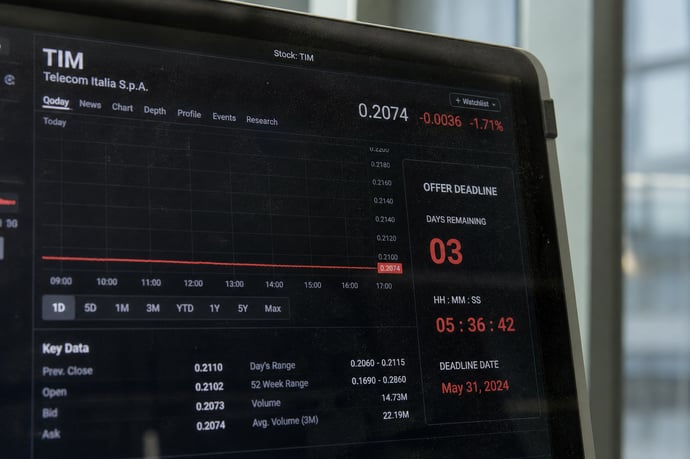
L'Opas di Poste Italiane su Tim procede a rilento e il countdown verso la scadenza inizia a farsi sentire. A sei settimane dal via e a poco meno di due settimane dal termine fissato per l'11 settembre, le adesioni all'offerta pubblica di acquisto e scambio da 13 miliardi di euro restano ferme intorno al 2% degli strumenti oggetto dell'operazione.
Un dato che, sommato alla quota già in mano a Poste (circa il 20% del capitale Tim), porta il controllo complessivo a poco più del 21%. Troppo poco rispetto alla soglia del 66,7% necessaria per assicurarsi il controllo dell'assemblea straordinaria e avviare il percorso verso il delisting del titolo da Euronext Milan.
Il mercato osserva con attenzione crescente e cresce il coro di esperti, banche d'affari, analisti e fondi che ritengono necessario un rialzo del prezzo per convincere gli azionisti Tim, in particolare gli investitori istituzionali stranieri, a portare i titoli in adesione nelle ultime settimane utili.
I numeri dell'adesione: dal debutto cauto al 2%
L'operazione è partita il 20 luglio, dopo il via libera della Consob al documento di offerta pubblicato il 19 luglio. Il primo giorno di adesioni si era chiuso con un timido 0,0488%, pari a poco più di 830mila azioni portate all'offerta. Da allora la crescita è stata costante ma lenta: allo scadere di luglio le adesioni viaggiavano sotto l'1%, a metà agosto avevano toccato l'1,92%, e nelle ultime settimane si sono stabilizzate poco sopra il 2%.
Un ritmo che, secondo diversi operatori di mercato, non è ancora sufficiente a garantire il successo dell'operazione entro la scadenza. È vero che, come ricordano gli analisti, nelle grandi Opas le adesioni si concentrano tradizionalmente nell'ultima fase, quando i grandi fondi istituzionali sciolgono le riserve. Ma il tempo a disposizione si sta assottigliando e la distanza dalla soglia critica resta enorme.
Il corrispettivo previsto da Poste Italiane per ogni azione Tim ordinaria portata in adesione è misto: 1,67 euro in contanti più 0,218 azioni Poste Italiane di nuova emissione, per un controvalore complessivo che si aggira attorno a 0,635 euro per azione, un premio di circa il 9% rispetto ai prezzi precedenti l'annuncio dell'operazione. Proprio questa componente mista, in parte cash e in parte carta, è al centro del dibattito: il valore finale dell'offerta non è fisso ma oscilla insieme alle quotazioni del titolo Poste, e negli ultimi giorni lo spread tra il valore implicito dell'Opas e il prezzo di Borsa di Tim si è più volte ridotto a pochi centesimi, rendendo poco conveniente aderire rispetto a vendere direttamente sul mercato.
Perché l'offerta arranca: il nodo del prezzo
Secondo diversi osservatori, il problema principale non riguarda il razionale industriale dell'operazione, considerato solido da gran parte degli analisti, quanto la congruità del corrispettivo offerto ai soci di minoranza. Asati, l'associazione che rappresenta i piccoli azionisti, ha chiesto formalmente a Poste Italiane di migliorare le condizioni economiche dell'offerta, aumentando la componente in denaro e riducendo quella in azioni, ritenuta troppo esposta alle oscillazioni di Borsa.
Sul fronte degli investitori istituzionali esteri, in particolare i fondi anglosassoni, la richiesta è simile: puntano a un rialzo del prezzo, verosimilmente concentrato sulla parte cash dell'offerta piuttosto che su quella in azioni. Un aumento generalizzato, però, incontrerebbe un vincolo politico e finanziario non da poco: in caso di adesione totalitaria, la quota pubblica in Poste (detenuta da Ministero dell'Economia e Cassa Depositi e Prestiti) scenderebbe dall'attuale 64,2% al 50,01%, un livello che il Mef difficilmente accetterebbe di scendere ulteriormente per non perdere il controllo diretto di Poste Italiane.
Cosa dicono gli esperti: banche, analisti e fondi a confronto
Il dossier Poste-Tim è seguito da tutte le principali case d'affari, con giudizi in larga parte favorevoli sul piano industriale ma con opinioni più articolate sul prezzo e sui tempi dell'operazione. Ecco i principali pareri raccolti negli ultimi report:
- Equita conferma il rating Buy sia su Poste sia su Tim, con un target price di 26,5 euro per l'azione Poste, 0,70 euro per le Tim ordinarie e 0,82 euro per le azioni di risparmio. Gli analisti della sim milanese giudicano l'operazione leggermente diluitiva sull'utile per azione nel breve periodo, ma value accretive nel medio termine grazie alle sinergie.
- UBS si è mostrata tra le più ottimiste sul titolo Poste: in vista dei conti del secondo trimestre, la banca elvetica ha alzato il target price da 25,6 a 31,9 euro, un potenziale upside superiore al 15%, motivato dall'ipotesi che il controllo totale di Tim possa generare valore ben oltre i 700 milioni di sinergie già stimati dal management guidato da Matteo Del Fante.
- Ancora più deciso il cambio di rotta di Bank of America, che ha promosso Poste Italiane con un doppio salto di giudizio, da underperform a buy, portando il target price a 28,8 euro, un incremento del 35% rispetto alle valutazioni precedenti. Per gli analisti della banca statunitense l'acquisizione di Tim non va letta come un'operazione di sistema, ma come un vero motore industriale capace di alimentare una crescita dell'utile per azione stimata attorno al 25% entro il 2029.
- Kepler Cheuvreux stima invece che l'integrazione tra i due gruppi valga circa 2,10 euro per azione di valore aggiuntivo rispetto a uno scenario di Tim indipendente, mentre Barclays si posiziona tra le più rialziste con un target price di 35,20 euro su Poste e un giudizio Overweight. All'estremo opposto si trova Intermonte, che mantiene un giudizio Neutral con target a 24,20 euro, la valutazione più prudente tra quelle circolate sul mercato. Una forbice, quella tra 24,20 e 35,20 euro, superiore al 45%, che da sola racconta quanto sia ancora incerto il modo in cui il mercato prezza il nuovo gruppo integrato.
Non mancano infine i giudizi delle agenzie di rating: Fitch ha indicato che, qualora Poste superasse la soglia del 66,67% assicurandosi il controllo delle assemblee straordinarie, il rating di Tim potrebbe essere promosso da BB+ a BBB, anche grazie a un possibile rafforzamento della posizione negoziale nel contenzioso con Inwit sull'uso delle torri di telecomunicazione.
Cosa succede se non si raggiunge la soglia del 66,7%
Il nodo centrale, a questo punto, riguarda proprio lo scenario in cui l'adesione non dovesse raggiungere la soglia necessaria entro l'11 settembre. In questo caso Poste Italiane avrebbe diverse strade percorribili. La prima è una proroga dei termini dell'offerta, uno strumento comune nelle grandi Opas quando il ritmo delle adesioni resta insufficiente a ridosso della scadenza. La seconda, più incisiva, è un rilancio del prezzo, eventualmente con una componente cash più consistente, per convincere gli investitori istituzionali indecisi a portare i titoli in adesione nell'ultima fase.
Qualora nemmeno queste misure fossero sufficienti, resta la possibilità che l'operazione si concluda senza il raggiungimento della soglia di controllo qualificato, ma solo con un innalzamento della quota Poste in Tim rispetto all'attuale partecipazione, senza però ottenere né il controllo pieno dell'assemblea straordinaria né la possibilità di procedere al delisting. In questo scenario Poste ha comunque indicato che potrebbe valutare, in una fase successiva, ulteriori operazioni finalizzate all'integrazione delle attività e al medesimo obiettivo di uscita di Tim dalla Borsa.
I consigli agli investitori: aderire, vendere o restare
Per chi possiede azioni Tim, la decisione da prendere entro l'11 settembre ruota attorno a tre opzioni. Aderire all'offerta significa incassare subito una parte in contanti e ricevere azioni Poste Italiane, entrando così nel capitale di un gruppo più diversificato, con flussi di cassa stabili derivanti dal business postale, assicurativo, finanziario e dei pagamenti, e con l'aspettativa di dividendi elevati: gli analisti stimano cedole per almeno 1,3 euro per azione nel 2026 e in area 1,4 euro nel 2027 per il gruppo integrato.
Vendere direttamente in Borsa resta un'alternativa valida soprattutto quando lo spread tra il valore implicito dell'Opas e il prezzo di mercato di Tim si riduce a pochi centesimi, come accaduto più volte nelle ultime settimane: consente di monetizzare subito, senza esposizione alla componente azionaria e senza attendere i tempi tecnici del pagamento, fissato per il 18 settembre.
Non aderire e restare azionisti di Tim significa invece mantenere l'esposizione al piano industriale del gruppo telefonico, scommettendo sulla crescita autonoma del titolo, ma comporta anche rischi crescenti in caso di forte riduzione del flottante: se Poste dovesse arrivare a percentuali molto elevate, il titolo Tim potrebbe diventare meno liquido, e in caso di superamento delle soglie del 90% e del 95% scatterebbero i meccanismi previsti per l'acquisto delle azioni residue e per la revoca dalla quotazione.
In un contesto ancora fluido, con adesioni ferme al 2% e appena due settimane al termine, la parola passa ora ai grandi fondi istituzionali e alla possibile mossa di Poste Italiane su un eventuale miglioramento delle condizioni economiche dell'offerta.
Leggi anche
- Poste Italiane-Tim, adesione a rilento: i consigli degli esperti su chi ha azioni e cosa succede se non si raggiunge la quota
- Se si hanno Btp, il sorpasso sulla Francia registrato dal Financial Times può averne aumentato i potenziali guadagni
- Investire in armi per l'Italia è sbagliato: 1000 euro spesi in armi rendono 741, in sanità 1562 e scuola 1254 secondo nuovo studio

Dott. Luca Rossoni
Il dott. Luca Rossi è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogli ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra