Quanto dovrebbe essere il fondo per affrontare un imprevisto? Il calcolo parte dalle uscite, ma cambia con reddito, debiti, assicurazioni e ammortizzatori: ecco come fissare e ricostituire la soglia.
La regola più usata per costruire una riserva personale indica tre-sei mesi di spese indispensabili. La cifra, però, cambia molto da una persona all'altra: vivere da soli non espone agli stessi rischi di mantenere una famiglia, così come un contratto stabile non offre la stessa sicurezza di un reddito variabile. Per questo il calcolo deve partire dalle uscite che non si possono interrompere, non da una somma uguale per tutti.
Il fondo serve a reggere situazioni plausibili: una perdita temporanea del reddito, una riparazione urgente, una spesa sanitaria oppure un periodo senza incarichi. Non protegge da qualunque danno e non può essere infinito. L'importo va rapportato alla situazione personale e considerato insieme ad ammortizzatori, assicurazioni, debiti e investimenti.
La formula per calcolare la somma necessaria
Il calcolo si basa su due dati: spese mensili indispensabili moltiplicate per il numero di mesi che si desidera coprire. Il primo si ricava dal bilancio effettivo, separando ciò che serve per vivere da ciò che può essere rimandato. Il secondo dipende dalla solidità del reddito, dalle persone a carico e dal tempo che, con una certa probabilità, potrebbe servire per trovare una nuova entrata.
Per un dipendente con reddito stabile, l'intervallo di tre-sei mesi è un punto di partenza ragionevole. Non è una regola automatica. Un autonomo, un lavoratore precario o una famiglia che dipende da un solo stipendio possono aver bisogno di una copertura più lunga, soprattutto quando gli incassi oscillano oppure la ricerca di un nuovo lavoro può richiedere tempi incerti.
La formula è questa:
Fondo di emergenza = spese indispensabili mensili × mesi di copertura.
Il risultato indica una soglia-obiettivo. Non rappresenta necessariamente il patrimonio complessivo e non comprende il denaro messo da parte per vacanze, acquisti già programmati o investimenti di lungo periodo.
Quali uscite entrano nel budget di emergenza
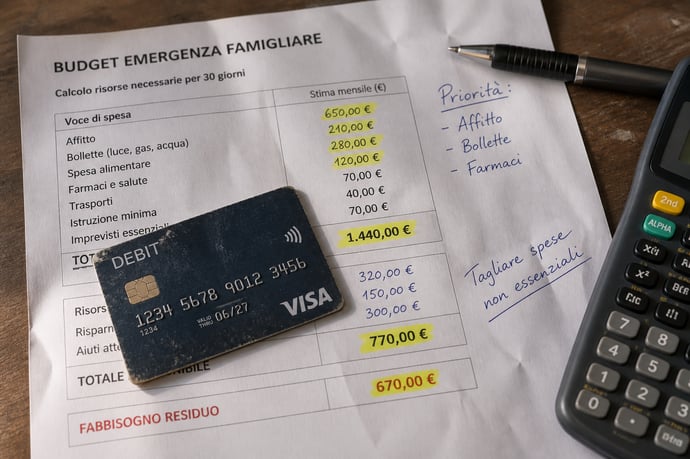
Nel conteggio rientrano le spese che continuano anche quando il reddito cala. Tra queste ci sono:
- affitto o rata del mutuo, insieme alle spese condominiali non rinviabili;
- bollette essenziali, connessione necessaria per lavorare e utenze domestiche;
- alimentari e prodotti indispensabili per la casa;
- trasporti necessari per lavorare, studiare o assistere familiari;
- rate di prestiti, finanziamenti e altri impegni previsti da un contratto;
- farmaci, visite, cure e altre spese sanitarie prevedibili;
- costi per figli o persone non autosufficienti, compresi quelli che non possono essere sospesi.
Per ricostruire il quadro conviene esaminare gli estratti conto di alcuni mesi e dividere le uscite in costi fissi, variabili necessari e consumi sospendibili. La media deve restare realistica. Ridurre artificialmente la spesa alimentare o ignorare una terapia ricorrente può far sembrare sufficiente una riserva che, al momento del bisogno, non coprirà davvero le uscite.
Tre esempi in euro per arrivare alla soglia
Gli esempi servono a mostrare il meccanismo e non sono medie nazionali. Nel primo caso, un single sostiene 1.200 euro di costi essenziali al mese e ha un reddito da lavoro relativamente stabile. Con una copertura di sei mesi, la riserva necessaria è di 7.200 euro:
1.200 × 6 = 7.200 euro.
Il secondo caso riguarda una famiglia monoreddito composta da due adulti e un figlio. Le spese non rinviabili ammontano a 2.300 euro mensili. Scegliendo una copertura di nove mesi, il traguardo arriva a 20.700 euro:
2.300 × 9 = 20.700 euro.
Nel terzo esempio, un lavoratore autonomo ha 1.800 euro di uscite essenziali e incassi irregolari. Una riserva pari a dodici mesi porta il fabbisogno a 21.600 euro:
1.800 × 12 = 21.600 euro.
|
Profilo |
Spese mensili |
Mesi |
Riserva |
|
Single |
1.200 euro |
6 |
7.200 euro |
|
Famiglia monoreddito |
2.300 euro |
9 |
20.700 euro |
|
Lavoratore autonomo |
1.800 euro |
12 |
21.600 euro |
Il numero di mesi non va copiato dall'esempio che sembra più vicino. Un dipendente con una lunga anzianità e sostegni disponibili può orientarsi verso il limite inferiore. Un professionista con clienti concentrati, chi lavora con un contratto a termine o chi ha persone a carico può invece aver bisogno di un margine più largo.
Assicurazioni e debiti: la riserva va corretta
Una polizza può trasferire all'assicuratore alcuni rischi, ma non sostituisce la liquidità necessaria per le spese quotidiane. IVASS, l'Istituto per la vigilanza sulle assicurazioni, distingue le coperture e le condizioni contrattuali, che possono comprendere franchigie, scoperti, esclusioni, massimali e tempi di liquidazione. Prima di ridurre il fondo bisogna accertare che l'evento sia coperto e capire quale parte resti a carico dell'assicurato.
Una copertura sanitaria, per esempio, può escludere alcune prestazioni. Una polizza auto tutela dai rischi indicati nel contratto, ma non necessariamente da un periodo di fermo lavorativo. Nel fondo vanno quindi considerate le franchigie, le spese non rimborsabili e i costi immediati da sostenere prima di ricevere un eventuale rimborso.
Anche i debiti costosi cambiano le priorità. Conservare una piccola riserva permette di non ricorrere subito a nuovo credito per affrontare una spesa urgente. D'altra parte, un debito con interessi elevati può assorbire denaro che potrebbe alimentare il fondo. La decisione dipende dal tasso, dalle penali, dalla liquidità disponibile e dal rischio di perdere il reddito.
Dove tenere il fondo per usarlo subito
La riserva deve restare liquida, accessibile e separata dal conto usato ogni giorno. Un conto deposito con somme svincolabili oppure un conto distinto aiutano a custodire il denaro senza confonderlo con il budget mensile. Il rendimento viene dopo la possibilità di disporre dei fondi quando arriva un'emergenza.
Azioni, obbligazioni soggette a oscillazioni e strumenti difficili da liquidare non sono adatti alla parte destinata alle urgenze immediate. Se si vende durante una fase negativa dei mercati, una perdita temporanea può diventare effettiva. Prima di scegliere dove mettere la somma vanno controllate anche la protezione dei depositi e le condizioni del prodotto.
La separazione, fisica o contabile, riduce il rischio di usare il fondo per consumi ordinari. Sul conto operativo è utile lasciare una cifra minima e trasferire l'eccedenza nella riserva. La distinzione tra emergenze, obiettivi a breve e investimenti deve restare chiara e verificabile.
Come ricostituire la somma dopo un prelievo
Usare il fondo per una vera emergenza non significa che il piano abbia fallito. Significa che la riserva è servita allo scopo per cui era stata creata. Dopo il prelievo occorre ricalcolare il fabbisogno: l'evento può aver cambiato le spese, il reddito o le coperture disponibili.
Il denaro può essere ricostituito con trasferimenti automatici periodici, una riduzione temporanea dei consumi rinviabili e la destinazione al fondo delle entrate straordinarie. La quota mensile deve essere compatibile con il bilancio. Un importo troppo alto rischia di creare nuovo debito; una somma costante, anche meno ambiziosa, permette di misurare il ritorno alla soglia.
Ogni cambiamento rilevante richiede un nuovo controllo: cambiare lavoro, avere un figlio, separarsi, sottoscrivere un mutuo, aumentare le rate, avviare un'attività o perdere una copertura assicurativa. Il numero di mesi non dovrebbe restare legato a una situazione ormai superata.
Leggi anche
- Quanti soldi si dovrebbe avere sul conto per affrontare qualsiasi imprevisto: il calcolo che pochi fanno prima che sia troppo tardi
- Rendimento al 3% su conto corrente o deposito: cosa si nasconde dietro le proposte bancarie vantaggiose
- Quando risparmiare soldi diventa ossessione: 'Il conto corrente cresceva ma io stavo soffrendo'



Dott. Luca Rossoni
Il dott. Luca Rossoni è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogl...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra