Il caso di un uomo che per dieci anni incassa la pensione della madre defunta, reinvestendola in un’attività imprenditoriale, solleva interrogativi su frodi INPS, modalità operative e conseguenze legali. Le dinamiche del raggiro, l’azione delle autorità e le sanzioni previste per episodi simili.
L’allarme frode sta coinvolgendo l’Italia intera: le ultime indagini della Guardia di Finanza mettono in luce un fenomeno che rischia di colpire il cuore del sistema previdenziale. Basta un mancato aggiornamento burocratico e un conto cointestato perché somme erogate dall’INPS continuino a fluire nelle mani sbagliate, spesso per anni, sottraendo risorse fondamentali al sistema pensionistico. Il caso di Treviso coinvolge cifre da capogiro e una sorprendente creatività criminale: oltre dieci anni di riscossione indebita e la creazione di un’attività imprenditoriale nascosta dietro un’apparente normalità finanziano la tensione tra legalità ed evasione.
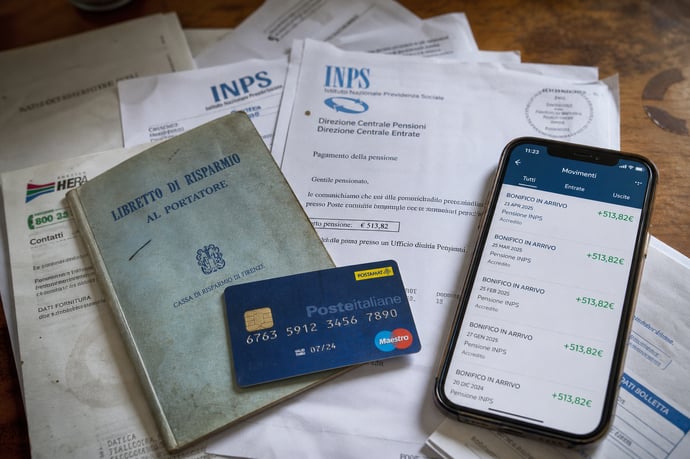
Nel dettaglio, un imprenditore cinquantenne, originario del Veneto, è stato denunciato per aver riscosso per oltre un decennio la pensione della propria madre deceduta. Gli accrediti, continuando a giungere regolarmente sul conto condiviso con la defunta, hanno permesso di accumulare oltre 230.000 euro sottratti alle casse dello Stato.
Le conseguenze sono drammatiche e riguardano non solo il danno patrimoniale all’INPS, ma anche l’intero sistema di welfare, che si basa sulla fiducia dei contribuenti e sull’efficienza delle procedure di controllo.
La vicenda, emersa nell'ambito di indagini antiriciclaggio, rappresenta una nuova frontiera della truffa previdenziale: non solo l’appropriazione indebita delle somme percepite, ma anche il loro reimpiego a scopi imprenditoriali. Questo caso concreto di infedeltà verso la memoria di un genitore è stato scoperto grazie a sofisticati controlli bancari, dimostrando quanto sia necessario investire in strumenti di monitoraggio sempre più evoluti.
La storia crea un senso di urgenza per chi gestisce patrimoni e informazioni legati agli aventi diritto: un errore, una mancata segnalazione, un controllo saltato possono aprire la porta a comportamenti illeciti di ampia portata.
Le modalità della truffa: dalla mancata comunicazione all’investimento illecito dei fondi
Alla base di questo episodio clamoroso vi è una combinazione di lacune burocratiche e azioni deliberate. La pensione continuava a essere versata mensilmente sul conto corrente, in quanto la notifica di decesso non è mai arrivata all’INPS. Secondo quanto accertato, il fatto che il conto fosse cointestato tra l’imprenditore e la madre defunta ha permesso di prelevare indisturbato importi destinati esclusivamente all’avente diritto.
Il modus operandi evidenziato dalle indagini mostra diversi passaggi critici:
- Mancata segnalazione del decesso: nessuna comunicazione all’INPS da parte del figlio sul decesso della madre, situazione che ha permesso all’istituto previdenziale di continuare a disporre il bonifico.
- Cointestazione bancaria: parlando di un conto condiviso, la banca non ha rilevato movimenti anomali perché le operazioni sono state eseguite dal titolare superstite.
- Errore o omissione burocratica: le verifiche interne presso il Comune e tra enti pubblici (anagrafe, INPS) non hanno rilevato per oltre dieci anni lo stato di morte della titolare effettiva della pensione.
- Prelievi ricorrenti e occultamento della fonte: l’imprenditore non si è limitato a incassare il denaro, ma lo ha utilizzato per fini personali, reinvestendone parte nell’avviamento e gestione di due diverse imprese: una società di commercio al dettaglio di abbigliamento sportivo e un’attività di noleggio di imbarcazioni da diporto.
- Pagamenti a fornitori e acquisti di arredi: la destinazione dei fondi era volutamente molteplice, volta a “ripulire” l’origine illecita e ad alimentare l’attività d’impresa.
Il protagonista del caso, approfittando della carenza di controlli e del rapporto parentale diretto, ha rafforzato le attività fraudolente attraverso azioni consapevolmente indirizzate a ostacolare la tracciabilità dei flussi finanziari. L’utilizzo dei fondi non si è limitato a spese personali, ma si è articolato in una pianificazione imprenditoriale illecita, con l’intento di creare strutture che potessero parzialmente legittimare le uscite di cassa.
| Voce | Descrizione |
| Mancata segnalazione | Il decesso non viene comunicato all’INPS o agli istituti preposti |
| Conto cointestato | Permette il prelievo regolare delle somme senza allarmare la banca |
| Utilizzo dei fondi | Investimenti in attività commerciali, pagamenti a fornitori, gestione aziendale |
| Ostacolo alla tracciabilità | Frazionamento e mascheramento dei movimenti finanziari |
Nessuna delle istituzioni ha rilevato anomalie fino all’emersione legata a verifiche antiriciclaggio specifiche sul territorio. Questo solleva interrogativi sull’efficienza attuale dei sistemi di controllo e suggerisce possibili migliorie sul dialogo tra enti pubblici e privati. Un impianto che, se trascurato, può diventare terreno fertile per chi è intenzionato ad aggirare la legge.
Il rischio di episodi analoghi non è mai stato così concreto, specialmente in un Paese caratterizzato dalla presenza di migliaia di nuclei familiari con situazioni patrimoniali articolate e, talvolta, difficilmente monitorabili nell’immediato. Solo la sinergia tra banche, istituti previdenziali e comuni potrà prevenire abusi futuri.
Le indagini, i reati contestati e l’intervento delle autorità: rischi, sanzioni e cosa si può imparare dal caso
L’intera vicenda è stata portata alla luce nell’ambito dei controlli sistematici volti a contrastare il riciclaggio di denaro e il reimpiego di capitali di origine illecita, promossi dalla Guardia di Finanza in sinergia con le altre autorità competenti. L’attenzione si è concentrata su movimentazioni bancarie considerate anomale, prodromiche ad approfondimenti mirati che hanno evidenziato la natura fraudolenta delle operazioni poste in essere dall’imprenditore trevigiano.
Se si analizzano i reati contestati, emergono due fattispecie principali:
- Appropriazione indebita: questo reato si configura quando qualcuno si appropria di denaro altrui di cui abbia il possesso per ragioni di ufficio, servizio o altro titolo.
- Autoriciclaggio: si verifica quando il soggetto che ha commesso un delitto non colposo impiega, sostituisce o trasferisce in attività economiche o finanziarie i proventi delittuosi, allo scopo di ostacolarne la provenienza illecita.
Questo episodio offre diversi spunti di riflessione e suggerimenti pratici, che possono essere sintetizzati come segue:
- Monitoraggio costante delle posizioni previdenziali: ogni evento che modifica la situazione anagrafica di un familiare va trasmesso tempestivamente agli enti di competenza (anagrafe, INPS, banca).
- Sistemi informatici integrati: la digitalizzazione e l’interoperabilità tra istituzioni permette di ridurre al minimo i rischi di omissioni o errori difficili da rilevare manualmente.
- Ruolo delle banche: l’attività di controllo va potenziata anche in presenza di conti cointestati, con alert automatici per movimenti prescritti o sospetti.
- Conseguenze su chiusura e trasferimento del conto: è consigliabile verificare con attenzione tutte le movimentazioni relative a titolari deceduti, bloccare preventivamente l’erogazione in caso di mancato aggiornamento dello stato anagrafico.
- Affidarsi a comunicazioni formali senza verificare l’effettiva avvenuta notifica;
- Sottovalutare l’impatto di un conto corrente cointestato nelle dinamiche successorie;
- Mancare di trasparenza sulle operazioni bancarie successive a un decesso.
- Consultare i consulenti fiscali e legali in caso di dubbi sulla normativa vigente.
- Effettuare verifiche periodiche sulla corrispondenza anagrafica tra beneficiari e titolari dei conti.
- Richiedere documentazione aggiornata a banche e istituti di previdenza.
Leggi anche
- Prende la pensione della mamma defunta per 10 anni e con i soldi apre una attività imprenditoriale
- Pensioni italiane primo semestre 2026: tre dati INPS che raccontano un sistema che funziona per qualcuno e non per tutti
- Inps, modifiche profonde nei conti negli ultimi 10 anni: saldo positivo, meno pensioni ma spesa assistenza in forte crescita
Dott.ssa Serena Benedetti
La dott.ssa Serena Benedetti è un'esperta previdenziale con oltre 15 anni di esperienza nel campo della consulenza e dell'assistenza previdenziale. Laureata in Economia e Commercio, ha dedicato la sua carriera all'analisi delle politiche pensionistiche e alla consulenza su temi legati al welfare e alla previdenza sociale. Grazie alla sua competenza, ha collaborato con diversi...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra