Il 2026 porta cambiamenti rilevanti nei prestiti su pensione: nuove regole, digitalizzazione della cessione del quinto, aggiornamenti sulle garanzie e sulle procedure INPS, con pratiche più snelle e trasparenti per i pensionati.
Le nuove regole introdotte da INPS per prestiti con la cessione del quinto nel 2026 segnano uno spartiacque: chi sottovaluta le implicazioni si ritrova con costi maggiori, pratiche rallentate e minori tutele. Oggi più che mai, la sicurezza dei dati e la digitalizzazione delle procedure sono diventate un obbligo, non una scelta.
Per migliaia di pensionati che si affidano alla cessione del quinto per ottenere liquidità senza esporsi a rischi elevati, le novità attivate dal maggio 2026 possono significare, se lette in modo consapevole, maggiore serenità e una gestione più chiara del debito. Tuttavia, è indispensabile comprendere nel dettaglio il funzionamento delle nuove regole e quali vantaggi o complessità comportano sul piano pratico.
Il nuovo schema di convenzione, valido dal 1° maggio 2026 al 30 aprile 2029, mira a consolidare la trasparenza, uniformare i processi tra banche, finanziarie e l'ente previdenziale e rafforzare la protezione degli utenti contro frodi o scorrettezze. Il risultato? Più semplicità solo per chi segue correttamente i nuovi passaggi tecnici previsti.
Le principali innovazioni non si limitano al fronte normativo: la digitalizzazione totale della gestione dei prestiti, nuovi standard di identificazione e controlli più incisivi sugli intermediari rappresentano le basi su cui poggia la riforma.
Da oggi errore umano, procedure confuse e scarsa conoscenza possono tradursi in pratiche rifiutate o penalizzate. Questo scenario impone ai pensionati e a chi li assiste una maggiore attenzione nella valutazione delle opportunità di finanziamento.
Cessione del quinto sulla pensione: regole attuali, novità digitali e garanzie
La cessione del quinto resta una delle soluzioni di credito più scelte dai pensionati italiani. Si tratta di una modalità di finanziamento in cui la rata mensile viene trattenuta direttamente dalla pensione, per un massimo del 20% (un quinto) dell’importo netto percepito.
- Automatismo nei rimborsi: La rata viene prelevata direttamente dall’ente previdenziale e corrisposta all’istituto finanziatore, riducendo i rischi di salto della rata e inadempimenti.
- Nessuna garanzia reale richiesta: È sufficiente essere titolari di una pensione INPS (vecchiaia, anzianità, invalidità e altri trattamenti previdenziali ammissibili); non servono ipoteche né fideiussioni.
- Limiti e tutele: La legge esclude dal computo alcune categorie di prestazioni: pensioni e assegni sociali, alcune pensioni di invalidità civile e trattamenti non cedibili sono escluse a tutela dei redditi minimi e delle fasce deboli.
- Durata e importi: Max 10 anni (120 rate); l’età massima fissata dalle banche arriva generalmente a 85-90 anni al termine del piano di ammortamento. L’importo erogabile dipende dall’ammontare della pensione e dalla quota effettivamente cedibile.
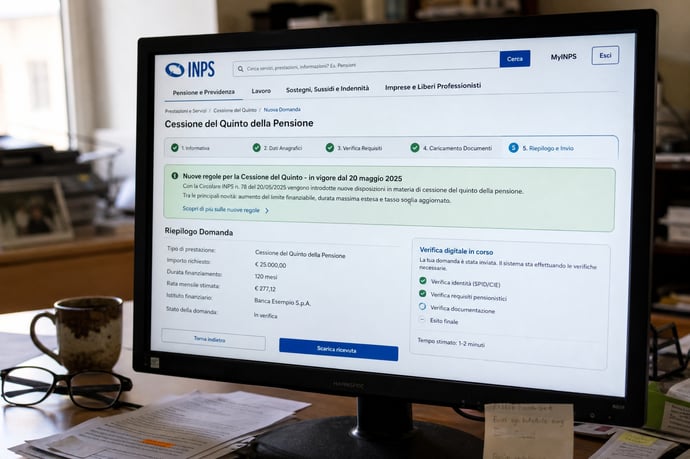
- Iter sempre più digitale: L’intero ciclo di vita del finanziamento, dalla richiesta alla comunicazione della quota cedibile, fino alla chiusura anticipata o al rinnovo presso altro intermediario, si svolge attraverso canali telematici certificati da INPS.
- Modifiche e rinnovi solo online: L’estinzione anticipata, la variazione delle condizioni e la portabilità (cosiddetto rinnovo esterno) devono essere sempre processate su piattaforme digitali apposite. Si elimina la carta, si abbatte il rischio di errori amministrativi e si facilita la tracciabilità.
- Verifica rafforzata dell’identità: Oltre a un documento di riconoscimento, l’identità del pensionato deve essere comprovata con almeno una di queste modalità:
- OTP (codice inviato via SMS dall’INPS);
- Dichiarazione dell’importo esatto di una delle ultime mensilità ricevute.
- Controlli stringenti sugli intermediari: L’INPS ha il compito di ispezionare regolarmente l’operato di banche e finanziarie convenzionate, con focus su rispetto delle norme sulla sicurezza informatica e protezione dati personali. Previsti audit sistematici e obblighi di rendicontazione rigorosa.
- Costi aggiornati e differenziati: Gli operatori convenzionati pagano 2,03 euro per ogni trattenuta mensile (esente IVA) operata dall'ente; per i non convenzionati il costo sale a 111,12 euro annui per contratto più 9,26 euro per rata. Questi importi possono essere aggiornati ogni anno sulla base della contabilità analitica.
Le principali garanzie offerte dal sistema:
- Tutela della riservatezza: Tutto il flusso dati viene gestito secondo standard europei di sicurezza. Solo gli operatori abilitati e certificati possono accedere alle informazioni, ogni accesso è tracciato.
- Polizze assicurative obbligatorie: Sono sempre presenti coperture contro perdita impiego e rischio morte – la responsabilità del rimborso non passa mai agli eredi.
- Controllo sul trattamento minimo: Non è possibile cedere la quota della pensione se questo portasse il beneficiario al di sotto delle soglie di legge.
- Abbattimento del rischio insolvenza: Dal punto di vista delle banche, la cessione del quinto è meno rischiosa rispetto a un classico prestito personale, grazie alla trattenuta diretta e alle polizze obbligatorie. Anche le regole prudenziali europee riconoscono questo elemento riducendo il coefficiente patrimoniale delle banche dal 75% al 35% per questa tipologia di credito.
- Non conoscere i nuovi canali digitali: La mancata consegna delle pratiche tramite modalità telematiche può comportare rifiuto della domanda o blocco del finanziamento.
- Sottovalutare la documentazione: Il prestito viene approvato solo in presenza di tutti i documenti (carta d’identità, codice fiscale, cedolino pensione aggiornato); la mancanza anche di un solo elemento ostacola la procedura.
- Consulenza non specializzata: Spesso CAF e patronati privi di aggiornamento sulle nuove linee guida possono fornire informazioni non sempre corrette. L’interlocutore va scelto con attenzione.
- Firmare senza leggere il TAEG complessivo: Bisogna valutare bene il carico finanziario totale, inclusi costi assicurativi e accessori.
Come funzionano pratiche, controlli, costi e rinnovi con le nuove convenzioni INPS
La gestione delle pratiche dal 2026 subisce una trasformazione radicale. Il percorso per richiedere, modificare o estinguere un prestito in cessione del quinto sulla pensione passa ora dalle procedure tradizionali a modalità completamente telematiche, obbligatorie per ogni operatore convenzionato.
Richiesta e istruttoria:
- Domanda esclusivamente online: L’iter di domanda avviene attraverso piattaforme definite e certificate. L’INPS trasmette agli istituti solo i dati realmente necessari, riducendo i rischi di perdita di dati sensibili.
- Quote disponibili: Prima di sottoscrivere il prestito viene calcolata (anche tramite OTP o dichiarazione importo mensilità) la quota massima cedibile. Questo serve a garantire che la rata non comprometta la sostenibilità finanziaria del pensionato.
- Documentazione richiesta: Vengono richiesti codice fiscale, documento d’identità valido e gli ultimi cedolini pensione. Le pratiche incomplete o non digitalizzate vengono respinte.
- Approvazione più rapida: L’adozione di moduli e procedure digitali uniformate riduce significativamente i tempi di approvazione e liquidazione.
- Verifiche periodiche sugli intermediari: INPS effettua audit per accertare il rispetto di tutto quanto previsto dalla convenzione, in primis sicurezza informatica, corretta gestione della privacy, rispetto dei flussi e delle tempistiche.
- Controllo annuale dei costi: Il costo per ogni rata (2,03 euro per convenzionati) e i contributi dovuti dagli intermediari non convenzionati vengono aggiornati annualmente e sono oggetto di specifiche verifiche amministrative.
- Tracciabilità totale: Ogni fase del processo è registrata e ricostruibile in caso di contenziosi o dubbi sulle responsabilità.
| Voce di costo | Importo per operatori convenzionati | Importo per non convenzionati |
| Trattenuta mensile | 2,03 euro | 9,26 euro |
| Contributo annuale per contratto | Nessuno | 111,12 euro |
La nuova ripartizione dei costi incentiva la scelta di intermediari convenzionati, a beneficio di trasparenza e controlli più efficaci.
Rinnovi e portabilità:
- Rinnovo esterno digitalizzato: Quando si sceglie di rinnovare la cessione trasferendo il contratto presso altro intermediario, la procedura è regolata da criteri più severi e si svolge solo sui canali digitali INPS.
- Standardizzazione: Ciascuna operazione di rinnovo/estinzione è tracciata. I dati sui flussi di pagamento devono rispettare parametri tecnici precisi (es. TRN o CRO per i bonifici).
- Nessuna revisione automatica delle condizioni: Se la cessione attiva su stipendio viene trasferita a pensione, il contratto prosegue alle condizioni originarie, tranne alcune regole specifiche sui tassi soglia.
Confronto tra prestito personale classico e cessione del quinto:
| Prestito personale | Cessione del quinto | |
| Garanzia richiesta | Sovente sì | No, salvo polizze assicurative |
| Rischio insolvenza | Più elevato per la banca | Molto ridotto |
| Accesso dopo 79 anni | Difficile | Possibile |
| Costi | Variabili e meno trasparenti | Più chiari e regolati |
| Durata massima | In genere 5-10 anni | 10 anni |
Come evitare errori pratici nell'approccio post-riforma:
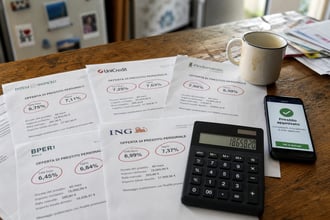
- Prima di accettare un’offerta, consultare la quota cedibile effettiva e il TAEG completo.
- Richiedere sempre simulazioni a più operatori INPS convenzionati.
- Verificare l’abilitazione dell’intermediario agli specifici servizi digitali INPS: solo questi soggetti hanno un’operatività semplificata e costi più bassi.
- Se si valuta il rinnovo esterno, informarsi bene sulle condizioni di uscita dal vecchio contratto e sull’effettivo vantaggio economico (occorre anche qui la gestione esclusivamente online).
- Portare sempre documenti aggiornati: codice fiscale, documento d’identità, ultimi due cedolini pensione.
- Tempi ridotti: Digitalizzazione e standardizzazione abbattono sensibilmente le attese – molte pratiche sono ora gestite in pochi giorni lavorativi rispetto alle settimane occorrenti in passato.
- Maggiore trasparenza e confronto: Ogni condizione di costo, flusso e rimborso è chiara e comparabile tra operatori funzionanti sulla piattaforma unica INPS.
- Tutela rafforzata per l'utente finale: La doppia verifica dell'identità, la vigilanza sulle banche, la protezione dei dati e gli obblighi assicurativi portano il livello delle tutele a uno standard in linea con le migliori pratiche europee.
- Credito più sicuro e sostenibile: Limitando la rata al quinto della pensione e imponendo controlli costanti, la normativa attuale previene il sovraindebitamento dell’anziano o della sua famiglia.
Conclusioni: L’aggiornamento INPS sulle modalità di prestiti con cessione del quinto rappresenta oggi lo standard operativo da conoscere per accedere al credito in sicurezza. Il punto di forza è la semplificazione e la garanzia di procedure e costi monitorati. Errori da inesperienza o consulenze approssimative rischiano non solo di allungare i tempi ma di comportare penalizzazioni economiche rilevanti: più informazione e consapevolezza garantiscono maggiore protezione per il pensionato e la sua famiglia.
Leggi anche
- Prestiti sulle pensioni 2026: nuove regole e semplificazioni cessione del quinto con l'INPS
- Pensionati e rimborsi del 730 2026 non sono in ritardo: arriveranno ad Agosto-Settembre o anche più tardi come ogni anno
- Nuovo simulatore INPS per calcolo e simulazioni contributi pensione da pagare prima di aprire una partita iva

Dott.ssa Serena Benedetti
La dott.ssa Serena Benedetti è un'esperta previdenziale con oltre 15 anni di esperienza nel campo della consulenza e dell'assistenza previdenziale. Laureata in Economia e Commercio, ha dedicato la sua carriera all'analisi delle politiche pensionistiche e alla consulenza su temi legati al welfare e alla previdenza sociale. Grazie alla sua competenza, ha collaborato con diversi...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra